
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第70回、「内部通報の握りつぶし」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この件は、私が預かります。あなたは何も心配しなくていい」
窓口に通報が届いた翌日、担当役員は通報者を呼び出してそう告げた。通報の内容は、事業部で行われている売上の前倒し計上についての、具体的で詳細なものだった。日付も、金額も、関わった人物の名前も記されていた。だが調査は行われず、記録も残らなかった。三年後、同じ不正が外部からの指摘で発覚したとき、その通報書だけが会社に残っていた。
株式会社ナガタ機械は、産業機械を手がける年商三百四十億円のメーカーである。内部通報制度は整備され、社内規程も窓口も、形式は整っていた。今回のテーマは、特定の会計処理ではない。不正を早期に止める最後の機会――内部通報が、どのように潰されるかである。
なぜ、これを不正会計のシリーズで扱うのか。理由は単純だ。これまで六十九回にわたって様々な手口を見てきたが、その多くに共通していることがある。誰かが、途中で気づいていた。現場の担当者が、若手の経理が、あるいは異動してきた後任が。不正が長期化するかどうかを分けるのは、手口の巧妙さよりも、気づいた人の声が届くかどうかだった。
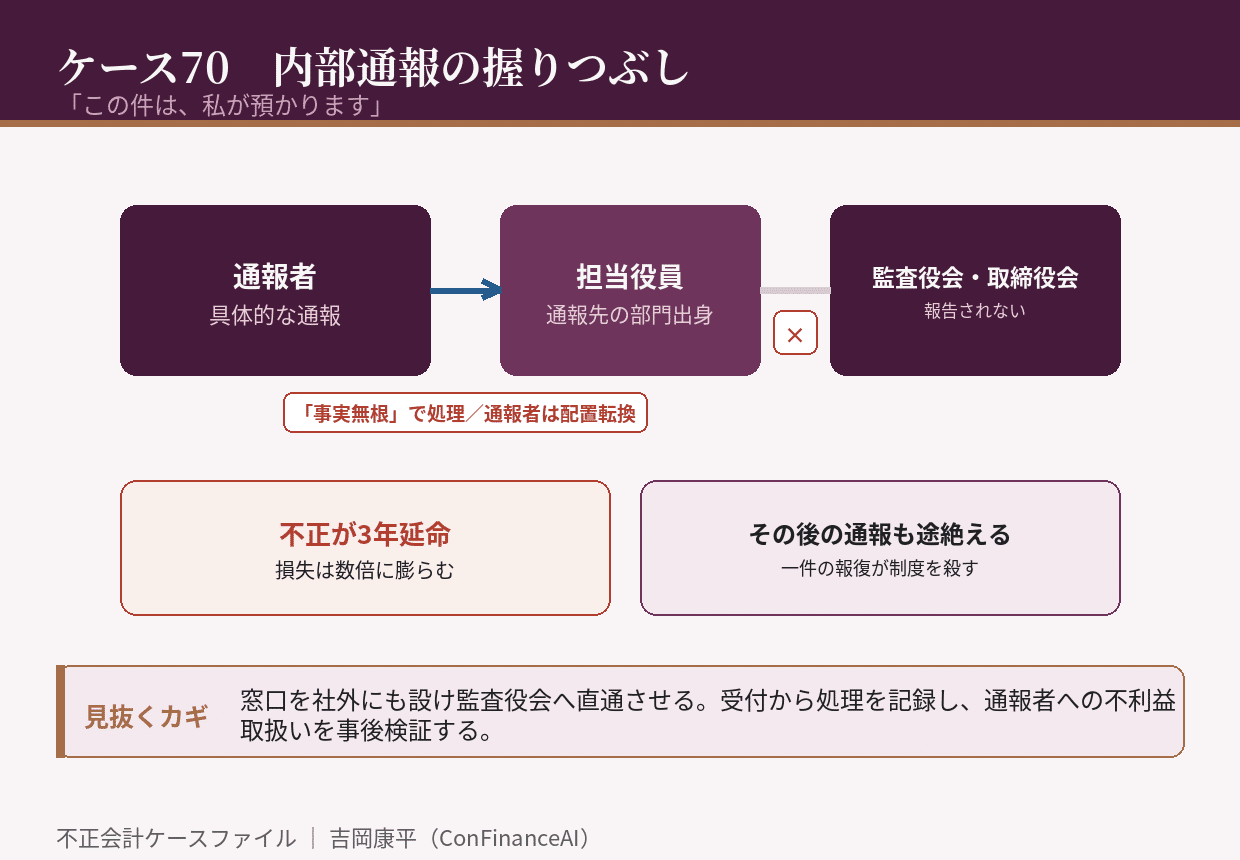
ナガタ機械では、その声が組織的に止められていた。通報を受けた担当役員は、通報された事業部の出身だった。彼は調査を行わず、「事実無根」と一行だけ記した処理票で案件を閉じた。通報者には、その後、業務との関連が説明できない配置転換が命じられた。翌年から、その部門からの通報は途絶えた。
「大ごとにすれば、会社が傷つく。内々に収めるのが役員の務めです」
担当役員は調査でそう語った。彼に私的な利得はなかった。組織を守るつもりだったのだろう。だが、その判断が不正を三年延命させ、損失を数倍に膨らませた。
さらに問題だったのは、監査役会にも取締役会にも、通報の存在自体が報告されていなかったことだ。制度は存在したが、その運用状況を監督する仕組みがなかった。
崩壊は、取引先からの照会で訪れた。売上の計上時期が実際の納品と合わないという指摘が外部から入り、調査が始まったのである。過去の資料をたどる過程で、三年前の通報書が見つかった。そこには、今回明らかになった不正の構造が、ほぼそのまま記されていた。市場と当局が最も厳しく問うたのは、不正そのものではなく、「三年前に知る機会がありながら、なぜ調べなかったのか」という一点だった。
調査で明らかになったのは、制度の設計上の欠陥だった。通報窓口が社内だけに置かれ、受付から調査の要否判断まで、同じ部門が担っていた。通報が経営に近い部門に関わる場合、その部門の出身者が判断する構造になっていた。通報者を保護する規程はあったが、不利益な取扱いを検証する手続きはなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、通報窓口を社外にも設け、監査役会・監査等委員会へ直接届く経路を確保すること。経営陣を経由する経路しかなければ、経営に関わる通報は止まる。
第二に、通報の受付から処理までを記録に残し、その運用状況を定期的に取締役会・監査役会へ報告すること。制度があることと、機能していることは別である。
第三に、通報者への不利益な取扱いがないかを、人事異動の記録も含めて事後に検証すること。一件の報復が、その後のすべての通報を止める。
内部通報の握りつぶしは、それ自体では一円の粉飾も生まない。だが、あらゆる不正の発覚を遅らせ、損失を膨らませる。七十回にわたって手口を見てきて、私が最も確かだと思うのは、不正を止めるのは制度の精緻さではなく、気づいた人の声が届くかどうかだということだ。あなたの会社に届いた声は、いま、誰の机の上で止まっていないだろうか。
初出: note「不正会計ケース70 「この件は、私が預かります」」(2026.09.18)