
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第73回、「除却損の未計上(幽霊資産)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「捨てた設備を、帳簿から消さないでおこう。消せばその瞬間に損が出る」
生産ラインの更新を終えた月、工場の管理課長は担当者にそう指示した。撤去された旧設備は、業者に引き取られてすでにない。だが固定資産台帳からは削除されず、償却も続いていた。存在しない設備が、毎月きちんと減価償却され、帳簿価額を保ったまま資産として並んでいた。
株式会社トミタ精機は、精密部品を製造する年商二百二十億円のメーカーである。設備の更新が頻繁で、固定資産台帳には数千件の資産が登録されていた。今回のテーマは、すでに使われていない、あるいは存在しない資産をどう扱うか――除却損の未計上である。
原則は単純だ。設備を廃棄・撤去したら、その時点で帳簿から取り除き、残っていた帳簿価額を除却損として計上する。また、廃棄していなくても使用を止めて今後も使う見込みがないなら、遊休資産として減損の検討が必要になる。いずれにせよ、使われていない資産を、使っている資産と同じ顔で並べておくことはできない。
トミタ精機は、この処理を先送りし続けた。更新のたびに旧設備は撤去されたが、台帳からは消されなかった。理由は明快で、消せばその期に除却損が出るからだ。台帳に残しておけば、損失は毎月の償却費として少しずつ計上されるだけで済む。しかも、耐用年数の長い資産ほど、その「少しずつ」は薄く、長く続いた。
「一気に損を出せば、その期の利益が飛びます。じわじわなら誰も気づかない」
管理課長は調査でそう語った。存在しない資産は、社内では「幽霊」と呼ばれていたという。呼び名があるということは、多くの人が知っていたということでもある。それでも誰も、台帳を整理しようとは言い出さなかった。
さらに問題だったのは、この幽霊資産が固定資産税の申告にも影響していたことだ。ありもしない資産に対して税を払い続けていた。損失を隠すためのコストを、会社は静かに支払っていた。
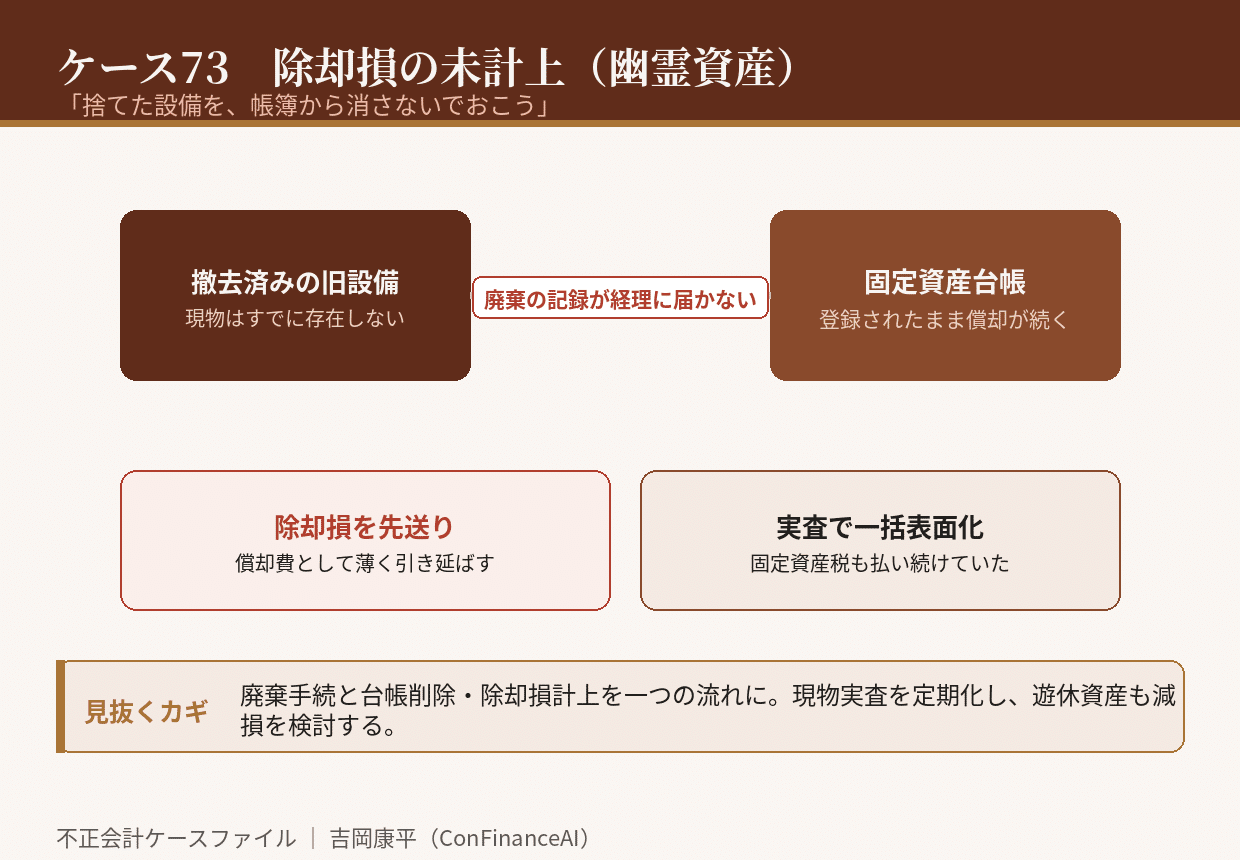
崩壊は、工場移転に伴う資産の棚卸で訪れた。移転先へ運ぶ設備を確認する過程で、台帳に載っているのに現物が見当たらない資産が大量に見つかったのである。監査法人が主要な資産について現物を実査すると、台帳の記載と現場の実態が広範囲で食い違っていた。何年分もの除却損が、一度に計上されることになった。
調査で明らかになったのは、資産の廃棄手続きと会計処理が結びついていなかったことだ。設備を撤去する際の申請書は工場で作成され、業者の引取証も保管されていた。だが、その情報が経理部門へ届き、台帳から削除される流れが存在しなかった。廃棄の記録は現場にあり、台帳は本社にあった。二つがつながっていなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、設備の廃棄・撤去の手続きと、固定資産台帳の削除・除却損の計上を、ひとつの流れとして結びつけること。現場の記録が経理に届く経路を作る。
第二に、固定資産の現物実査を定期的に行うこと。台帳の件数が多いほど、幽霊資産は紛れ込みやすい。
第三に、使用を止めた遊休資産についても、減損の検討を怠らないこと。捨てていなくても、使う見込みがなければ資産の価値は失われている。
除却損の未計上は、損失を消すのではなく、償却費という薄い形に引き延ばして見えなくする手口だ。だが、存在しない設備は、いつか必ず数えられる。あなたの会社の固定資産台帳に並ぶ設備は、いま本当に、工場の床の上にあるだろうか。
初出: note「不正会計ケース73 「捨てた設備を、帳簿から消さないでおこう」」(2026.09.21)