
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第55回、「益出し・損出しによる損益調整」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「足りない分は、土地を一区画売ればいい。あと何年かは、それでもつ」
期末の見通しを詰める役員会で、社長は地図を広げてそう言った。会社が戦後から保有してきた遊休地である。簿価はごくわずか、時価は桁違いに高い。売れば、その差額がまるごと利益になる。本業がどれだけ苦しくても、毎年一区画ずつ切り売りすれば、増益記録は続けられる。そういう計算だった。
株式会社ミナカミ工業は、金属加工を手がける年商二百四十億円のメーカーである。かつて全国に工場を持ち、その跡地や社宅用地を多く抱えていた。取得はいずれも数十年前で、簿価は時価をはるかに下回っている。今回のテーマは、この含み益を使った損益調整――いわゆる「益出し」である。
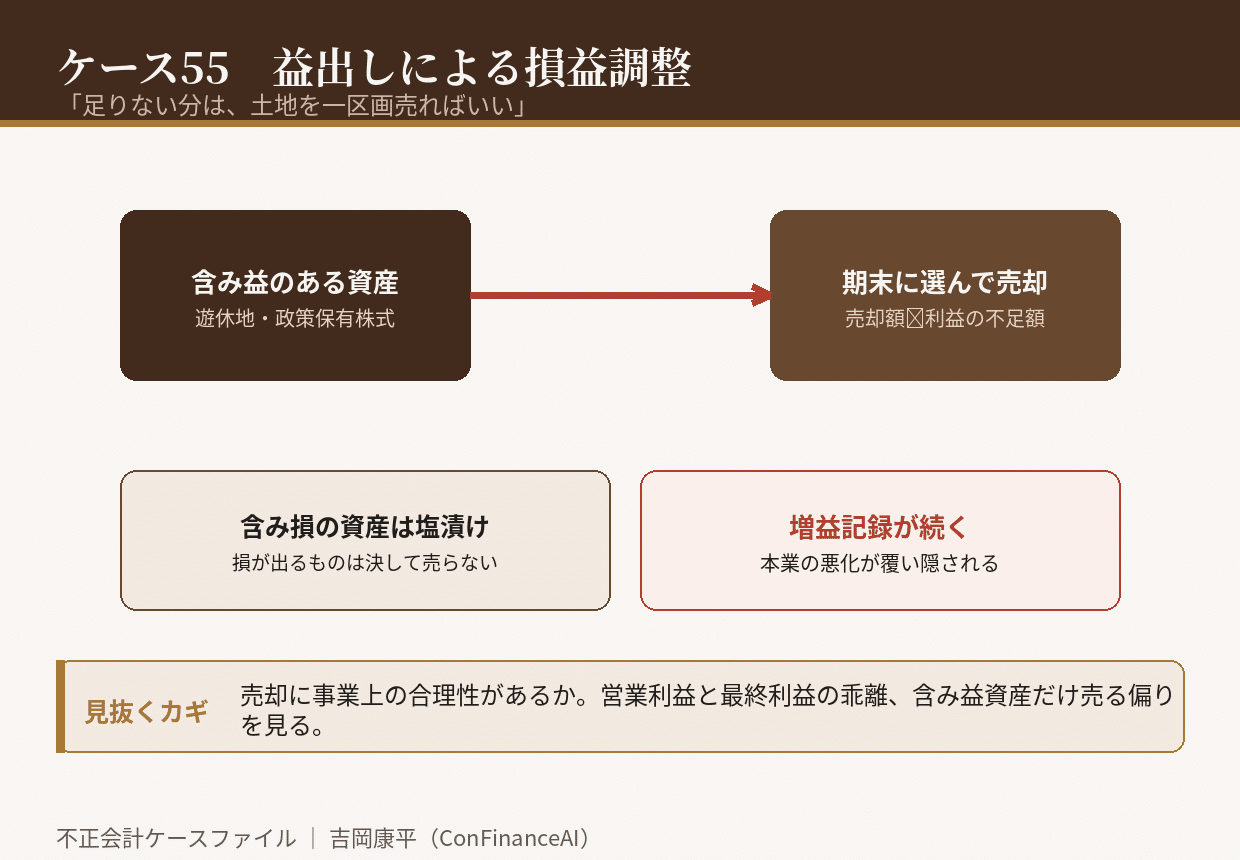
念のためにいえば、資産を売却して利益を計上すること自体は、まったく正当な取引だ。問題は、売る理由と、そのタイミングにある。事業上の必要から売るのではなく、決算の数字を作るために、含み益のある資産だけを選んで売る。そして逆に、含み損のある資産は、損失が出るから決して売らない。この「選び方」に、操作が宿る。
ミナカミ工業は、これを長年にわたって続けた。期末が近づき、利益が予想に届かないと分かると、遊休地や政策保有株式のうち、含み益のあるものを選んで売却する。逆に、含み損を抱えた資産は、何十年も塩漬けのまま持ち続けた。売る資産の選択が、事業戦略ではなく、その期の不足額から逆算されていた。
「本業の努力が足りないとは言わせない。利益はきちんと出しているんだから」
社長の言葉には、本気の自負があった。だが、本業の営業利益は年々細っていた。それを覆い隠していたのが、毎期の固定資産売却益と投資有価証券売却益である。売れる資産には限りがある。増益記録が続くほど、会社の含み益という体力は、静かに削られていった。
崩壊は、売る資産が尽きたときに訪れた。優良な遊休地はあらかた処分され、残っていたのは売却しても益の出ない土地と、含み損を抱えた株式だけだった。売却益という下駄がなくなった途端、決算は本業の実力どおりの赤字に転落した。市場が驚いたのは、赤字の額よりも、「この会社は何年も前から本業では稼げていなかった」という事実の方だった。
調査で明らかになったのは、売却の意思決定に事業上の合理性が乏しかったことだ。稟議書には売却理由が「資産の有効活用」としか書かれておらず、売却額は決まって、その期の利益の不足額とほぼ一致していた。しかも売却の決定は、例外なく期末の一か月以内に集中していた。売る理由が、事業ではなく決算にあった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、資産売却の意思決定に事業上の合理性があるかを確かめること。売却額が利益の不足額と一致するなら、それは事業判断ではなく数字合わせである。
第二に、営業利益と経常・最終利益の乖離を毎期追うこと。売却益で埋め続けている会社は、本業の悪化が見えなくなる。
第三に、含み益のある資産だけが売られ、含み損のある資産が塩漬けにされていないかを見ること。選び方の偏りに、意図が表れる。
益出しによる損益調整は、一つひとつの取引を見れば、どれも適法な売却である。だからこそ長く続いてしまう。だが、含み益は有限だ。切り売りで作った増益記録は、資産が尽きた瞬間に終わる。あなたの会社の利益は、本業が生んだものだろうか。それとも、先人が遺した資産を、少しずつ食べているのだろうか。
初出: note「不正会計ケース55 「足りない分は、土地を一区画売ればいい」」(2026.09.03)