
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第56回、「未払費用・労務債務の計上漏れ」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「タイムカードは、定時で押しておいて。あとは各自の裁量ってことで」
繁忙期を前にした朝礼で、部門長は軽い口調でそう言った。誰も驚かなかった。何年も前から、この職場ではそれが当たり前だった。社員の実労働は帳簿に残らず、支払われるべき残業代も、そこから生じる債務も、決算書のどこにも計上されていなかった。
株式会社ヨシノ物流は、倉庫と配送を手がける年商二百二十億円の会社である。人手不足のなか、現場は慢性的な長時間労働に頼っていた。今回のテーマは、この労務にまつわる債務――未払残業代や未消化の有給休暇にかかる負担が、決算書から抜け落ちる問題である。
会計の考え方はシンプルだ。従業員が働いた分の対価は、支払いが済んでいなくても、その期の費用として計上し、未払費用として負債に立てる。支払うタイミングではなく、労働が提供されたタイミングで費用になる。加えて、未消化の有給休暇のように、将来の支払いが見込まれる労務債務も、要件を満たすなら見積もって計上する必要がある。
ヨシノ物流では、この当たり前が守られていなかった。実際の労働時間が記録されないため、そもそも未払残業代が計算できない。会社は「支払った分=人件費」として処理し、支払っていない分は存在しないものとして扱った。人件費は実態より軽く、利益は実態より重く見えた。
「払っていないものを、どうやって費用に計上するんですか」
経理課長は本気でそう尋ねた。この問いに、問題の根がある。費用は支払いの記録から生まれるのではなく、労働という事実から生まれる。記録がないことは、義務がないことを意味しない。
さらに深刻だったのは、この会社が過去に労働基準監督署から是正勧告を受けていたことだ。同種の未払いが指摘され、追加の支払いが発生する可能性が具体的に見えていた。それでも、引当金は計上されず、注記にも記載されなかった。
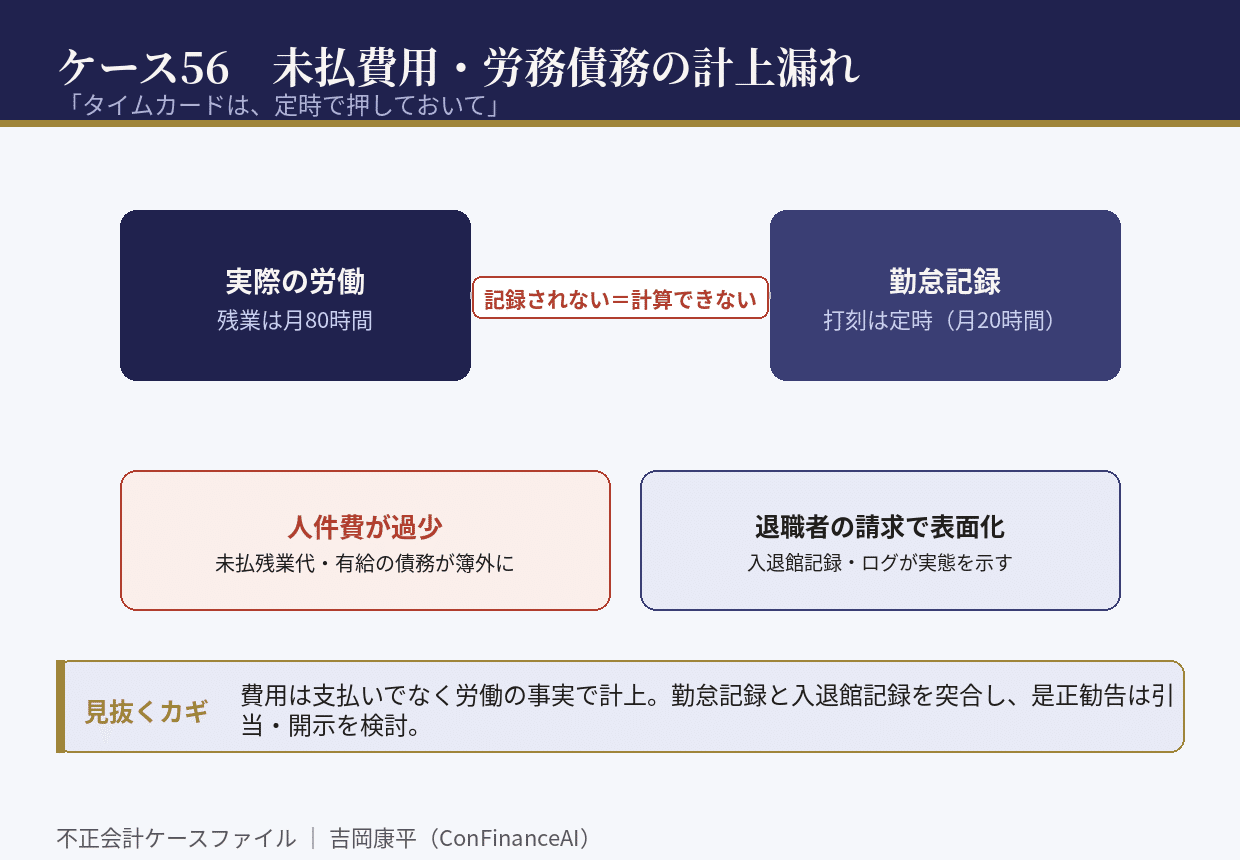
崩壊は、退職した社員による未払賃金の請求から始まった。訴えは他の社員にも広がり、会社は過去にさかのぼって多額の未払残業代を支払うことになった。金額を算定する過程で、記録されていない労働時間の実態が入退館記録やシステムのログから明らかになり、人件費が長年にわたって過少に計上されていたことが確定した。
調査で明らかになったのは、勤怠管理の記録と、実際の在社時間がまったく合っていなかったことだ。タイムカードの打刻は判で押したように定時。一方、入退館の記録やパソコンの稼働ログは、深夜まで伸びていた。同じ会社の中に、二種類の勤務記録が存在していた。片方は帳簿のための記録、もう片方が現実だった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、費用は支払いの事実ではなく、労働が提供された事実に基づいて計上すること。未払いであっても、その期の費用であり負債である。
第二に、勤怠記録と入退館記録・システムログを突き合わせ、実態と乖離していないか確かめること。二種類の記録が併存する会社では、帳簿の方が現実を映していない。
第三に、是正勧告や過去の指摘があるなら、追加支払いの可能性を見積もって引当・開示を検討すること。指摘は、義務が顕在化する予兆である。
未払費用の計上漏れは、粉飾の意図から始まるとは限らない。「払っていないから費用ではない」という素朴な誤解と、現場の慣行が重なって生まれることが多い。だが、働いた事実は消えない。あなたの会社の人件費は、社員が実際に働いた時間を、正直に映しているだろうか。
初出: note「不正会計ケース56 「タイムカードは、定時で押しておいて」」(2026.09.04)