
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第64回、「税務リスクの不計上・不開示」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「否認されるとは限らないでしょう。まだ何も言われていないんですから」
税務リスクの検討会で、財務担当役員はそう言い切った。手元には、顧問税理士から届いた意見書があった。海外子会社との取引価格について、否認される可能性が高いと明記されていた。想定される追徴税額は、年間利益の半分に迫る。それでも、決算書には引当金も注記も載らなかった。
株式会社ホシノ精密は、海外に製造子会社を持つ年商三百二十億円のメーカーである。国内の親会社と海外子会社の間で、部品や技術使用料のやり取りが日常的に行われていた。今回のテーマは、この取引をめぐる税務上の不確実性――追徴のリスクをどう決算に映すかである。
考え方はこうだ。税務上の取扱いに争いが生じる可能性があり、追徴税額の支払いが見込まれ、その金額を合理的に見積もれるなら、引当金として計上する必要がある。計上の要件を満たさない場合でも、重要な不確実性があるなら注記で開示することが求められる。税務調査が始まっていなくても、更正処分を受けていなくても、判断は「その時点で見込まれるかどうか」で行う。
ホシノ精密は、そのいずれもしなかった。グループ内取引の価格設定は、税務上の観点からは説明が難しい水準にあり、それを裏づける文書も整っていなかった。顧問税理士は繰り返し警告していた。それでも会社は「まだ指摘されていない」ことを理由に、リスクを決算に反映しなかった。
「引当を積んだら、こちらから問題があると認めるようなものだ」
役員のこの言い分は、第40話で扱った訴訟リスクの隠蔽とよく似ている。相手に手の内を明かしたくないという心理が、開示の判断を曇らせる。だが、投資家に対してリスクを伏せてよい理由にはならない。
さらに問題だったのは、税効果会計への影響である。将来の追徴が見込まれる状況は、繰延税金資産の回収可能性の判断にも関わる。だが、その連携も行われていなかった。税務の問題が、税務の担当者の中だけに閉じていた。
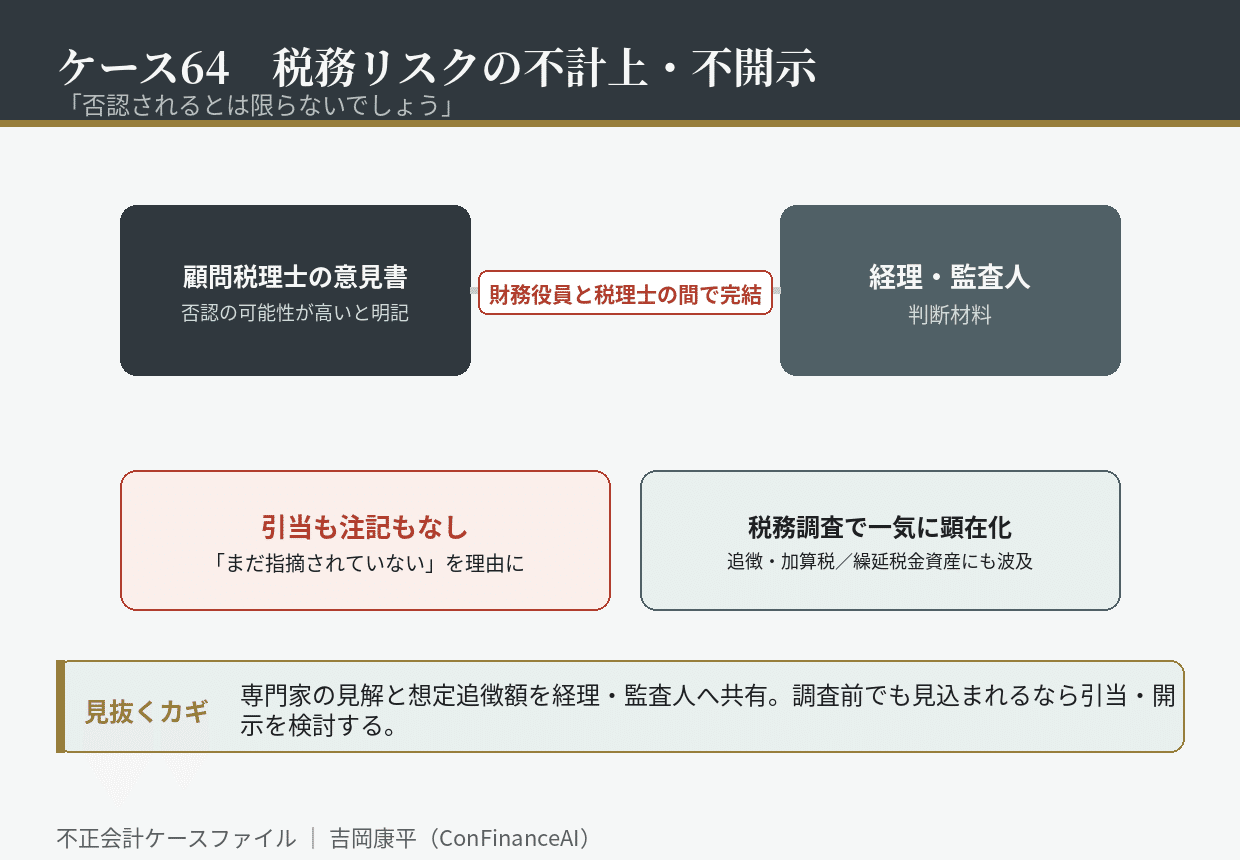
崩壊は、税務調査の開始とともに来た。海外子会社との取引価格が問題とされ、多額の追徴課税と加算税が課された。金額は顧問税理士が警告していた水準とほぼ一致していた。決算書に何の予告もなかったため、市場は突然の巨額損失として受け止めた。問われたのは追徴そのものより、「警告を受けていながら伏せていた」という事実だった。
調査で明らかになったのは、税理士の意見書が経理部門と監査人に共有されていなかったことだ。税務は財務担当役員と顧問税理士の間で完結し、その内容が会計処理の判断材料として上がってこなかった。同じ会社の中に、リスクを知っている人と、決算書を作る人が、別々に存在していた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、税務上の不確実性について、専門家の見解と想定される追徴額を経理部門と監査人に共有すること。判断材料が届かなければ、判断は行われない。
第二に、税務調査が始まっていなくても、追徴が見込まれるなら引当・開示を検討すること。指摘を受けていないことは、リスクがないことを意味しない。
第三に、税務リスクが繰延税金資産の回収可能性にも影響することを踏まえ、税務と会計の担当者が連携すること。税務の問題は、税務だけの問題ではない。
税務リスクの不計上は、数字を書き換える不正ではない。専門家の警告を、決算書の外に置いたままにする不作為である。だが税務調査は、いつか必ず来る。あなたの会社の顧問税理士が警告している事柄は、決算書に、何らかの形で映っているだろうか。
初出: note「不正会計ケース64 「否認されるとは限らないでしょう」」(2026.09.12)