
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第59回、「重要な後発事象の不開示」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「決算日の後に起きた話ですから、今回の決算には関係ありません」
経理部長は、そう言って書類を閉じようとした。倒産したのは、売上の三割を占める最大の取引先である。回収不能となる売掛金は、会社の年間利益を軽く超えていた。それでも彼の理屈では、決算日の翌日以降に起きたことは、今回の決算とは無関係だった。
株式会社カワベ工機は、産業機械の部品を製造する年商百六十億円のメーカーである。長年にわたり、一社の大口顧客に大きく依存していた。今回のテーマは、決算日の後に起きた出来事をどう扱うか――後発事象の開示である。
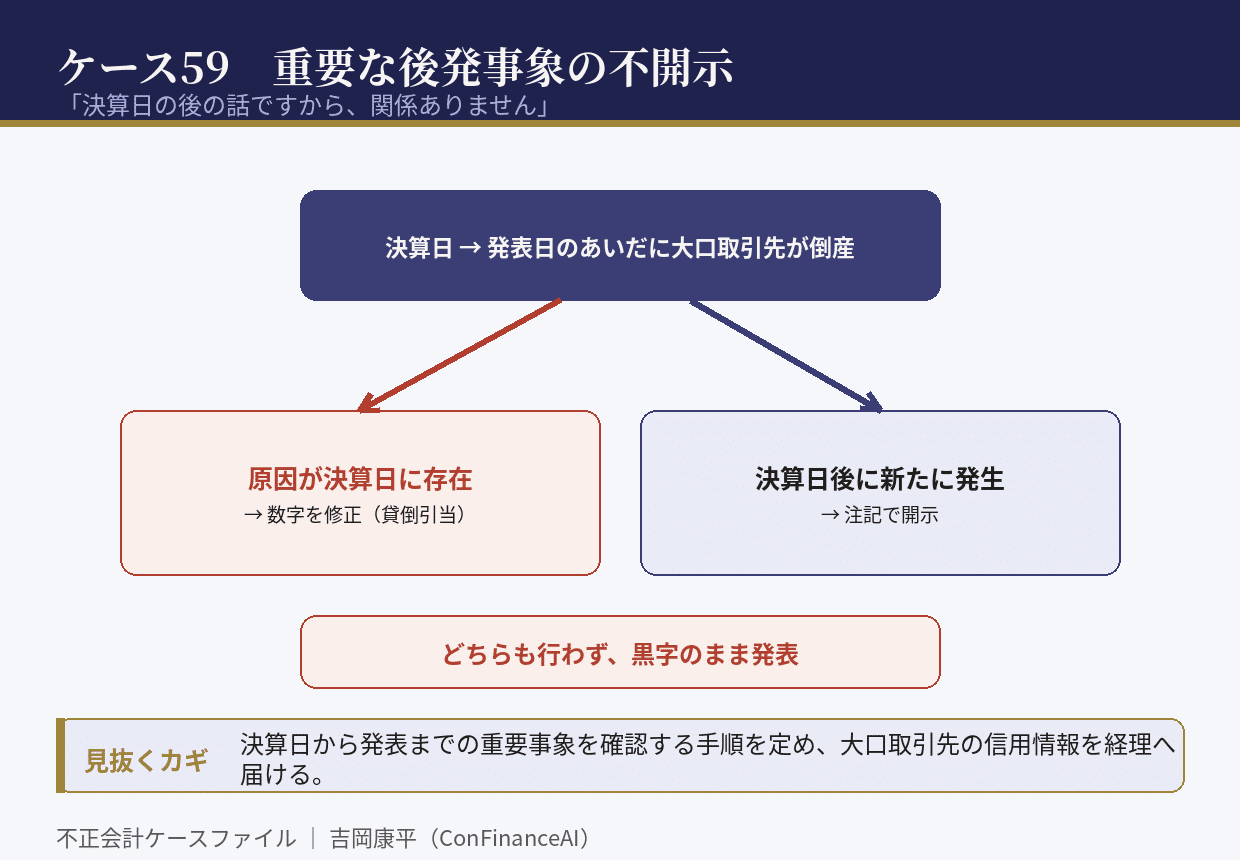
考え方を整理したい。決算日の翌日から決算発表までのあいだに起きた重要な出来事は、性質によって扱いが二つに分かれる。ひとつは、決算日の時点ですでにその原因が存在していた場合。この場合は、決算の数字そのものを修正する必要がある。取引先の財政状態がすでに悪化していて、その延長線上で倒産に至ったのなら、決算日時点の売掛金の評価に反映させなければならない。
もうひとつは、決算日より後に新たに発生した事象の場合。この場合は数字を修正しないが、投資家の判断に重要な影響を与えるなら、注記で開示しなければならない。火災、大型の訴訟、重要な事業の譲渡、大規模な資金調達などが典型だ。
カワベ工機は、そのどちらもしなかった。取引先の倒産について、数字の修正も、注記の開示も行わなかった。しかも実態を調べると、取引先の資金繰り悪化は決算日よりかなり前から表面化しており、支払いの遅延も生じていた。つまり、決算日時点ですでに原因は存在していた。本来なら、貸倒引当金として当期の損失に反映すべき事案だった。
「決算発表まで、あと二週間しかない。今から数字を作り直すのは無理です」
経理部長の本音は、そこにあった。判断の基準は、あるべき会計処理ではなく、間に合うかどうかだった。
崩壊は、決算発表の直後に訪れた。取引先の倒産が報道され、市場は当然「カワベ工機への影響は」と問うた。会社は開示を迫られ、公表したばかりの決算に多額の貸倒損失が必要であることを認めた。発表からわずか数週間での事実上の下方修正に、市場の信頼は大きく損なわれた。決算発表の時点で会社が事実を知っていたことも、すぐに明らかになった。
調査で明らかになったのは、後発事象を確認する手続きが存在しなかったことだ。決算日から発表までのあいだに重要な事象が起きていないかを、誰が、いつ、どう確認するのかが決まっていなかった。営業部門は取引先の異変を早くから把握していたが、その情報が経理に届く道筋もなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、決算日から発表までの期間に起きた重要な事象を確認する手続きを、社内の手順として定めること。担当と時期を決めなければ、確認は行われない。
第二に、後発事象は「数字を修正すべきもの」と「注記で開示すべきもの」に分かれること。原因が決算日時点で存在していたなら、数字に反映させる必要がある。
第三に、大口取引先の信用状況を継続的に監視し、営業部門の情報が経理に届く経路を作ること。異変は決算日より前から現れている。
後発事象の不開示は、決算日という一本の線を盾にして、都合の悪い現実を締め出す行為だ。だが投資家が知りたいのは、決算日の写真ではなく、いま会社に何が起きているかである。あなたの会社が決算を発表する日、その時点で知っている重要な事実は、すべて伝えられているだろうか。
初出: note「不正会計ケース59 「決算日の後の話ですから、関係ありません」」(2026.09.07)