
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第52回、「株式報酬費用の未計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「現金は一円も払っていませんよ。だから費用も発生していません」
上場準備の過程で会計処理を問われたCFOは、当然のことのようにそう答えた。会社はこの二年、採用と引き留めのために、役員にも社員にもストックオプションを気前よく配っていた。人材への投資としては成功していた。ただ、その対価が損益計算書のどこにも現れていなかった。
株式会社ソライロ・テクノロジーズは、法人向けの分析サービスを手がける年商六十億円の成長企業である。資金は潤沢ではなく、現金の報酬では大手に太刀打ちできない。そこで用いたのが、株式を使った報酬だった。今回のテーマは、この株式報酬をどう会計に映すか――費用の未計上である。
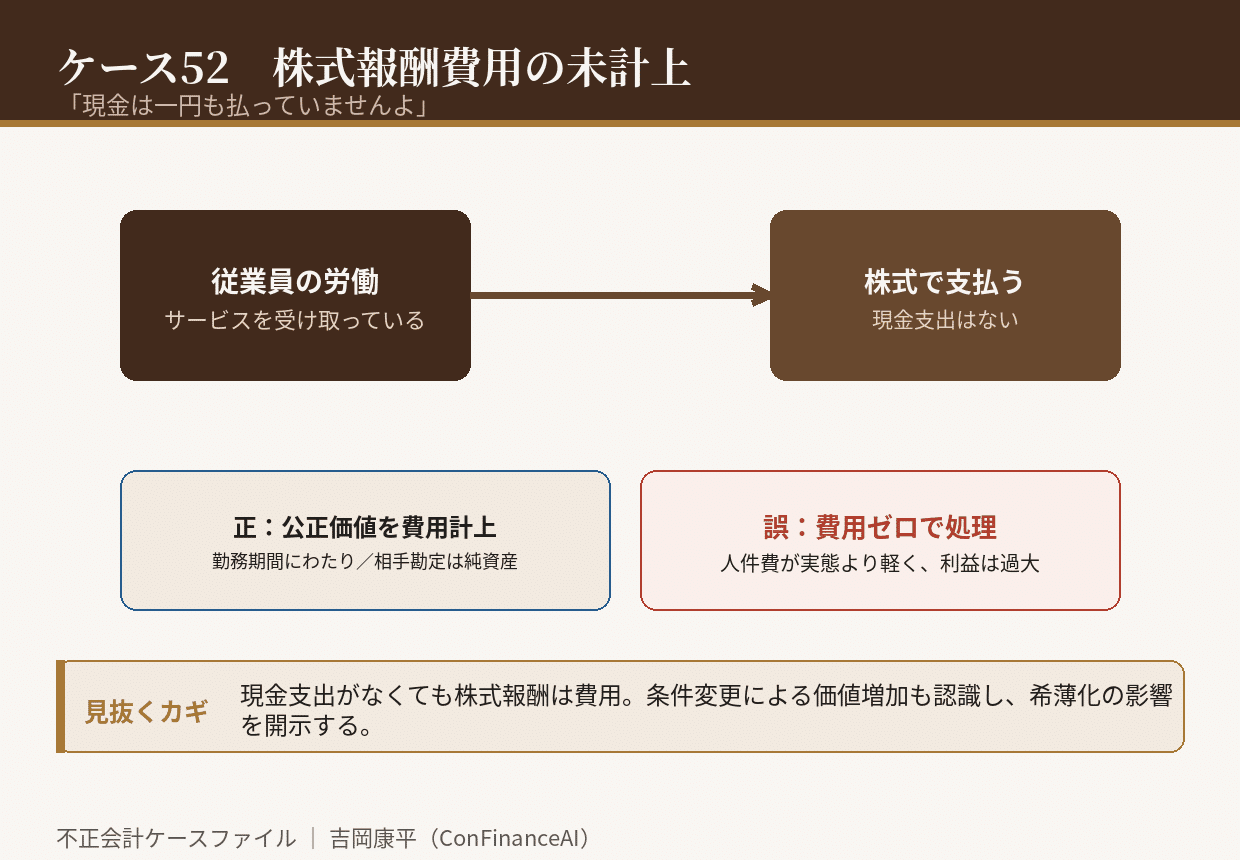
考え方はシンプルだ。ストックオプションや譲渡制限付株式は、従業員から労働というサービスを受け取る対価として渡している。対価を現金で払うか、株式で払うかの違いにすぎない。現金で払えば人件費になるのに、株式で払えば費用がゼロというのは、筋が通らない。だから、付与した時点でその公正な価値を見積もり、勤務期間にわたって費用として計上する必要がある。相手勘定は純資産(新株予約権など)で、現金は出ていかない。
ソライロ・テクノロジーズは、この処理をまったく行わなかった。「現金支出がない=費用がない」という理解のまま、付与の事実だけが注記に軽く触れられていた。しかも、権利行使の条件を後から有利に変更したときも、それによって価値が増えた分を追加の費用として認識していなかった。
「費用に計上したら、赤字が膨らむ。投資家に説明できません」
CFOはのちにそう認めた。株式報酬を厚くするほど、実態としての人件費は増えている。それでも損益計算書の人件費は前年並みに見えた。利益は実力以上に良く見え、同時に、既存株主の持分が薄まっていく事実も伝わりにくくなっていた。
崩壊は、上場審査の過程で訪れた。過年度の株式報酬について費用計上が必要と判断され、遡って処理し直したところ、公表していた黒字が赤字に転じたのである。市場に語ってきた「黒字化」の物語は、株式で払った人件費を数えていなかっただけだった。加えて、大量に発行された潜在株式による希薄化の影響も、初めて具体的な数字として示された。
調査で明らかになったのは、付与の意思決定と会計処理が切り離されていたことだ。ストックオプションの付与は経営会議で決められ、条件変更も柔軟に行われていた。しかし、その情報が経理部門に届き、費用として見積もられる仕組みがなかった。人事の施策と、会計の処理が、別々に走っていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、株式報酬は現金支出がなくても費用であること。付与時の公正な価値を見積もり、勤務期間にわたって計上する。
第二に、権利行使条件の変更など、付与後の条件見直しも会計処理に影響すること。条件を有利にすれば、その分の価値の増加を認識する必要がある。
第三に、潜在株式による希薄化の影響を投資家に示すこと。株式で払った報酬の負担は、最終的に既存株主が負う。
株式報酬の未計上は、現金が動かないという一点から「費用ではない」と誤解されやすい。だが、渡しているのは会社の価値の一部であり、受け取っているのは労働である。あなたの会社の人件費は、株式で払った分まで、正直に映しているだろうか。
初出: note「不正会計ケース52 「現金は一円も払っていませんよ」」(2026.08.31)