
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第76回、「見せ金増資(資本の水増し)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「入金は一日だけ、置いておいてくれれば結構です。すぐにお返ししますので」
引受先を訪ねた社長は、そう頭を下げた。求めたのは出資ではなく、資本金の払込みを装うための資金の一時的な貸し借りだった。翌日には貸付金の名目で全額を返す。会社に残るのは、増資が完了したという登記と、二倍になった資本金の記載だけ。実体のない資本が、書類の上だけで生まれようとしていた。
株式会社ヨシムラ・システムズは、システム開発を手がける年商五十億円の会社である。財務は傷んでおり、自己資本比率の低下から金融機関の目も厳しくなっていた。今回のテーマは、この資本を実体なく膨らませる手口――いわゆる見せ金による増資である。
仕組みは単純だ。増資の払込みには、実際に資金が会社に入る必要がある。そこで、引受先に一時的に資金を用意してもらい、払込金として入金する。払込みの証明が取れて登記が済んだら、その資金を貸付金や前払金といった名目で引受先へ戻す。会社の口座には一時的にお金が通過するだけで、実質的に資本は増えていない。
ヨシムラ・システムズが行ったのも、この形だった。資本金は倍増し、貸借対照表の自己資本比率は劇的に改善した。金融機関への説明資料には、増資による財務基盤の強化が誇らしげに記されていた。だが同時に、資産の側には正体の曖昧な「長期貸付金」が同額計上されていた。増えた資本と、増えた貸付金。その二つは、同じお金だった。
「実質的に何も増えていないなら、それは資本ではありません」
後に調査でこう指摘したとき、経理担当は言葉を返せなかった。会計上、実体のない払込みは資本として認められない。回収の見込みのない貸付金であれば、なおさらだ。資本の水増しは、そのまま資産の水増しでもあった。
さらに、この増資は取引先への説明にも使われていた。財務が改善したという資料をもとに、支払条件の緩和を引き出していた。虚偽の資本が、実際の取引条件を動かしていた。
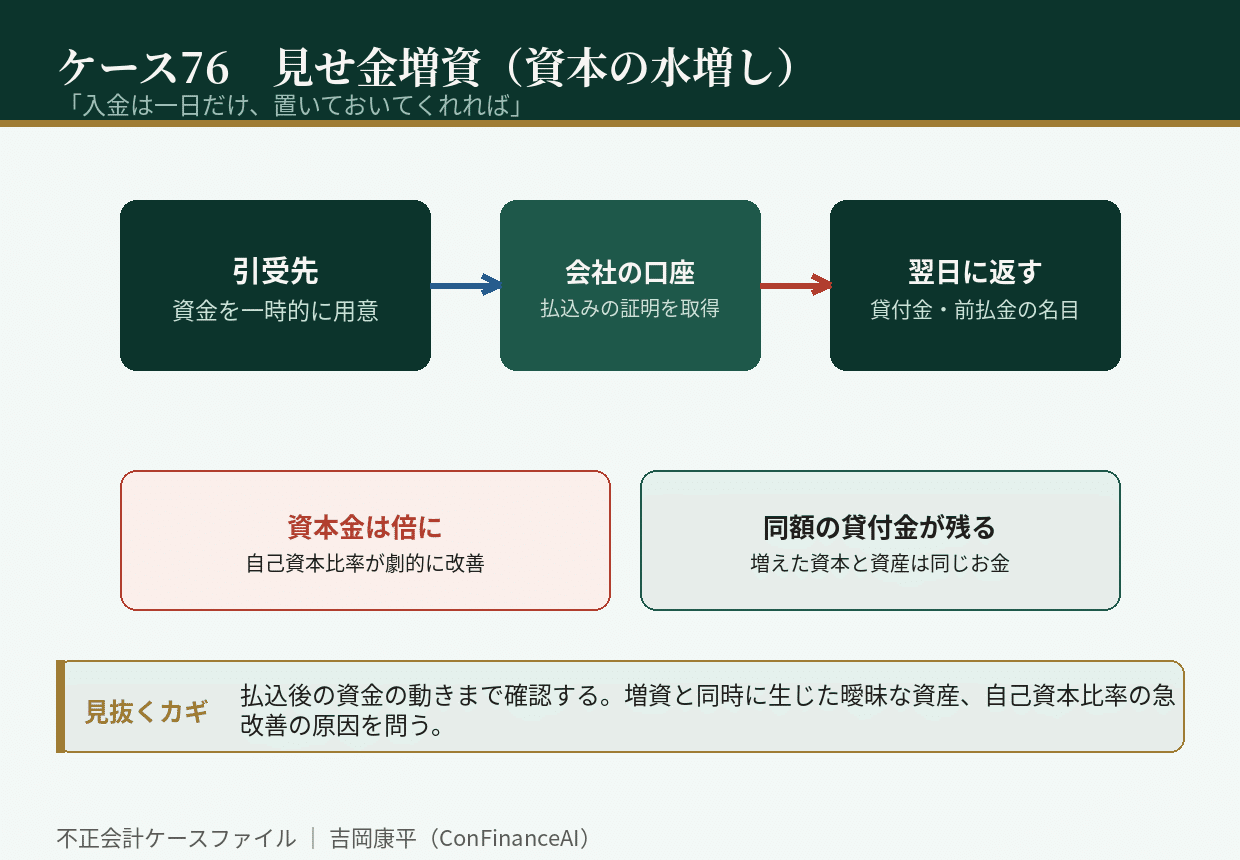
崩壊は、資金繰りの悪化とともに訪れた。増資したはずなのに、手元資金はまったく増えていない。金融機関が資金の動きを詳しく確認すると、払込日の翌営業日に同額が流出していた事実が明らかになった。監査法人が貸付金の回収可能性を検証すると、引受先にその資力はなく、回収は見込めなかった。計上されていた資本と資産は、いずれも実体を欠いていた。
調査で明らかになったのは、この一連の流れが最初から設計されていたことだ。払込みと戻しの日程、名目、金額まで、事前の計画メモに記されていた。増資の目的は事業のための資金調達ではなく、貸借対照表の見栄えを整えることだった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、増資の払込みが実体を伴っているかを、払込後の資金の動きまで含めて確認すること。翌営業日に同額が流出しているなら、それは資本ではない。
第二に、増資と同時に発生した貸付金・前払金など、正体の曖昧な資産に注意すること。増えた資本と同額の資産は、同じお金かもしれない。
第三に、自己資本比率の急改善を、その原因まで含めて確かめること。数字の改善が、事業の改善を意味するとは限らない。
見せ金増資は、損益計算書に一円の影響も与えない。膨らむのは資本と資産だけだ。だからこそ、利益ばかりを見ていると見過ごされる。だが、通り抜けただけのお金は、会社の体力にはならない。あなたの会社の自己資本は、いま本当に、会社の中に残っているだろうか。
初出: note「不正会計ケース76 「入金は一日だけ、置いておいてくれれば」」(2026.09.24)