
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第71回、「返品権付き販売の見積り未計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「返ってきたら、そのとき考えればいい。今は売れた分を素直に立てましょう」
期末の締めの打ち合わせで、経理課長はそう言った。その商品は、契約上いつでも返品できる条件で卸していた。過去の実績を見れば、三割前後が必ず戻ってくる。それでも売上は、出荷した数量の満額で計上されていた。返品は「起きてから考える」問題として、決算の外に置かれていた。
株式会社ハヤマ・コスメティクスは、化粧品を製造して全国の小売店へ卸す年商百八十億円のメーカーである。業界の慣行として、売れ残った商品は返品を受け付けていた。今回のテーマは、この返品を前提とした販売をどう会計に映すか――返品権付き販売の見積りである。
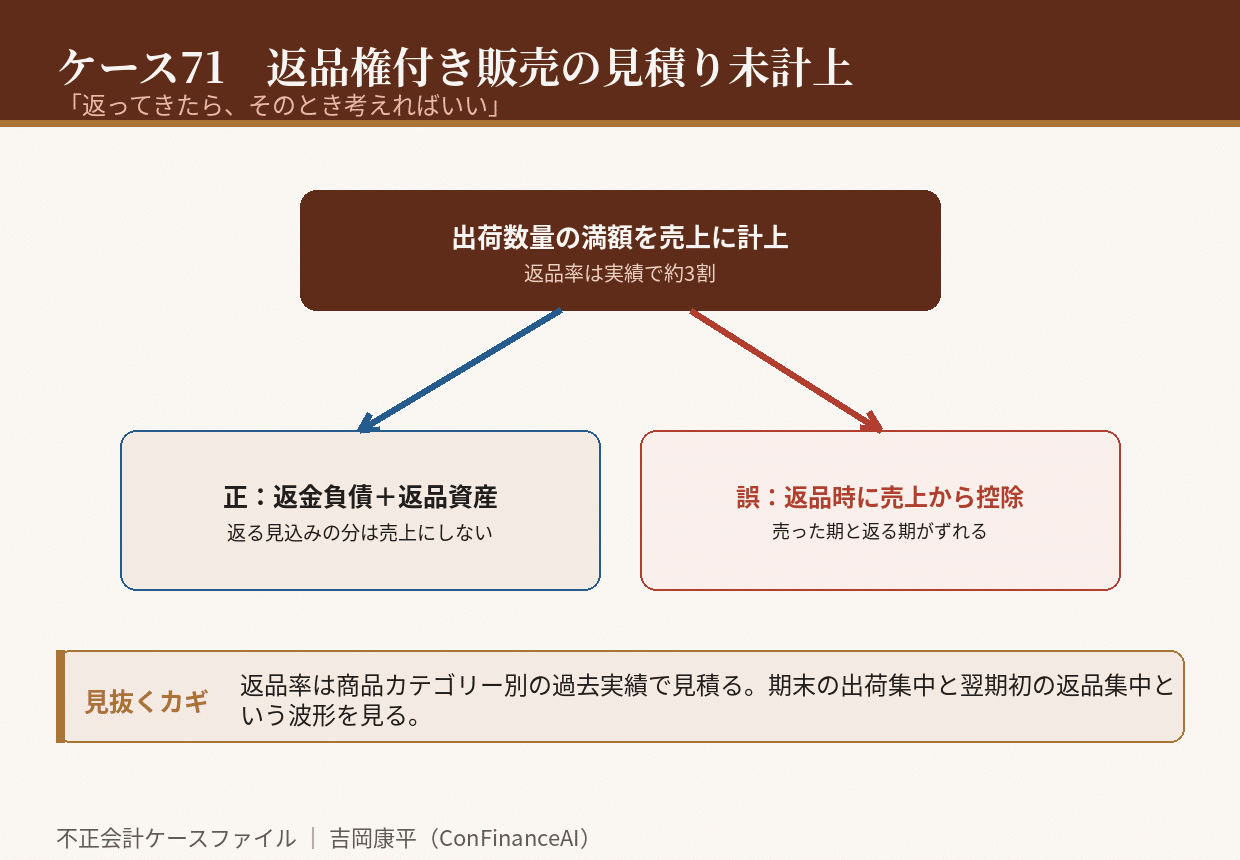
考え方を整理したい。返品される可能性がある販売では、出荷した金額の全額を売上にしてはいけない。返品されると見込まれる分については、売上を計上せず「返金負債」として負債に立てる。同時に、戻ってくると見込まれる商品の原価を「返品資産」として資産に計上する。要は、返ってくる見込みの部分は、最初から売れていないものとして扱う。見積りの土台になるのは、過去の返品実績だ。
ハヤマ・コスメティクスは、この処理をしていなかった。出荷数量の全額を売上に立て、返品が実際に発生した期に、その分を売上から差し引いていた。返品の見込みは、どこにも積まれていなかった。結果として、大量に出荷した期は売上が膨らみ、返品が戻ってくる翌期はその分だけ削られる。売った期と、返ってくる期が、ずれていた。
「返品率なんて、商品ごとにばらばらです。見積れるものではありません」
課長はそう主張した。だが、社内の販売管理システムには、商品カテゴリー別の返品実績が何年分も蓄積されていた。見積れないのではなく、見積ろうとしていなかった。しかも期末が近づくと出荷が集中し、その分の返品が翌期に押し寄せる循環が、年々大きくなっていた。
崩壊は、季節商品の大量返品で訪れた。期末に押し込むように出荷した商品が、翌期の初めに想定を超える規模で戻ってきたのである。売上の取り消しが集中し、四半期の業績が大きく落ち込んだ。監査法人が過去の返品実績を集計すると、返品率は安定して三割前後で推移していた。十分に見積り可能な水準だった。
調査で明らかになったのは、返品データが販売部門のシステムに留まっていたことだ。返品率は日々把握されていたが、その数字が会計処理に結びつけられていなかった。第51話のポイント引当と同じ構図で、実績を持っている部門と、見積りを行うべき部門が、切り離されていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、返品が見込まれる販売では、その分の売上を計上せず返金負債と返品資産を計上すること。返ってくる見込みの部分は、最初から売れていない。
第二に、返品率の見積りには、商品カテゴリー別の過去実績を用いること。実績が蓄積されているなら「見積れない」とは言えない。
第三に、期末に出荷が集中し、翌期初に返品が集中していないかを見ること。この波形は、売った期と返る期のズレを示している。
返品権付き販売の未計上は、架空の取引を作らない。商品も注文も本物で、いずれ本当に一部は売れる。ただ、返ってくると分かっている分まで、売れたことにしているだけだ。あなたの会社の売上のなかに、来期には戻ってくる商品は、どれだけ含まれているだろうか。
初出: note「不正会計ケース71 「返ってきたら、そのとき考えればいい」」(2026.09.19)