
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第82回、「手形の書換え(ジャンプ)による不良債権隠し」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「期日が来たら、書き換えればいいでしょう。不渡りにさえならなければ」
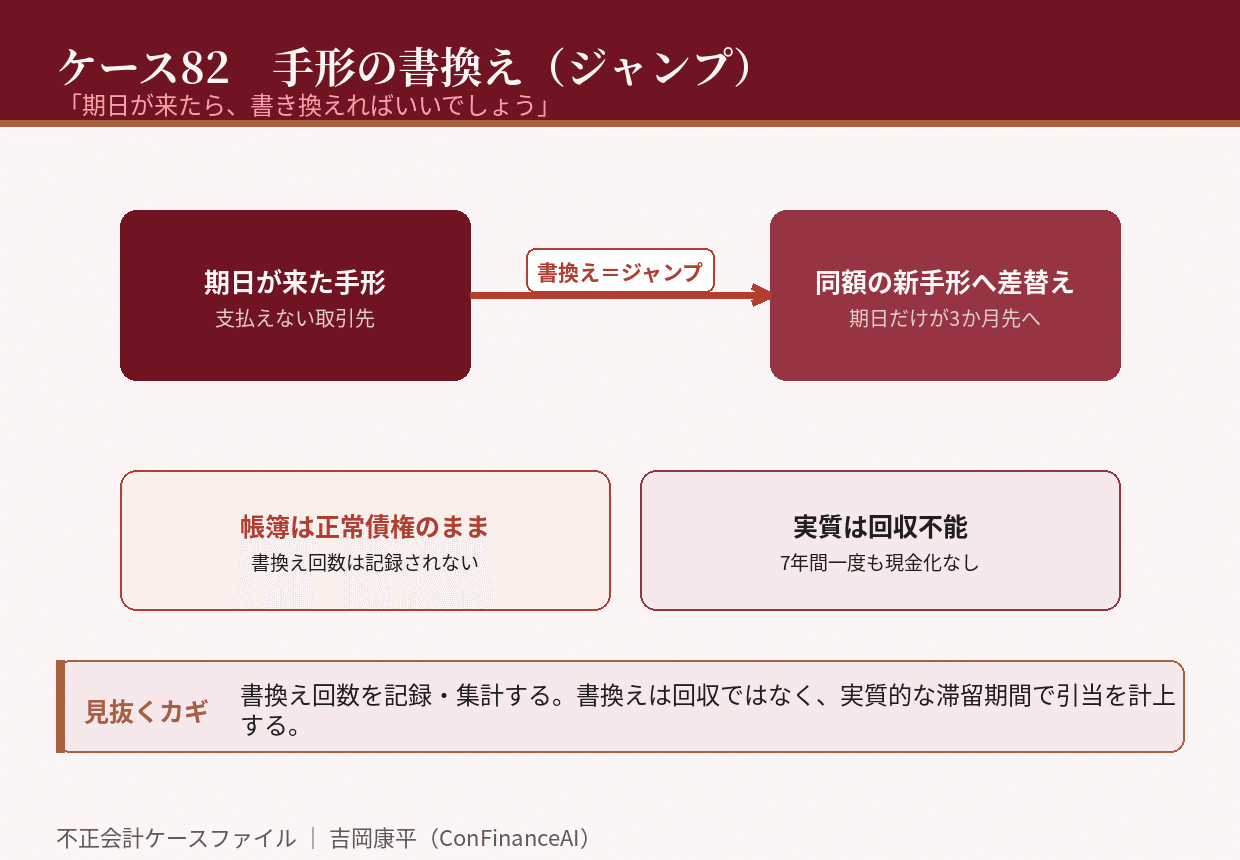
営業部長は、事もなげにそう言った。取引先が振り出した手形の期日が近づくたび、新しい手形と差し替える。金額は変わらない。期日だけが、三か月ずつ先へ動いていく。回収されていないのに、帳簿の上では「期日未到来の正常な受取手形」であり続けた。
株式会社カリヤ鋼機は、建設機械の部品を扱う年商九十億円の商社である。取引先の一社が資金繰りに行き詰まってから、代金の回収は手形に頼るようになっていた。今回のテーマは、この手形の書換え――いわゆるジャンプによる、不良債権の隠蔽である。
仕組みを説明したい。手形は期日が来れば現金化される。だが支払えない相手が「期日を延ばしてほしい」と頼み、同額の新しい手形を差し出す。これが書換え、ジャンプだ。会社は不渡りを避けられ、相手も倒産を免れる。当座はどちらにとっても好都合に見える。
だが会計上、意味はまったく違う。書換えは回収ではない。同じ債権が、期日を変えて生き延びているだけだ。何度も書き換えられている手形は、実質的にすでに回収困難な債権である。だから貸倒引当金を積み、場合によっては破産更生債権等として区分し直す必要がある。
カリヤ鋼機は、そのいずれもしなかった。手形の帳簿には期日と金額だけが記録され、「何回目の書換えか」という情報は残されていなかった。だから一枚一枚を見れば、どれも期日未到来の正常な手形に見える。七年にわたって書き換えられ続けた債権も、期日が半年先という顔をして並んでいた。
「書き換えた回数を数えている人が、誰もいなかったんです」
後に経理課長はそう漏らした。回数さえ集計すれば、異常は一目で分かった。だが、そのデータは誰も持っていなかった。
崩壊は、その取引先の民事再生申立てで訪れた。書き換えられ続けていた手形は当然のように紙切れとなり、多額の貸倒損失が一度に計上された。監査法人が手形の受入履歴を過去にさかのぼって突き合わせると、同一金額の手形が何年にもわたって差し替えられていた事実が浮かび上がった。実質的な回収は、最初の数年で止まっていた。
調査で明らかになったのは、書換えの承認が営業部門の中で完結していたことだ。回収条件の変更にあたる重大な判断が、担当者と部長の判断だけで繰り返されていた。経理は差し替え後の手形しか見ておらず、与信管理の部署もこの事実を把握していなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、手形の書換え回数を記録し、集計すること。回数が積み上がっている債権は、実質的に回収困難である。
第二に、書換えは回収ではないと認識し、実質的な滞留期間に応じて貸倒引当金を計上すること。期日が未到来であることは、正常であることを意味しない。
第三に、回収条件の変更には営業部門以外の承認を求めること。取引を続けたい部門だけで判断すれば、書換えは止まらない。
手形のジャンプは、書類の上では何ひとつ異常がない。期日未到来の手形が、きちんと保管されているだけだ。だが、同じ金額の紙が何年も差し替えられ続けているなら、そこにあるのは債権ではなく、先送りされた損失である。あなたの会社の受取手形は、何回目の期日を迎えているだろうか。
初出: note「不正会計ケース82 「期日が来たら、書き換えればいいでしょう」」(2026.09.30)