
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第50回、「過年度修正の隠蔽」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「過去には触らず、今期の中で処理しよう。修正再表示なんてしたら、大騒ぎになる」
誤りの報告を受けた社長は、即座にそう決めた。会議室にいた誰もが、その判断のまずさに気づいていた。だが、誰も強くは言えなかった。過去の決算が間違っていたと認めることの重さと、今期の損益にそっと紛れ込ませることの手軽さ。天秤は、あっけなく後者に傾いた。
株式会社コウナン工業は、産業用ポンプを手がける年商二百三十億円のメーカーである。ある年、過去数期にわたって在庫の評価と経費の計上に誤りがあったことが、社内で判明した。金額は無視できない規模だった。今回のテーマは、その誤りそのものではない。誤りが見つかった「後」の対応――過年度修正の隠蔽である。
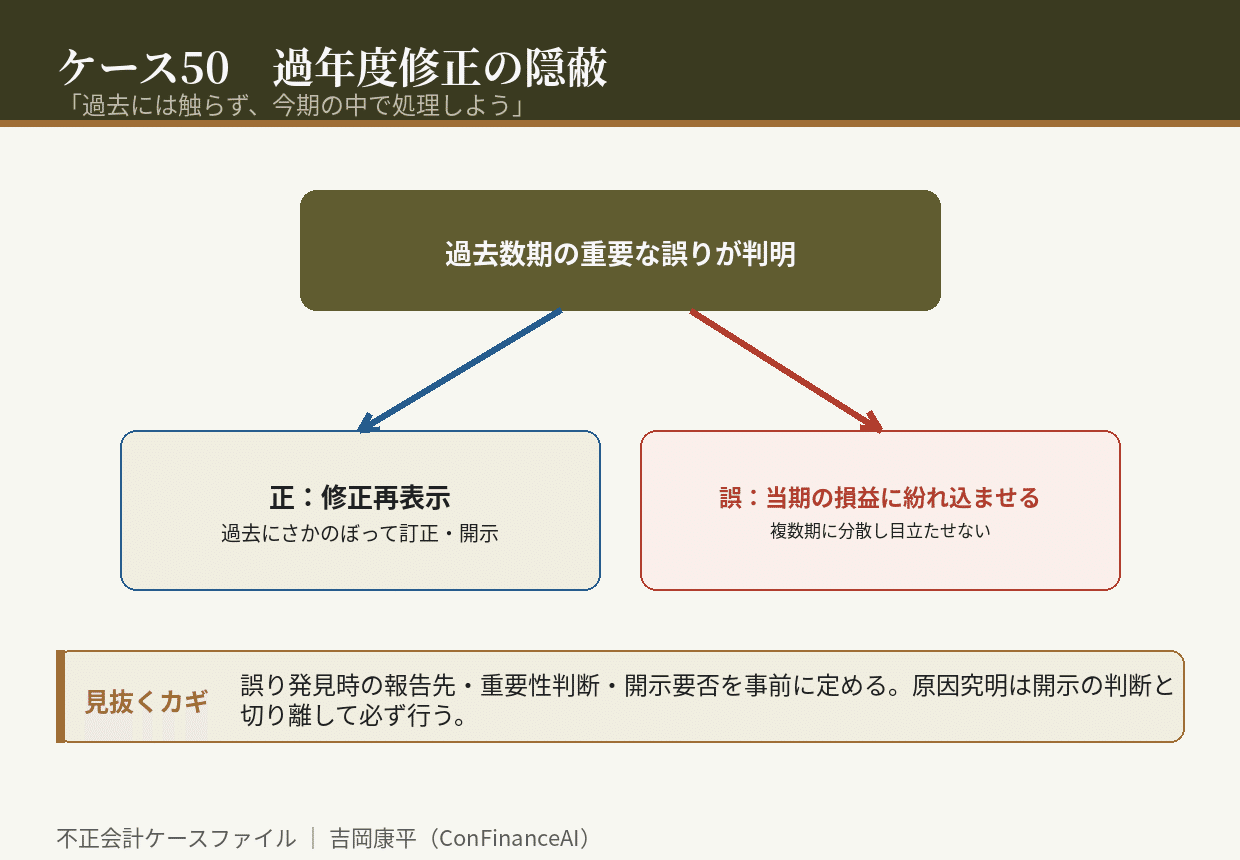
会計のルールでは、過去の財務諸表に重要な誤りが見つかった場合、原則として過去にさかのぼって訂正し、その事実を明らかにしなければならない。修正再表示と呼ばれる処理だ。過去の決算を見て投資判断をした人たちに、「あの数字は間違っていました」と伝えるための仕組みである。誤りを当期の損益にまとめて押し込んで済ませることは、認められていない。
コウナン工業は、この原則を回避した。過去の誤りを、当期の「特別損失」や「たな卸資産評価損」といった通常の項目にまぎれ込ませ、あたかも今期に発生した事象であるかのように処理した。しかも、複数の期に分散させ、一度に大きく出ないよう調整していた。過去の決算数値には、一切手を触れなかった。
「間違いを認めるより、今期の中で薄めた方が、傷は浅い」
役員の一人はそう語った。だが、この判断には二重の問題があった。ひとつは、過去の投資家に誤った情報を放置したこと。もうひとつは、当期の損益に本来関係のない損失を混ぜ、今度は当期の業績を正しく伝えられなくなったことである。誤りを隠すために、新たな誤りが作られていた。
さらに深刻だったのは、原因究明が行われなかったことだ。誤りを表に出さないと決めた以上、なぜ起きたのかを掘り下げる作業も止まる。再発を防ぐ機会が、そこで失われた。
崩壊は、内部通報から始まった。処理に納得できなかった経理担当者が、社外の窓口に事実を伝えたのである。調査の結果、過去の誤りとその隠蔽が明らかになり、会社は複数年度にわたる有価証券報告書の訂正を余儀なくされた。当初「大騒ぎ」を避けるために選んだ道が、結果としてはるかに大きな騒ぎを招いた。市場が問題にしたのは、最初の誤りより、それを知りながら隠した判断の方だった。
調査で明らかになったのは、誤りが見つかったときの社内手続きが存在しなかったことだ。誰に報告し、誰が重要性を判断し、どう開示するか。決まっていなかったから、その場の空気と経営者の一存で処理が決まった。仕組みの不在が、隠蔽を選ばせていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、過去の誤りが見つかったときの社内手続き(報告先・重要性の判断・開示の要否)をあらかじめ定めておくこと。仕組みがなければ、その場の空気が判断を決める。
第二に、重要な誤りは、当期の損益に紛れ込ませず、原則どおり過去にさかのぼって訂正すること。当期に押し込めば、今度は当期の業績が歪む。
第三に、誤りの原因究明を、開示の判断とは切り離して必ず行うこと。表に出さないと決めた瞬間、再発防止の機会も失われる。
過年度修正の隠蔽は、最初の誤りが単純なミスであっても、それを隠した瞬間に、意図的な不正へと性質を変える。そして市場が厳しく問うのは、間違えたことよりも、間違いをどう扱ったかである。あなたの会社では、過去の誤りが見つかったとき、それを正直に表に出せる仕組みがあるだろうか。
初出: note「不正会計ケース50 「過去には触らず、今期の中で処理しよう」」(2026.08.29)