
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第49回、「海外子会社の帳簿外現金(裏金)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「現地のやり方には、口を出さないでください。それでこの十年、うまくやってきたんです」
本社から来た監査担当が資料の提出を求めると、現地法人の社長は静かに、しかしはっきりとそう言った。彼は現地で二十年近く事業を築いてきた人物で、本社の役員より現地の事情に通じていた。その圧倒的な情報の差が、長いあいだ、本社の目を届かなくさせていた。
タイセイ・グローバル株式会社は、産業機械を手がける年商六百億円のメーカーである。アジアに複数の生産・販売子会社を持ち、そのうちの一つで、長年にわたり帳簿に載らない現金がプールされていた。今回のテーマは、この「簿外の現金」がどう作られ、なぜ見つからなかったかである。
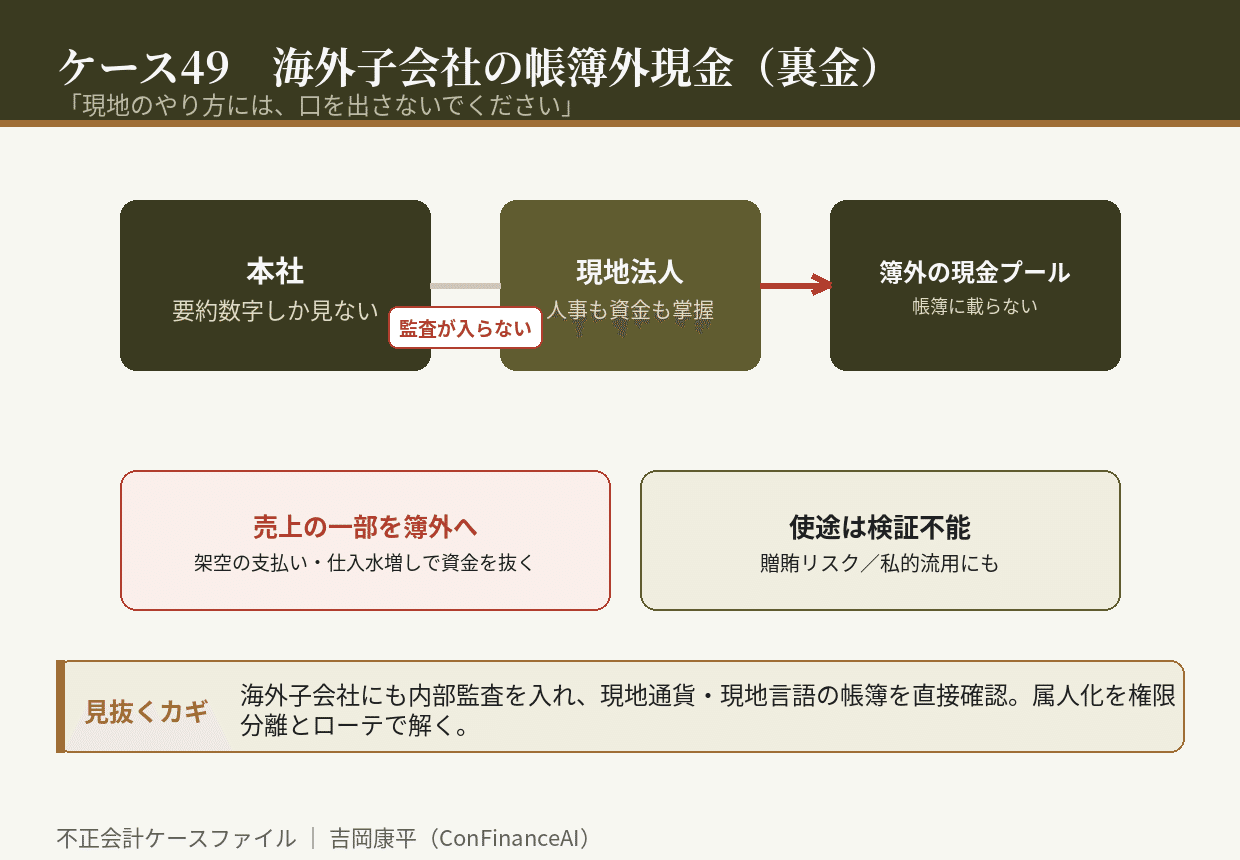
作り方は、いくつかの経路が組み合わされていた。ひとつは、売上代金の一部を会社の口座に入れず、別の口座や現金のまま受け取る方法。もうひとつは、実態のない外部への支払いを装って資金を抜き、現地でプールする方法だ。仕入価格をあらかじめ高く設定し、差額を受け取る仕組みもあった。いずれも、帳簿には正常な取引として記録される。抜かれた資金だけが、記録の外に出る。
問題は、その使途である。この簿外資金は、現地での接待や、行政手続きを円滑に進めるための支払いに使われていた。国によっては、公務員への支払いは贈賄として厳しく処罰される。日本の親会社も、海外の法令や自国の法令によって責任を問われうる。会計不正が、そのまま重大な法令違反に直結していた。
「本社に相談したら、必ず止められる。だから相談しない。それが現地のためだと思っていました」
現地社長はそう語った。彼にとっては、事業を守るための必要悪だった。だが、簿外の現金がある限り、その使途は誰にも検証できない。実際、プールされた資金の一部は、私的な用途にも流れていた。目的が何であれ、記録の外に出たお金は、いずれ管理を離れる。
崩壊は、現地当局の調査から始まった。取引先を巡る捜査の過程で、タイセイの現地法人からの不透明な支払いが浮上したのである。本社は初めて事態を知った。調査を進めると、簿外の資金プールが長年にわたって存在し、本社の連結決算には一度も反映されていなかったことが分かった。会社は多額の課徴金と、取引の停止という代償を負った。
調査で明らかになったのは、本社のガバナンスの空白だった。現地法人へは何年も内部監査が入っておらず、現地の会計は現地の言語で作成され、本社は要約された数字しか見ていなかった。現地社長は人事も資金も掌握し、任期は二十年に及んでいた。誰も彼を代われないという状況が、検証を不可能にしていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、海外子会社にも定期的に内部監査を入れ、現地通貨・現地言語の帳簿を直接確認すること。要約された報告だけでは、簿外の資金は見えない。
第二に、現地の責任者が長期にわたり人事と資金を掌握していないかを確認し、権限の分離とローテーションを行うこと。属人化は検証を不可能にする。
第三に、現金取引の多い拠点では、売上代金の入金経路と支払先の実在性を重点的に確かめること。簿外資金は、記録の外に出た瞬間から管理を離れる。
海外子会社の簿外現金は、多くの場合「現地では必要なこと」という理屈から始まる。だが、帳簿の外に出たお金は、誰にも検証できない。使途が正当かどうかを確かめる手立てが、最初から存在しないからだ。あなたの会社の海外拠点で、本社の誰も見たことのない現金は、眠っていないだろうか。
初出: note「不正会計ケース49 「現地のやり方には、口を出さないでください」」(2026.08.28)