
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第68回、「非支配持分を使った損失の付替え」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「損は、向こうに多く持ってもらおう。合弁のパートナーなんだから」
連結決算の詰めの席で、経理部長はそう言った。赤字を垂れ流している合弁子会社について、その損失を親会社と少数株主でどう分け合うか。持分比率どおりに配分すれば、親会社にも相応の赤字が乗る。だが配分の割合を都合よく動かせば、親会社株主に帰属する利益だけを守れる。連結の合計は変わらないのに、見出しになる数字だけが変わる。
株式会社トヨウラ電機は、複数の合弁会社を抱える年商三百八十億円のメーカーである。今回のテーマは、連結決算で子会社の損益を親会社と少数株主に分ける段階――非支配持分への配分をめぐる操作である。
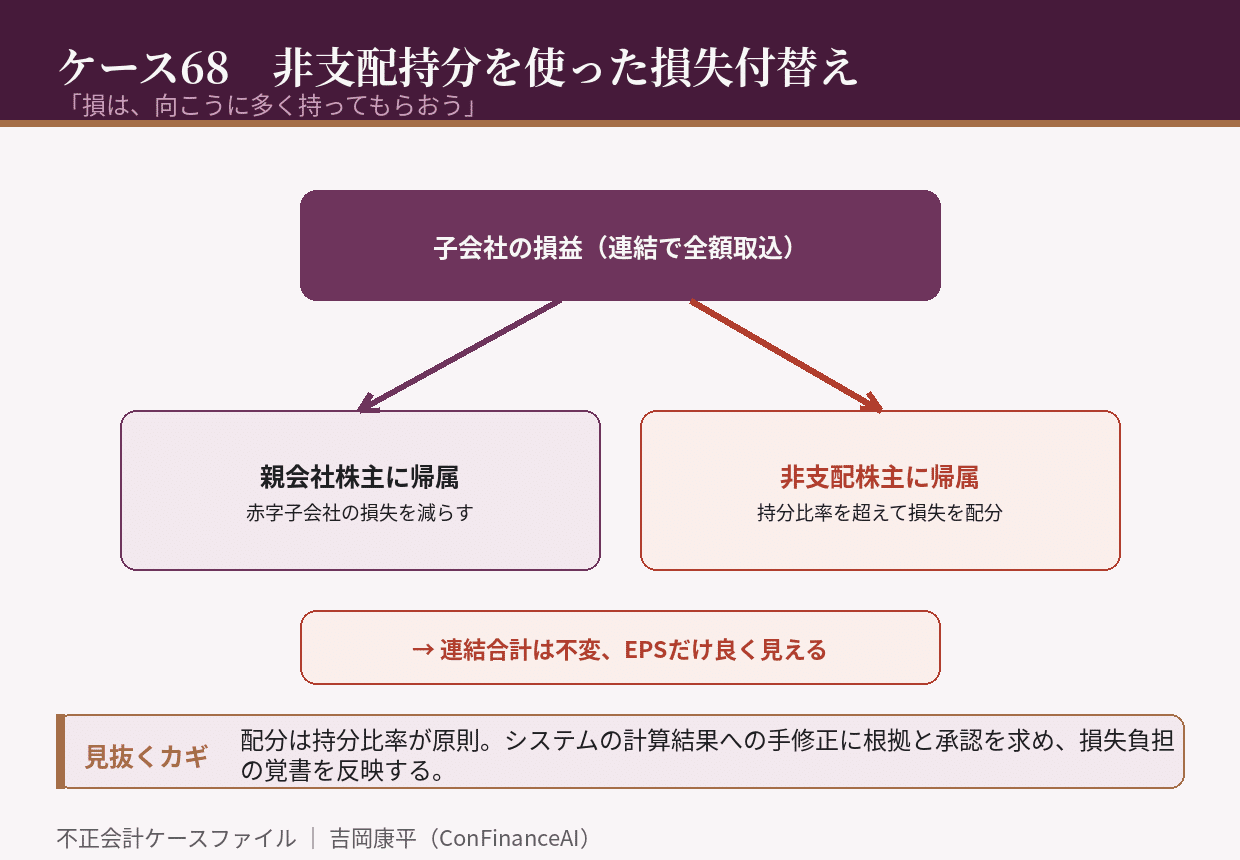
考え方を整理したい。子会社の損益は、連結上いったん全額を取り込む。そのうえで、親会社が持たない部分に対応する損益を「非支配株主に帰属する当期純損益」として切り分ける。残った部分が「親会社株主に帰属する当期純利益」となり、これが一株当たり利益の計算にも使われ、市場が最も注目する数字になる。切り分けの基準は、原則として持分比率だ。
トヨウラ電機は、この切り分けを歪めた。赤字の合弁子会社については、実際の持分比率を超える割合の損失を非支配株主側へ配分した。逆に、黒字の子会社では親会社側への配分を厚くした。連結の当期純損益の合計は変わらない。変わるのは、そのうち「親会社株主に帰属する」とされる金額だけである。
「連結の合計は正しいんです。内訳の話をしているだけで」
経理部長のこの理屈は、第38話のセグメント操作とよく似ている。合計が正しいから問題ないという考え方だ。だが投資家が見るのは、親会社株主に帰属する利益であり、そこから計算される一株当たり利益である。内訳こそが、評価の土台になっている。
さらに問題だったのは、子会社との間で交わされた損失負担の取り決めが、開示されていなかったことだ。パートナーとの間には、損失の一部を肩代わりする覚書があった。その内容も、配分の根拠も、外からは見えなかった。
崩壊は、合弁パートナーとの紛争で表面化した。損失の負担割合をめぐって争いが生じ、その経緯から会計上の配分が実態と異なっていたことが明らかになったのである。監査法人が持分比率と配分額を照合すると、複数の子会社で乖離が確認された。過年度にさかのぼって配分が修正され、親会社株主に帰属する利益は大きく引き下げられた。一株当たり利益も、当然のように下方修正された。
調査で明らかになったのは、配分の計算が自動化されておらず、手作業で調整されていたことだ。連結システムの標準的な計算結果に対し、決算のたびに手入力で修正が加えられていた。その修正に承認の記録はなく、根拠となる資料も残されていなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、子会社の損益は原則として持分比率に基づいて配分すること。赤字か黒字かで配分の扱いが変わるなら、その根拠を確かめる。
第二に、連結システムの計算結果に手作業の修正が加えられていないかを確認し、修正には根拠と承認を求めること。
第三に、合弁パートナーとの損失負担に関する取り決めがあるなら、その内容を会計処理と開示に反映すること。覚書の存在が外から見えないなら、投資家は配分の妥当性を判断できない。
非支配持分を使った付替えは、連結の合計を一円も動かさない。動くのは、その内訳の線引きだけだ。だが市場が見ているのは、まさにその内訳である。あなたの会社が公表する「親会社株主に帰属する利益」は、持分の実態に沿って切り分けられているだろうか。
初出: note「不正会計ケース68 「損は、向こうに多く持ってもらおう」」(2026.09.16)