
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第51回、「ポイント引当の未計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「ポイントなんて、タダで配っているだけです。お金が出ていくわけじゃない」
会計処理の検討会で、販促部長は不思議そうにそう言った。会社はこの数年、集客のためにポイント還元率を引き上げ続けていた。未使用のポイントは積み上がる一方。それでも決算書には、その負担がどこにも現れていなかった。配ったときには痛みがなく、使われたときに初めて痛む。その時間差が、危うさを覆い隠していた。
株式会社ナルミヤ・リテールは、全国に店舗を展開する年商四百八十億円の小売チェーンである。自社ポイントを軸に会員を囲い込み、売上を伸ばしていた。今回のテーマは、この「顧客に付与したポイント」をどう会計に映すか――ポイント引当の未計上である。
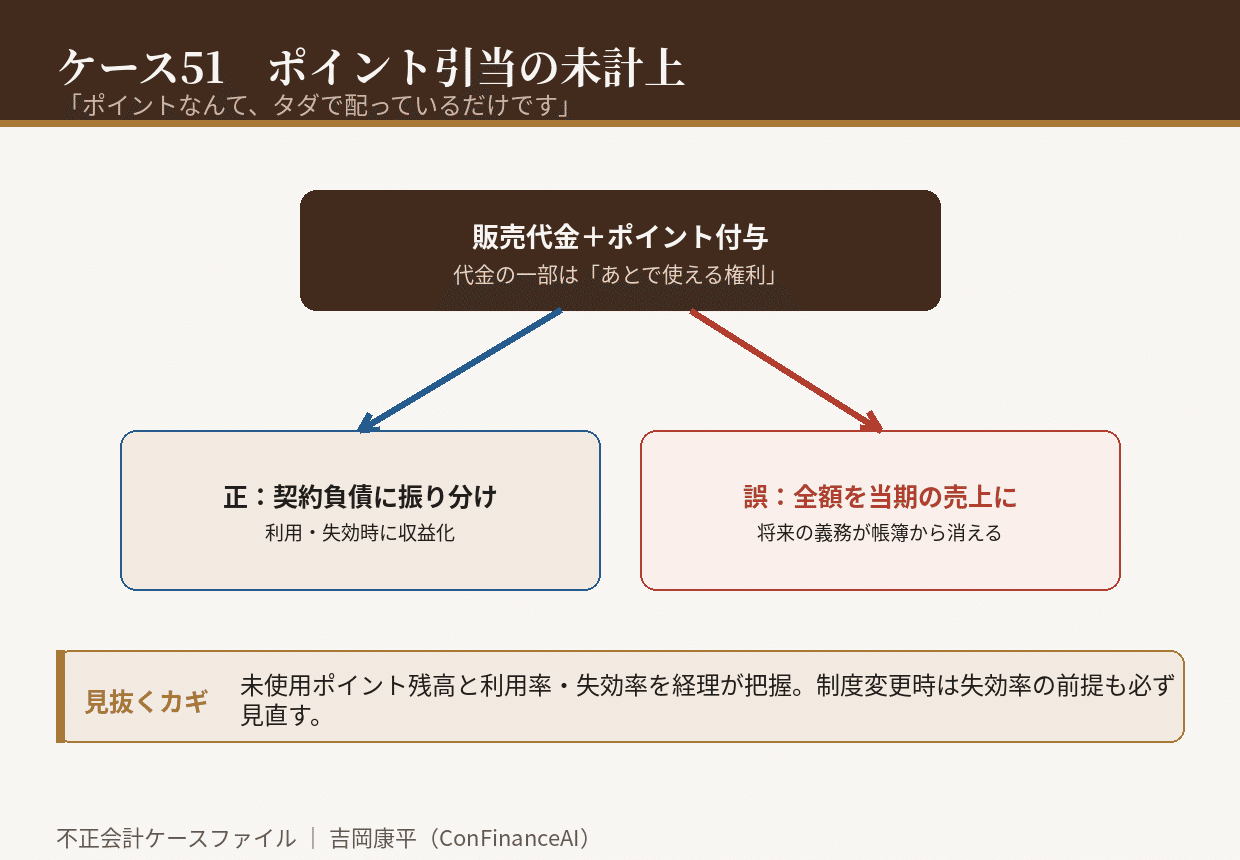
考え方の筋道はこうだ。商品を売ったとき、顧客に将来使えるポイントを渡している。顧客から見れば、代金の一部は「あとで使える権利」への支払いでもある。つまり会社は、代金の全額をその場の売上にしてよいわけではない。ポイントに相当する分は、将来商品やサービスを提供する義務として、負債(契約負債)に振り分けておく必要がある。ポイントが使われたとき、あるいは失効したときに、初めて収益になる。
ナルミヤ・リテールは、この振り分けをしていなかった。販売代金を全額その期の売上に計上し、渡したポイントについては何も積まなかった。将来の負担が帳簿から抜け落ちたまま、還元率だけが引き上げられていった。しかも、ポイントの有効期限を延長したのに、失効を見込む率は昔の高い数字を使い続けていた。
「使われた分だけ、そのときの費用にすればいい。それで何が問題なんですか」
販促部長のこの理解が、問題の核心だった。ポイントを渡した瞬間に義務は生まれている。使われた期に費用処理すれば、義務を負った期と、負担が現れる期がずれる。売上を伸ばした期は綺麗に見え、ポイントが使われる後の期だけが苦しくなる。
崩壊は、還元キャンペーンの反動で訪れた。大量に配られたポイントが集中的に使われ始め、値引きとして売上を圧迫したのである。ポイント利用が増えるほど、実質的な販売単価が下がる。監査法人が未使用ポイントの残高を調べると、金額にして百億円を超えていた。それに対応する負債は、貸借対照表に一円も計上されていなかった。
調査で明らかになったのは、ポイントの管理が販促部門の中で完結していたことだ。発行残高も、利用率も、失効率も、すべて販促部門のシステムにあった。だがその数字が会計処理に結びつけられていなかった。しかも失効率の前提は、有効期限を延長した後も見直されていなかった。制度は変わったのに、見積りだけが古いまま取り残されていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、顧客に付与したポイントは、将来の提供義務として負債(契約負債)に振り分けること。渡した時点で義務は発生している。
第二に、未使用ポイントの残高と利用率・失効率を、経理部門が定期的に把握すること。販促部門のシステムに数字が眠っているだけでは、会計に届かない。
第三に、有効期限や還元率など制度を変更したら、失効率の前提も必ず見直すこと。制度が変われば、前提も変わる。
ポイント引当の未計上は、伝票の偽造も架空取引も伴わない。ただ、将来の義務を数えていないだけだ。それでも、配り続けたポイントは必ずいつか使われる。あなたの会社が顧客に渡した「あとで使える権利」は、決算書のどこかに、負債として姿を現しているだろうか。
初出: note「不正会計ケース51 「ポイントなんて、タダで配っているだけです」」(2026.08.30)