
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第72回、「ライセンス収益の判定操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「渡した時点で、権利は移っています。あとは相手が使うだけでしょう」
会計処理を問われた事業部長は、当然のようにそう答えた。契約は五年間、自社のブランドと技術を使わせるもので、その間ずっと更新やサポートを提供し続ける約束になっていた。それでも会社は、契約初日にライセンス料の全額を売上として計上していた。渡したのは権利の証書であって、義務が終わったわけではなかった。
株式会社サカキ・ブランドは、キャラクターや技術のライセンス供与を手がける年商八十億円の会社である。今回のテーマは、ライセンス収益をいつ計上するか――一時点で認識するのか、期間にわたって認識するのかという判定である。
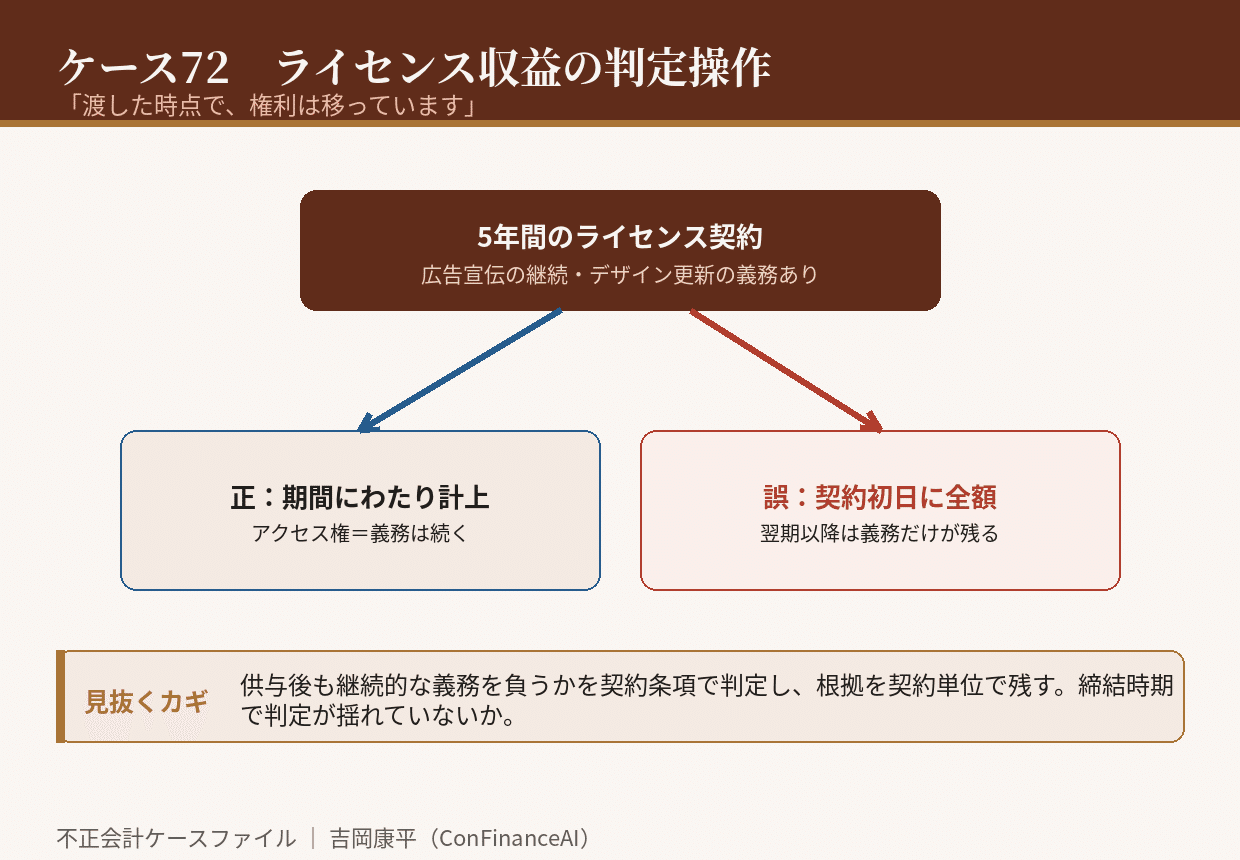
考え方の要点を整理したい。ライセンスの供与には、大きく二つの性格がある。ひとつは、契約期間を通じて、その知的財産にアクセスする権利を与えるもの。ライセンサーがブランド価値を維持する活動を続けたり、内容を更新し続けたりする場合がこれにあたる。この場合、義務は期間にわたって果たされるので、収益も期間にわたって計上する。
もうひとつは、供与した時点の知的財産をそのまま使う権利を与えるもの。渡した後にライセンサーが何かをする必要がなく、相手はその時点の状態で使い続ける。この場合は、供与した一時点で収益を認識する。
サカキ・ブランドの契約は、明らかに前者だった。ブランドの広告宣伝を継続し、キャラクターのデザインを毎年更新し、技術の改良版を提供し続ける義務を負っていた。それでも会計処理は、後者として行われた。契約初日に全額を売上に計上し、その後五年間は、義務だけを果たし続けることになった。
「一時点なら今期の数字になります。期間按分では、成長率が出せません」
事業部長は調査でそう認めた。判定の基準は契約の実質ではなく、その期に必要な売上だった。しかも、契約ごとに判定が揺れていた。同じような内容の契約でも、期末に締結されたものは一時点、期初のものは期間按分。判定が、締結時期に左右されていた。
崩壊は、大型契約が集中した翌期に訪れた。前期に一括計上した契約からは、もう売上が立たない。新規契約が同じペースで取れなければ、売上は急減する。実際、翌期の売上は大きく落ち込んだ。監査法人が契約内容と収益認識を照合すると、継続的な義務を負っている契約が一時点で計上されている例が、次々に見つかった。
調査で明らかになったのは、判定の根拠資料が存在しなかったことだ。契約ごとに「継続的な義務があるか」を検討した記録がなく、判定は担当者の裁量で行われていた。契約書には広告宣伝の継続やデザイン更新の義務が明記されていたにもかかわらず、その条項は会計上の判定に反映されていなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、ライセンス契約ごとに、供与後も継続的な義務を負うかを契約条項から判定すること。義務が続くなら、収益も期間にわたって認識する。
第二に、判定の根拠を契約単位で文書に残すこと。同種の契約で判定が揺れるなら、基準が存在していない証拠である。
第三に、判定が契約の締結時期に左右されていないかを確かめること。期末の契約だけ一時点になるなら、それは会計判断ではなく数字合わせである。
ライセンス収益の判定操作は、契約総額を変えない。変えるのは、その収益をいつ認識するかというタイミングだけだ。だが、五年分を初日に食べてしまえば、残る四年は義務だけが続く。あなたの会社が計上したライセンス収益は、これから果たす義務と、釣り合っているだろうか。
初出: note「不正会計ケース72 「渡した時点で、権利は移っています」」(2026.09.20)