
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第54回、「複数要素契約の配分操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「契約の総額は変えなくていい。内訳で、保守の値段をうんと安くしておこう」
期末の着地を詰める会議で、営業本部長はそう指示した。顧客が支払う総額は一円も変わらない。変わるのは、その内訳の書き方だけ。ライセンス料を高く、保守料を安く。たったそれだけで、今期に計上できる売上が大きく増える仕組みだった。
株式会社トキワ・ソリューションズは、業務システムを開発・販売する年商百七十億円の会社である。取引は、システムのライセンス提供と、その後の保守サポート、導入支援などを一つの契約にまとめる形が多かった。今回のテーマは、この「ひとつの契約に複数の約束が含まれる場合」の価格配分――複数要素契約の操作である。
考え方を整理したい。ひとつの契約に複数の約束(履行義務)が含まれる場合、まず契約の総額を、それぞれの約束に配分する。配分の基準になるのは、それぞれを単独で売ったらいくらか、という価格――独立販売価格だ。そして配分した金額を、それぞれの約束を果たしたタイミングで収益にする。ライセンスの引き渡しは提供時点で、保守サポートは契約期間にわたって、というように。
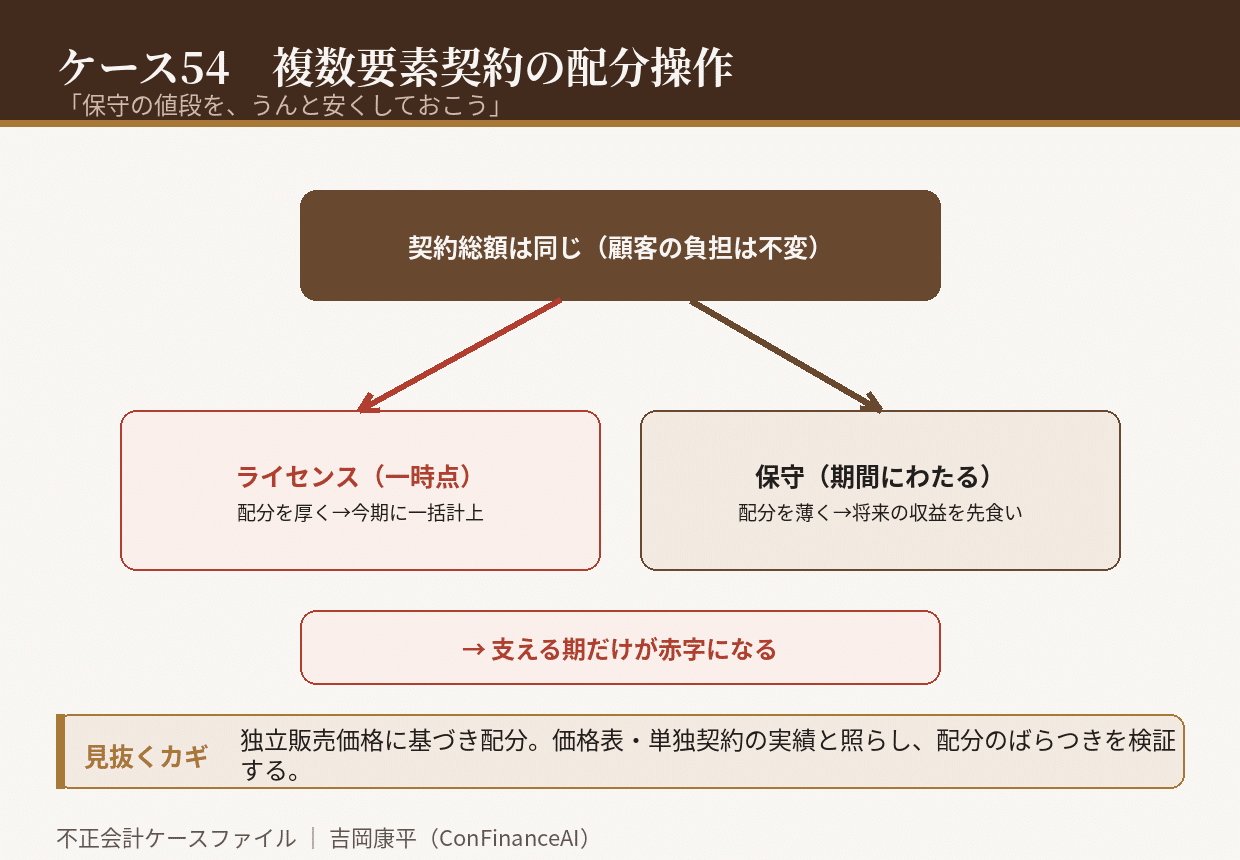
ここに操作の余地が生まれる。同じ契約総額でも、期末に一括で収益にできるライセンス部分へ多く配分し、期間にわたって少しずつしか収益にできない保守部分への配分を絞れば、その期の売上は膨らむ。トキワ・ソリューションズがやったのは、まさにこれだった。保守の独立販売価格を、実勢からかけ離れた安値で設定し、差額をライセンスへ寄せた。
「お客様の総額は変わりません。誰も損をしていないでしょう」
営業本部長はそう主張した。確かに顧客の負担は変わらない。だが、収益を認識する時期が前倒しされている。将来の期間にわたって計上されるはずだった収益が、今期に食べられていた。しかも保守の配分が薄いため、保守を提供するコストとの対応も崩れていた。売った期は儲かり、支える期は赤字になる。
崩壊は、保守部門の採算悪化から始まった。保守の売上に対して、実際にかかるサポートのコストが上回る契約が積み上がっていたのである。監査法人が独立販売価格の根拠を求めると、社内に整合的な資料がなかった。保守だけを単独で契約した場合の価格表と、複数要素契約に使われていた配分額を比べると、後者は大きく下回っていた。
調査で明らかになったのは、配分額が期末の着地から逆算されていたことだ。同じ内容の保守サービスなのに、契約ごとに配分額がばらついていた。しかも、期末に締結された契約ほどライセンスへの配分比率が高い。実勢価格ではなく、その期に必要な売上から内訳が決められていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、複数の約束を含む契約は、それぞれの独立販売価格に基づいて総額を配分すること。内訳は交渉の産物ではなく、実勢価格に基づくべきものである。
第二に、独立販売価格の根拠となる価格表や単独契約の実績を整備し、配分の一貫性を検証すること。契約ごとに配分がばらつくなら、根拠がない証拠である。
第三に、保守など期間にわたるサービスについて、配分された収益と実際のコストが見合っているかを確かめること。支える期だけが赤字になるなら、配分が歪んでいる。
複数要素契約の配分操作は、顧客に一円の損もさせない。総額は同じで、変わるのは内訳の書き方だけだ。それでも、収益を認識する時期は確実に前倒しされ、将来の売上は先に食べられている。あなたの会社の契約の内訳は、実勢の価格から決まっているだろうか。それとも、今期の着地から決まっているだろうか。
初出: note「不正会計ケース54 「保守の値段を、うんと安くしておこう」」(2026.09.02)