
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第74回、「差入保証金・建設協力金の評価」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「保証金は、いずれ返ってくるお金です。資産に置いておけばいい」
決算の検討会で、経理部長は当然のようにそう言った。だがその保証金を預けている貸主の一部は、すでに経営が行き詰まっていた。ある物件では、建物の所有者が変わっていた。返還を請求できる相手が誰なのかも、はっきりしなくなっていた。それでも帳簿には、預けた当時の金額が、一円も減らずに並んでいた。
株式会社カワミナミ商事は、全国に店舗を展開する年商二百六十億円の小売企業である。出店のたびに、貸主へ多額の保証金や建設協力金を差し入れていた。今回のテーマは、この預けたお金――差入保証金や建設協力金の評価である。
考え方を整理したい。差入保証金は、退去時に返還される前提で預けるお金だ。だから資産として計上する。ただしそれは、返してもらえることが前提になっている。貸主の財政状態が悪化して返還が見込めなくなれば、その分は回収不能な債権と同じで、貸倒引当金の計上や評価の見直しが必要になる。建設協力金も同様で、賃料と相殺する形で回収する取り決めが多いが、その回収が計画どおり進まないなら、価値は目減りしている。
さらにもうひとつ、原状回復の負担がある。退去時に店舗を元に戻す費用は、契約上こちらが負う。返ってくる保証金と、出ていく原状回復費用は別の話だ。保証金を額面のまま資産に置き、原状回復の負担を何も見積もっていなければ、貸借対照表は実態より健康に見える。
カワミナミ商事は、そのいずれもしていなかった。預けた保証金は取得時の金額のまま据え置かれ、貸主の信用状態は一度も見直されていなかった。閉店した店舗の保証金についても、回収の交渉が進まないまま資産に残されていた。
「返ってこないと認めたら、その分がそのまま損失になります」
経理部長のこの一言に、動機が凝縮されていた。
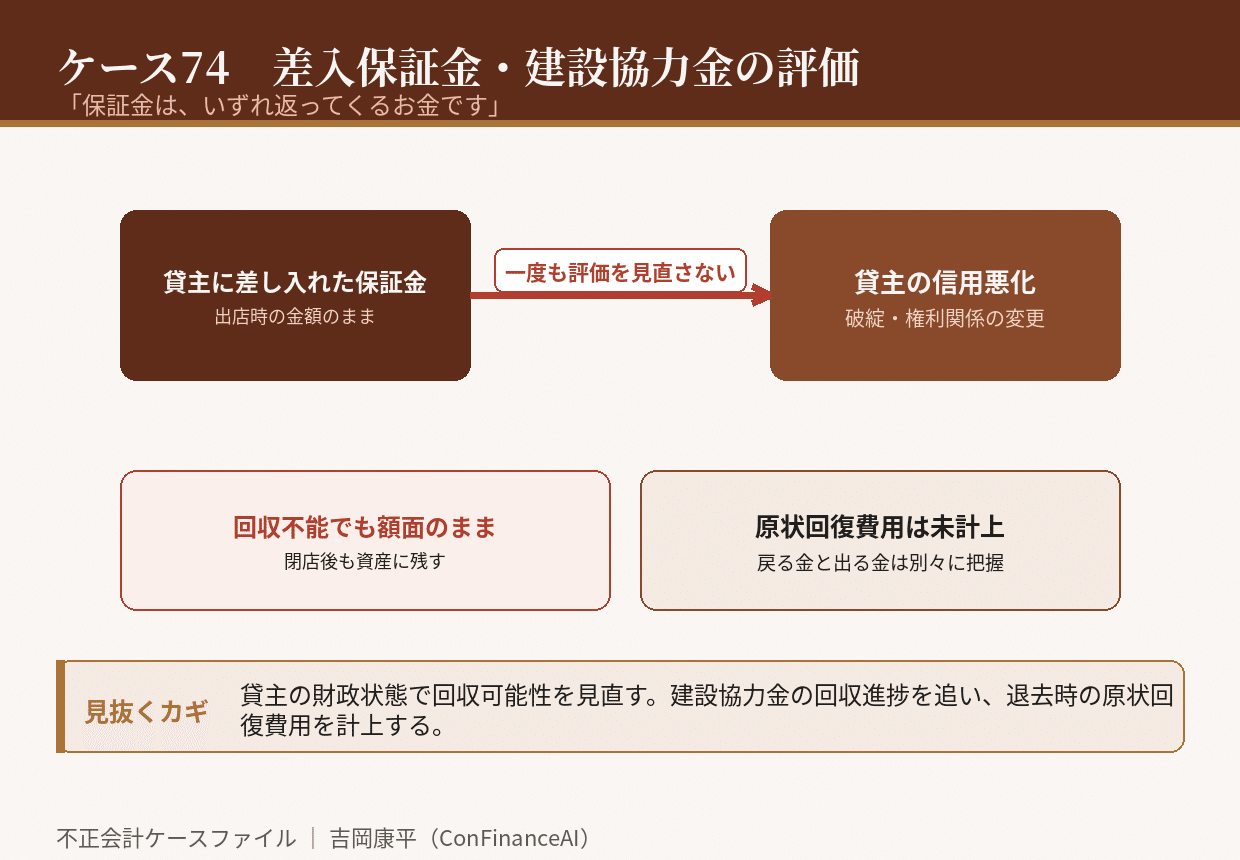
崩壊は、不採算店舗の大量閉鎖とともに訪れた。退去交渉に入ると、保証金の返還を巡って次々と問題が表面化した。貸主の破綻、権利関係の変更、原状回復費用との相殺。実際に戻ってきた金額は、帳簿価額を大きく下回った。加えて、想定していなかった原状回復費用の負担が重くのしかかった。監査法人が全店舗の保証金について貸主の信用状態を調べると、回収に疑義のある先が相当数含まれていた。
調査で明らかになったのは、保証金が「差し入れたら終わり」の資産として扱われていたことだ。出店時に計上されて以降、一度も評価が見直されていなかった。貸主の信用情報を継続的に把握する仕組みもなく、閉店した店舗の保証金の回収状況を追う担当も決まっていなかった。長期にわたって放置される資産ほど、実態から離れていく。
この事件が経営者と管理部門に残す視点は三つある。
第一に、差入保証金は貸主の財政状態に応じて回収可能性を見直すこと。差し入れた金額のまま何年も据え置く資産は、実態から離れていく。
第二に、建設協力金の回収が計画どおり進んでいるかを追うこと。賃料との相殺が滞っているなら、価値は目減りしている。
第三に、退去時の原状回復費用を見積もって負債に計上すること。戻ってくるお金と、出ていくお金は、別々に把握する。
差入保証金の評価は、地味で、後回しにされやすい論点だ。だが店舗数の多い会社では、その総額は驚くほど大きい。返ってこないお金を資産に置き続ければ、貸借対照表は少しずつ現実から離れていく。あなたの会社が預けた保証金は、いま本当に、返してもらえる相手のもとにあるだろうか。
初出: note「不正会計ケース74 「保証金は、いずれ返ってくるお金です」」(2026.09.22)