
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第63回、「減損の資産グルーピング操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「店舗ごとに見るのではなく、同じ事業部でまとめれば、兆候は出ません」
減損の検討資料を作る前に、経理課長は上司からそう指示された。個別に見れば明らかに損失を垂れ流している店舗が、いくつもある。だが黒字の旗艦店と同じグループに束ねてしまえば、全体では黒字になり、減損の判定にすら進まない。数字を触るのではなく、数字を束ねる単位を変える。それだけの操作だった。
株式会社ムツミ・リテイリングは、全国に約二百店舗を構える年商三百三十億円の専門店チェーンである。出店の失敗や商圏の変化で、赤字の店舗が年々増えていた。今回のテーマは、減損損失を認識するかどうかの入り口――資産をどの単位で束ねるか、というグルーピングの問題である。
考え方を整理したい。固定資産の減損を検討するとき、まず資産をどの単位でまとめるかを決める。基準となるのは「他の資産とおおむね独立したキャッシュフローを生み出す最小の単位」だ。小売業なら、通常は店舗単位になる。店舗ごとに売上が立ち、店舗ごとに収支が把握できるからだ。この単位で、営業損益の継続的なマイナスなどの「減損の兆候」があるかを判定し、兆候があれば将来キャッシュフローと帳簿価額を比べていく。
ムツミ・リテイリングが操作したのは、この最初の単位だった。本来は店舗ごとに判定すべきところを、複数の店舗をまとめた「エリア」や「事業部」という大きな単位でグルーピングした。赤字店舗の損失は、同じ括りに入った黒字店舗の利益に吸収され、グループ全体としては黒字になる。兆候がないのだから、減損の検討はそこで終わる。
「一店舗ずつ見たら、何十億円もの減損が出る。とても飲めません」
役員はそう語った。しかも、グルーピングの単位が期ごとに変わっていた。ある年は都道府県単位、次の年は事業部単位。赤字店舗の分布に応じて、括り方が動いていた。
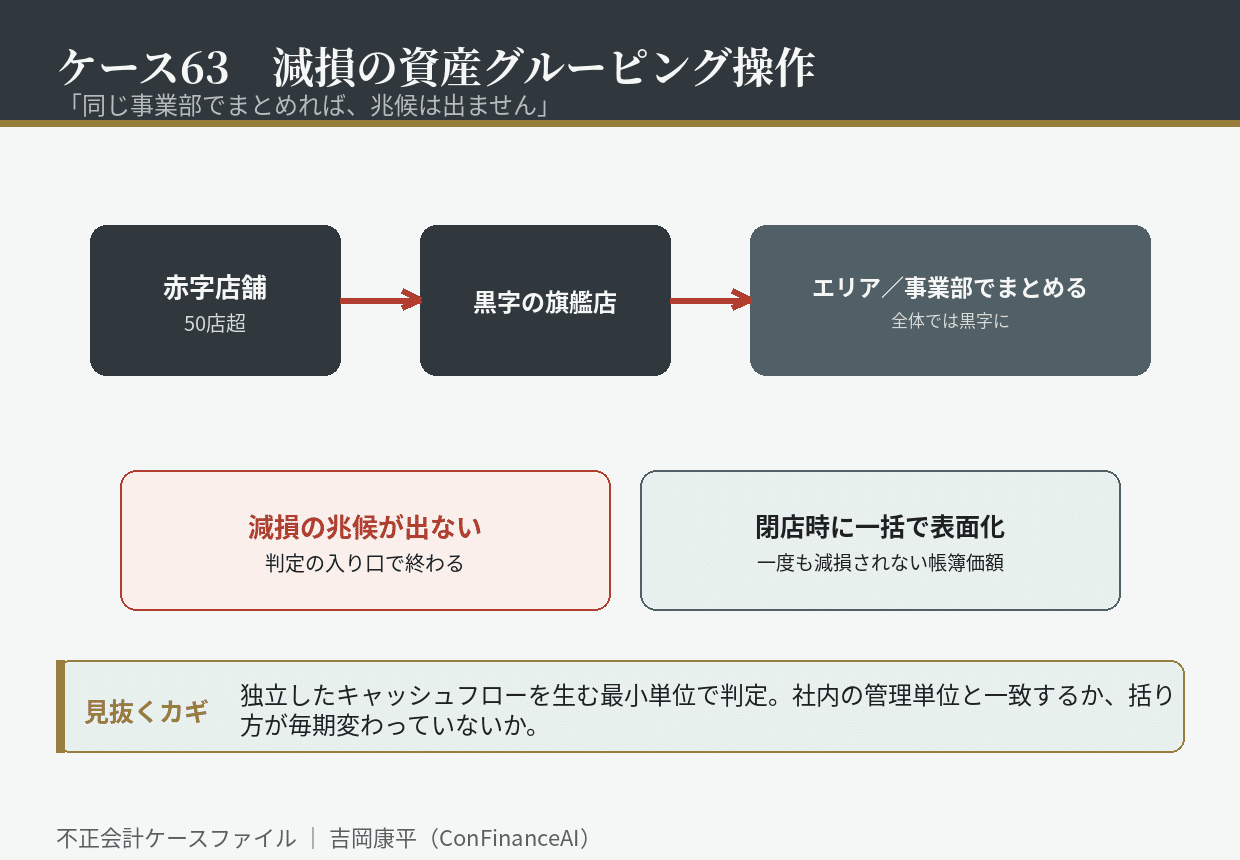
崩壊は、不採算店舗の大量閉鎖を決めたときに訪れた。閉店を決めた店舗の資産を除却する段階で、それまで一度も減損されていなかった多額の帳簿価額が、一気に損失として表面化したのである。監査法人がグルーピングの妥当性を検証すると、店舗ごとに独立した収支管理が行われている実態が確認された。独立してキャッシュフローを把握しているなら、その単位で判定すべきだった。
調査で明らかになったのは、社内の管理単位と、減損判定の単位が食い違っていたことだ。経営会議では店舗別の損益が毎月報告され、閉店の判断も店舗ごとに行われていた。それなのに、減損の判定だけがエリア単位で行われていた。同じ会社の中で、管理の単位と会計の単位が使い分けられていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、グルーピングの単位は、独立したキャッシュフローを生む最小の単位で決めること。店舗別の収支を管理しているなら、判定も店舗単位になる。
第二に、社内の管理単位と減損判定の単位が一致しているかを確かめること。経営が店舗単位で判断しているのに会計だけエリア単位なら、その理由を問うべきだ。
第三に、グルーピングの単位が期ごとに変わっていないかを見ること。括り方が動く年は、赤字の分布に合わせて動いている可能性がある。
グルーピングの操作は、減損の計算をごまかすのではない。計算に入る前の「入り口」を閉じてしまう手口だ。兆候がないことにすれば、そもそも検討する必要がなくなる。だが赤字の店舗は、束ねても赤字のままだ。あなたの会社が減損を判定している単位は、経営が実際に事業を見ている単位と、同じだろうか。
初出: note「不正会計ケース63 「同じ事業部でまとめれば、兆候は出ません」」(2026.09.11)