
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第77回、「グループ間の経費付替え(本社費配賦の操作)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「本社費は、あの子会社に多めに配っておいて。上場を目指しているのは、こっちの会社だから」
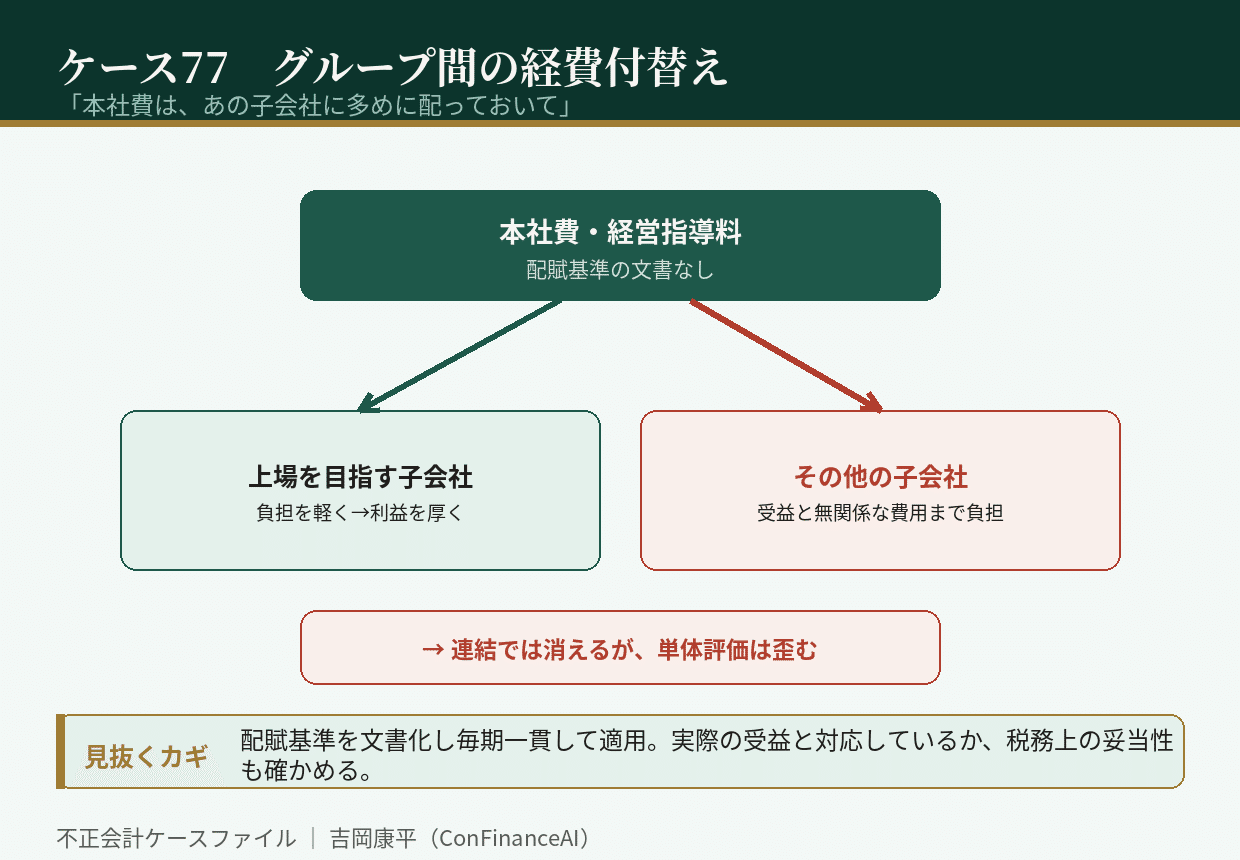
グループの決算方針を決める場で、管理本部長はそう指示した。本社が提供する管理機能の対価として、各子会社から徴収する経営指導料。その配分を動かせば、どの会社の利益を厚くするかを選べる。事業の中身は何も変わらないのに、グループ内のどこに利益を置くかだけが、都合よく決められていた。
株式会社ナルセ・ホールディングスは、七つの事業会社を抱える年商四百四十億円のグループである。上場を目指す中核子会社があり、その業績を良く見せる必要があった。今回のテーマは、グループ内で経費をどう配るか――本社費・経営指導料の配賦をめぐる操作である。
前提として、本社が提供する管理機能の対価を子会社から受け取ること自体は、まったく正当だ。人事、経理、法務、システム。これらの機能を本社が担っているなら、その費用を受益に応じて子会社が負担するのは筋が通る。問題になるのは、その配分に合理的な基準がなく、都合によって動かされるときだ。
ナルセ・ホールディングスの配賦には、一貫した基準がなかった。ある年は売上高比、ある年は従業員数比、ある年は「総合的な判断」。上場を目指す中核子会社には軽く、その他の子会社には重く。しかも中核子会社に対しては、実際には利用していないシステムの費用まで免除されていた。逆に、業績への注目が低い子会社には、受益と無関係な費用まで押し付けられていた。
「グループ全体では相殺されます。連結の利益は一円も変わりません」
管理本部長はそう説明した。確かに連結では消去される。だが、単体で評価される会社――上場を目指す子会社や、少数株主のいる子会社――にとっては、配賦額がそのまま業績になる。第68話の非支配持分と同じく、影響を受けるのは合計ではなく、その内訳を見る人たちだった。
さらに、この配賦は税務にも影響していた。所在する国や地域が異なれば、税率も違う。利益をどこに置くかで、グループ全体の税負担が変わる。合理的な根拠のない配分は、税務上の問題にも直結していた。
崩壊は、上場審査の過程で訪れた。中核子会社の収益力を検証する段階で、本社費の負担が同業に比べて異様に軽いことが指摘されたのである。合理的な水準まで負担を戻して計算し直すと、その会社の利益は大きく削られた。上場は延期となった。同時に、他の子会社に過大に配賦されていた分についても、少数株主から説明を求められることになった。
調査で明らかになったのは、配賦基準を定めた文書が存在しなかったことだ。毎期、管理本部が作成する配分表があるだけで、基準の説明も、変更の理由も残されていなかった。基準がないから、変更したことすら記録に残らない。恣意を止める仕組みが、最初からなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、本社費・経営指導料の配賦基準を文書で定め、毎期一貫して適用すること。基準がなければ、配分はその時々の都合で決まる。
第二に、配賦が実際の受益と対応しているかを確かめること。利用していないサービスの費用を負担させたり免除したりしていないか。
第三に、単体で評価される子会社や、少数株主・課税当局の視点を意識すること。連結で消えるからといって、影響がないわけではない。
グループ間の経費付替えは、連結の利益を一円も動かさない。動くのは、グループのどこに利益を置くかという配置だけだ。だが、その配置を見て判断する人は、社外にたくさんいる。あなたのグループの本社費は、受益に応じて、説明できる基準で配られているだろうか。
初出: note「不正会計ケース77 「本社費は、あの子会社に多めに配っておいて」」(2026.09.25)