
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第58回、「継続企業の前提(GC)注記の回避」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「注記が付いたら、その時点で終わりです。取引先も銀行も、一斉に引きます」
社長は、絞り出すようにそう言った。その言い分は、必ずしも的外れではない。継続企業の前提に関する注記――いわゆるGC注記が付くことの影響は、確かに大きい。だが、だからといって事実を伏せてよいことにはならない。会社は、伏せる方を選んだ。
株式会社アサヒナ電機は、産業用電源装置を手がける年商百三十億円のメーカーである。主力製品の需要が急減し、二期連続の大幅な赤字と、営業キャッシュフローのマイナスが続いていた。借入金の返済期限が迫り、金融機関との交渉も難航していた。今回のテーマは、この危機的な状況をどう決算書に映すか――継続企業の前提をめぐる開示である。
制度の考え方を整理したい。会社の決算書は「この会社はこれからも事業を続ける」という前提で作られている。だが、その前提に重要な疑義を生じさせる事象や状況――継続的な営業損失、営業キャッシュフローのマイナス、借入金の返済困難、債務超過など――があり、それを解消する対応策を講じてもなお疑義が残るなら、その事実と対応策を注記しなければならない。投資家や取引先が、リスクを知ったうえで判断できるようにするためだ。
アサヒナ電機は、この注記を避けるために二つのことをした。ひとつは、実現性の乏しい「対応策」を並べて、疑義は解消されていると主張したこと。資産売却の計画には買い手のあてがなく、新規事業の売上見込みには根拠がなかった。もうひとつは、不利な事実を経理部門に上げないことだった。金融機関との厳しい交渉の経緯も、返済条件の見直し要請も、社長と財務担当役員の間で止められていた。
「対応策があるなら、疑義は解消されている。そう書けるはずだ」
社長はそう繰り返した。だが、対応策は実現できて初めて意味を持つ。紙の上の計画は、疑義を消さない。
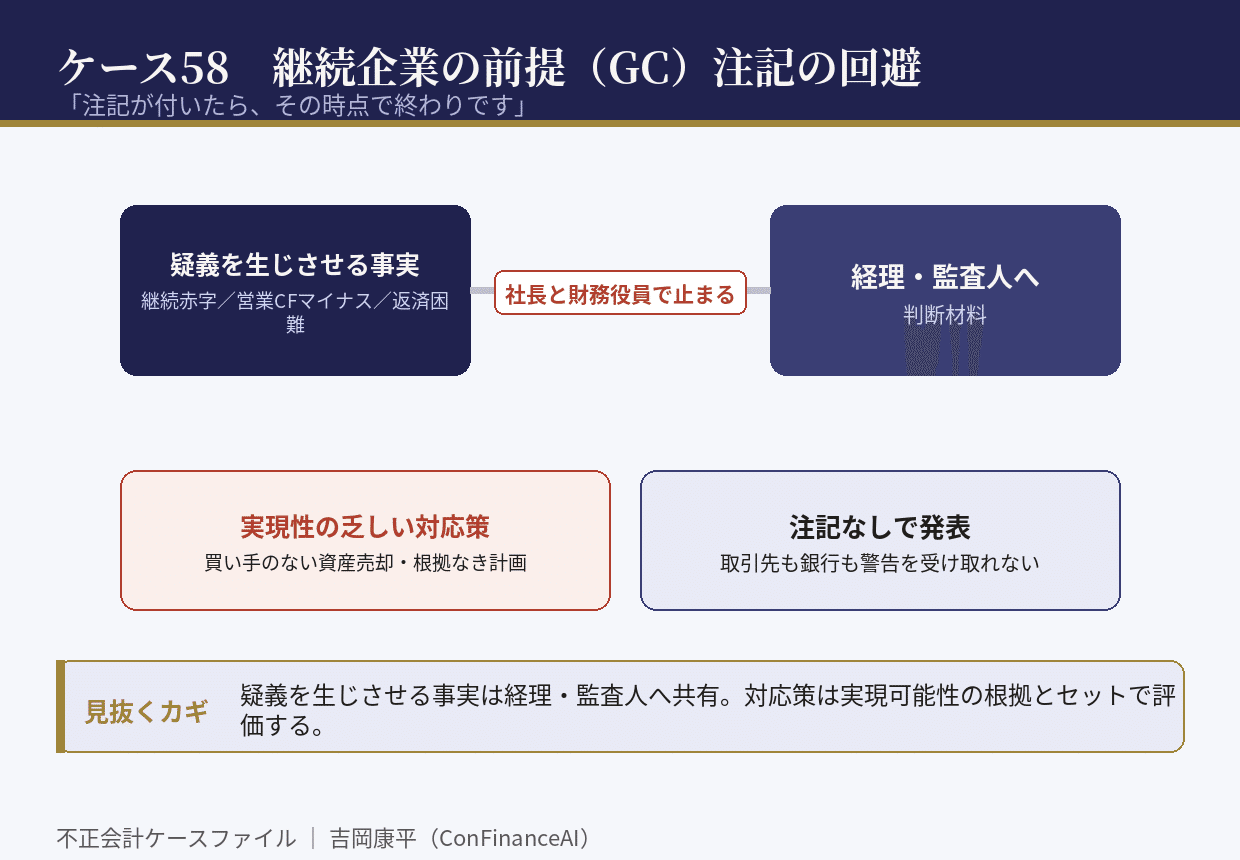
崩壊は、返済期限の到来とともに来た。金融機関との交渉がまとまらず、会社は資金繰りに行き詰まった。取引先も金融機関も、直前の決算書では何の警告も受け取っていなかった。事態が公になったとき、最も強く問われたのは経営の失敗そのものではなく、「危機を知りながら、なぜ何も書かなかったのか」という一点だった。
調査で明らかになったのは、判断材料が経理部門に届いていなかったことだ。資金繰り表は財務担当役員が個人で管理し、共有されていなかった。金融機関とのやり取りの記録も残されていなかった。会計監査人に示された資料は、都合の悪い部分が抜けた状態のものだった。注記の要否を判断する土台そのものが、意図的に欠けていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、継続企業の前提に疑義を生じさせる事実(継続的な営業損失、営業CFのマイナス、返済困難、債務超過)を、事実として経理部門と監査人に共有すること。判断材料を欠いた判断は、判断ではない。
第二に、対応策は実現可能性を示す根拠とセットで評価すること。買い手のあてのない資産売却や、根拠のない売上計画は、疑義を解消しない。
第三に、注記の影響を恐れて事実を伏せないこと。注記による打撃より、隠していた事実が露見したときの打撃の方が、はるかに大きい。
GC注記の回避は、数字を書き換える不正ではない。書くべき事実を書かないという不作為であり、しかも「会社を守るため」という善意の顔をしていることが多い。だが、取引先も従業員も、知らされないまま危機に巻き込まれる。あなたの会社の決算書は、いま抱えているリスクを、正直に伝えているだろうか。
初出: note「不正会計ケース58 「注記が付いたら、その時点で終わりです」」(2026.09.06)