
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第81回、「フランチャイズ加盟金の一括計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「加盟金は、契約した日にいただくものです。だから契約日に売上でいい」
新規開発部の部長は、当然のようにそう言った。加盟金として受け取る三百万円は、契約と同時に全額が売上に計上されていた。だが契約書を読めば、その後も研修、店舗指導、システム提供、販促支援を続ける義務が並んでいた。受け取ったのは契約の日でも、果たすべきことはそこから始まっていた。
株式会社スズカケ・フーズは、飲食チェーンをフランチャイズ展開する年商百三十億円の会社である。加盟店の数を増やすことが成長の柱で、加盟金収入は業績の重要な部分を占めていた。今回のテーマは、この加盟金をいつ収益にするか――フランチャイズ契約の収益認識である。
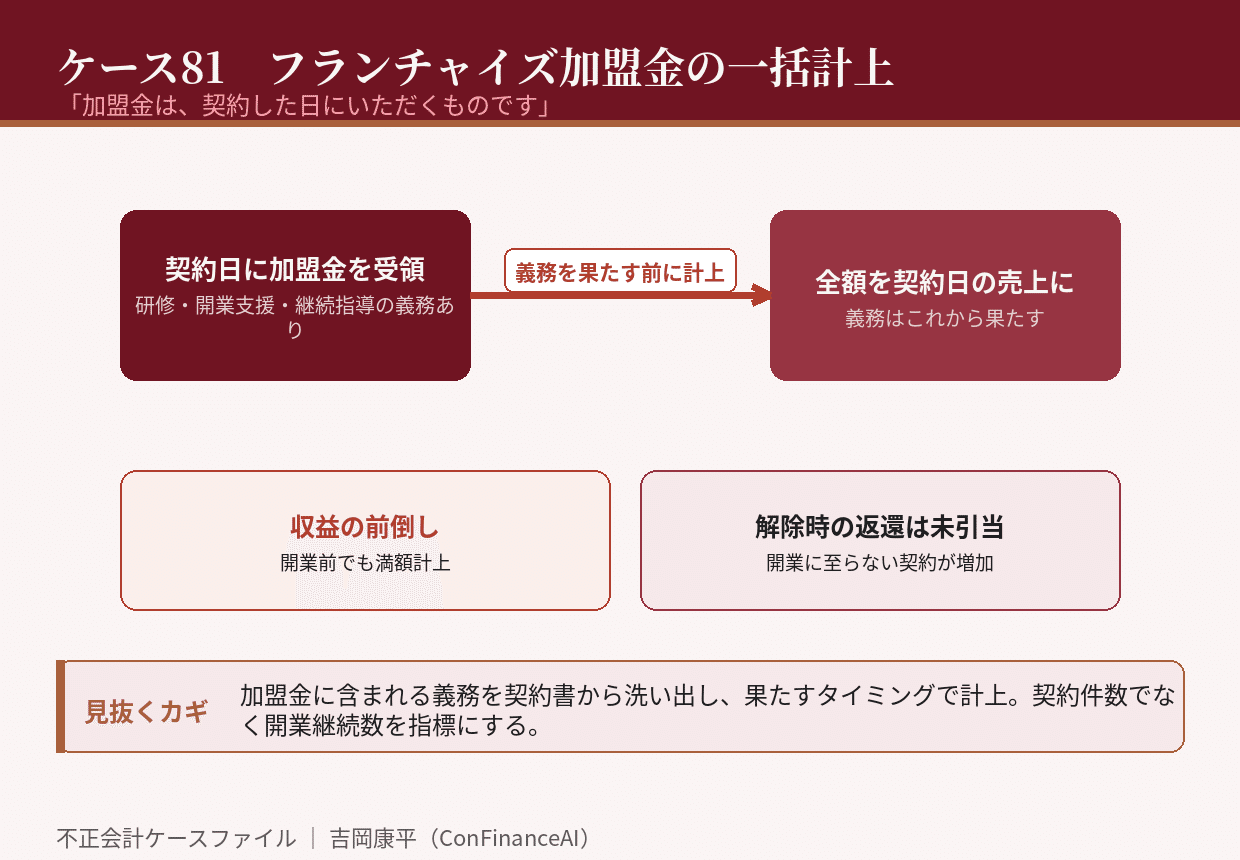
考え方を整理したい。加盟金は、単に「加盟する権利」の対価ではないことが多い。開業前の研修、店舗の立地選定支援、内装の指導、開業後の継続的な経営指導。契約書に書かれたこれらの義務を果たして初めて、その対価を得たことになる。だから加盟金は、それぞれの義務を果たすタイミングに応じて収益にしていく必要がある。開業支援に対応する部分は開業時に、継続的な指導に対応する部分は契約期間にわたって、というように。
スズカケ・フーズは、この区別をせずに全額を契約日の売上に計上した。しかも、加盟店の獲得を急ぐあまり、開業に至らないまま契約が解除される案件も増えていた。解除された場合の加盟金の返還義務があるにもかかわらず、その見積りも行われていなかった。
「契約件数が業績です。開業したかどうかは、次の話でした」
営業担当は調査でそう振り返った。契約を取れば売上が立つ。だから契約件数だけが追われた。実際に開業し、繁盛し、ロイヤルティを払い続ける加盟店を育てることは、評価の対象から外れていた。
崩壊は、加盟店の閉店ラッシュで訪れた。十分な支援を受けられないまま開業した店舗が次々に立ち行かなくなり、契約解除と加盟金の返還請求が相次いだのである。監査法人が契約内容と収益認識を照合すると、開業支援も継続指導もこれから提供する段階の加盟金が、すでに売上として計上されていた。過年度にさかのぼって収益の計上時期が修正され、返還義務についても引当金が計上された。
調査で明らかになったのは、契約書に記された義務が会計処理に反映されていなかったことだ。契約書は法務が保管し、収益計上は営業の申請に基づいて経理が処理していた。契約に何が書かれているかを確認して収益の認識時期を判定する工程が、どこにも存在しなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、加盟金に含まれる義務(研修・開業支援・継続指導)を契約書から洗い出し、それぞれを果たすタイミングで収益を認識すること。
第二に、契約解除時の返還義務を見積もり、引当を検討すること。開業に至らない契約が増えているなら、返還のリスクも増えている。
第三に、契約件数ではなく、開業して継続している加盟店の数を業績の指標に据えること。指標が契約数だけなら、契約を取ることが目的化する。
加盟金の一括計上は、契約という一時点に、これから数年かけて果たす義務の対価まで詰め込む手口だ。数字の上では成長が続く。だが、支援を受けられなかった加盟店は、静かに店を閉じていく。あなたの会社が計上した加盟金は、これから提供する支援と、釣り合っているだろうか。
初出: note「不正会計ケース81 「加盟金は、契約した日にいただくものです」」(2026.09.29)