
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第69回、「子会社との決算日ズレの悪用」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「向こうの決算はまだ締まっていません。今なら、まだ間に合います」
三月末の深夜、経理部長は資金の担当者にそう指示した。親会社の決算日は三月三十一日。海外子会社の決算日は十二月三十一日で、すでに三か月前に締まっている。その三か月の隙間に取引を仕込めば、親会社では今期の損益に反映され、子会社側では次の期まで現れない。同じグループの中に、二つの決算日が並存していることが、そのまま抜け道になっていた。
株式会社カミオカ産業は、海外に複数の子会社を持つ年商二百九十億円の商社である。海外子会社の決算日は、現地の制度に合わせて十二月末となっていた。今回のテーマは、この決算日の差異――連結における期間のズレを利用した操作である。
前提を確認しておきたい。子会社の決算日が親会社と異なる場合、原則としては連結決算日に合わせた仮決算を行う。ただし、差異が三か月を超えない場合には、子会社の決算をそのまま用いることが認められることがある。その代わり、その期間に生じた重要な取引については、必要な調整をしなければならない。この「必要な調整」が、抜け落ちやすい。
カミオカ産業がやったのは、この隙間の悪用だった。親会社の期末が近づくと、すでに決算を締めた海外子会社に対して商品を大量に販売する。親会社では売上と利益が立つ。子会社の側では、その仕入れは次の期の帳簿に入る。連結上は本来、グループ内の取引として相殺し、未実現の利益を消去しなければならない。だが、期間がずれているために、その相殺が完全には行われなかった。グループの外に一つも商品が出ていないのに、連結の利益だけが増えた。
「期ズレの調整は複雑で、細かいところまでは追い切れていません」
連結担当はそう証言した。制度上認められた三か月の差異が、意図せぬ抜け穴としてではなく、意図された抜け穴として使われていた。
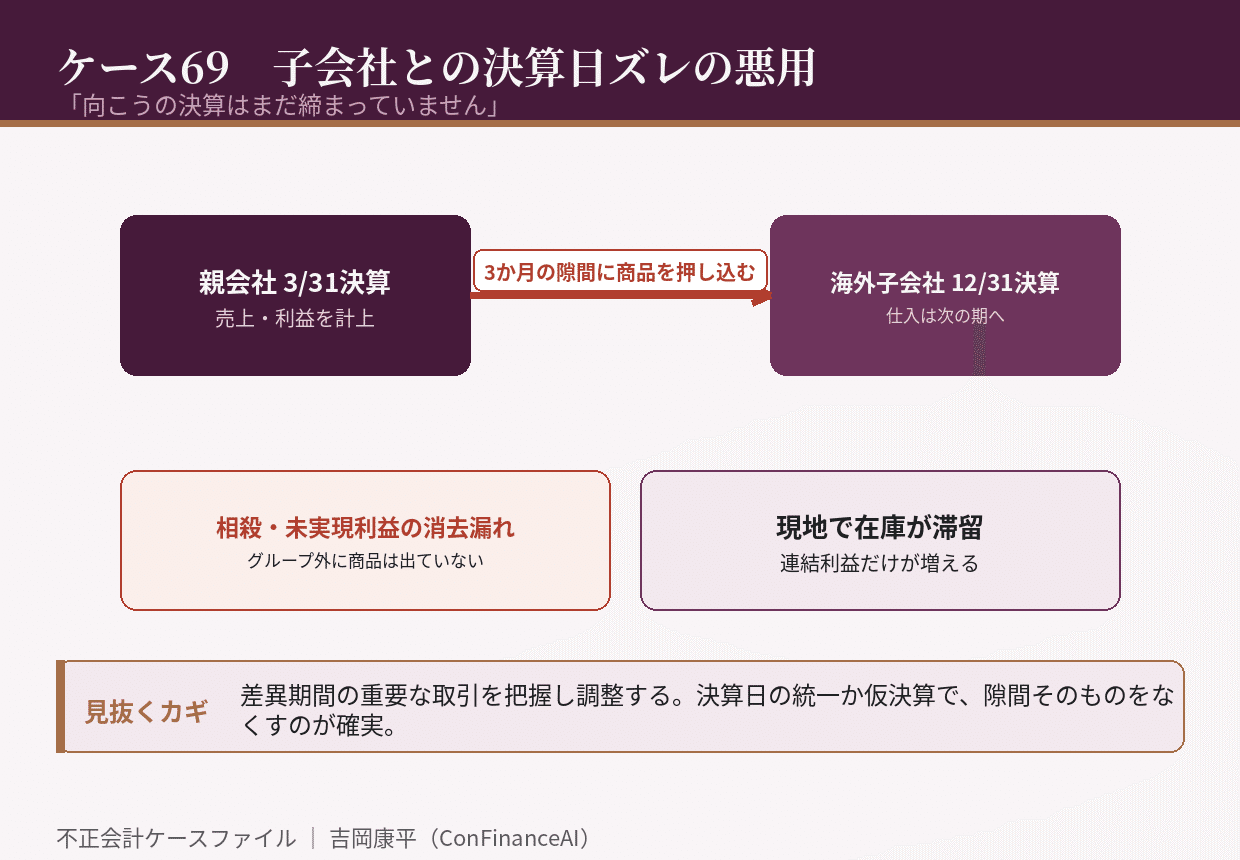
崩壊は、海外子会社の在庫が異常に膨らんだことから始まった。親会社が期末に押し込んだ商品が、現地では売れずに滞留していたのである。監査法人が期末前後のグループ内取引を洗い出すと、決算日の差異期間に集中した販売が大量に見つかった。相殺されていなかった未実現の利益が計算し直され、連結の利益は大きく削られた。
調査で明らかになったのは、差異期間に生じた重要な取引を把握する仕組みがなかったことだ。子会社の決算日から連結決算日までのあいだに何が起きたかを、誰も体系的に集めていなかった。しかも、この期間に集中する取引が年々増えていた。抜け穴の存在に気づいた者が、それを使い続けていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、子会社の決算日と連結決算日が異なる場合、その差異期間に生じた重要な取引を把握し、必要な調整を行うこと。制度上認められた差異は、調整を免除するものではない。
第二に、差異期間に集中するグループ内取引がないかを確かめること。期末直前にだけ増える子会社向け販売は、相殺漏れを狙っている可能性がある。
第三に、可能であれば決算日を統一するか、連結決算日に合わせた仮決算を行うこと。隙間そのものをなくすのが、最も確実な対策である。
決算日のズレを使った操作は、伝票も取引先も本物である。ただ、グループの中に二つの時計があることを利用して、同じ商品を「売った」ことにしているだけだ。だが、グループの外へ一つも出ていない商品から、利益は生まれない。あなたのグループの連結決算に、二つの時計の隙間に落ちた取引は、残っていないだろうか。
初出: note「不正会計ケース69 「向こうの決算はまだ締まっていません」」(2026.09.17)