
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第57回、「決算期変更による業績の見せ方」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「グループの決算期を揃えるためだ。ついでに、今期は十五か月ということにしよう」
役員会で提案されたとき、反対する声は出なかった。理由は「子会社との決算期統一」という、いかにも真っ当なものだった。だがその決算期変更によって、当期は例外的に十五か月間の変則決算となり、公表される売上高は当然のように過去最高を更新することになった。
株式会社シラカワ・ホールディングスは、複数の事業会社を束ねる年商三百六十億円のグループである。本業は数年来の不振が続き、前年割れが避けられない状況にあった。今回のテーマは、数字そのものをいじるのではなく、数字を切り取る「期間」を変える手口――決算期変更による業績の見せ方である。
前置きしておくと、決算期の変更それ自体は、まったく正当な経営判断でありうる。グループ内で決算期がばらばらなら統一するのは合理的だし、事業の季節性に合わせて期を区切り直すこともある。問題は、その変更が業績の不振を覆い隠す目的で行われ、比較可能性への配慮を欠いたときだ。
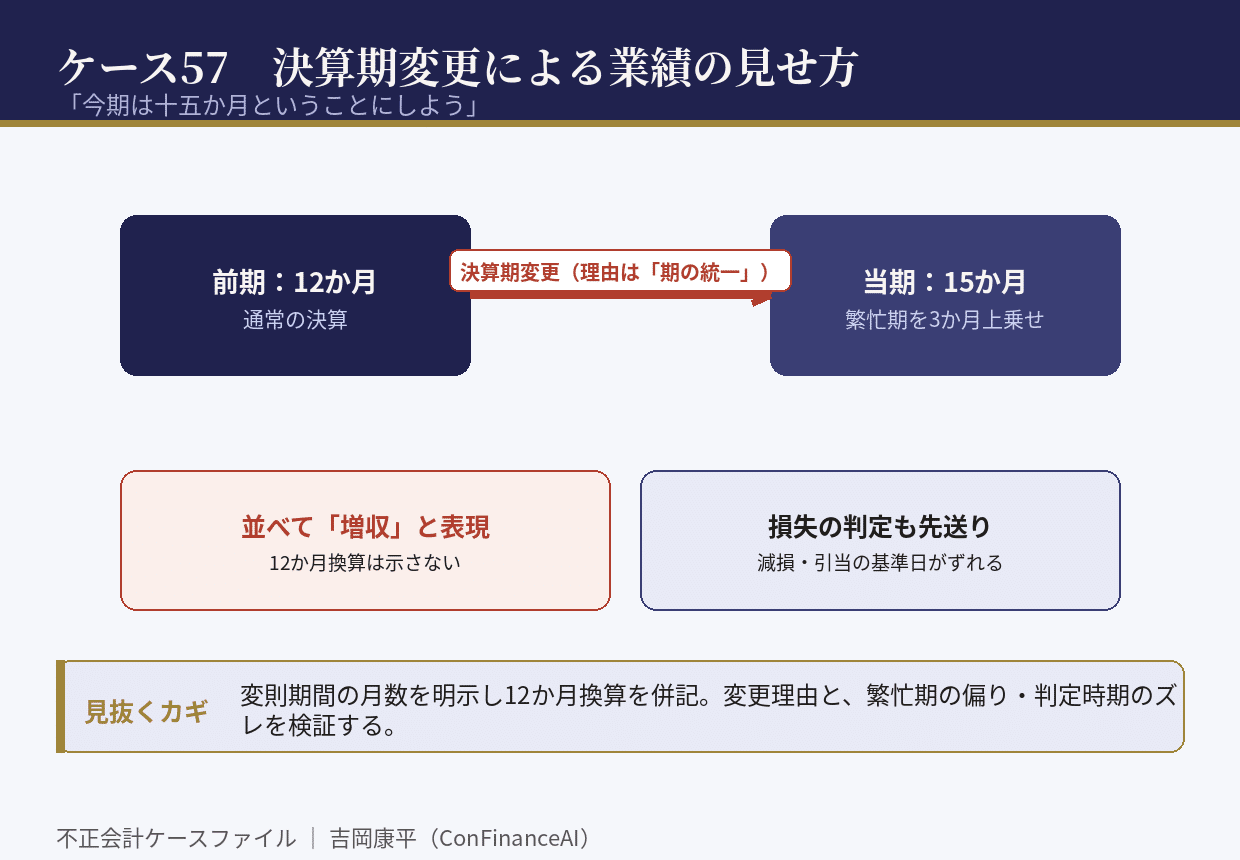
シラカワ・ホールディングスの変更には、いくつもの不自然さがあった。まず、変則決算が十五か月と長く設定されたこと。三か月分が余計に加算されるのだから、売上高が伸びるのは当然である。次に、その期に追加された三か月が、この会社にとって最も売上の大きい繁忙期だったこと。さらに、公表資料では十五か月分の数字を、前期の十二か月分と並べて「増収」と表現していた。
「嘘はひとつも書いていない。十五か月と、ちゃんと注記もしている」
経営企画部長はそう主張した。確かに期間は開示されていた。だが、グラフも見出しも、期間の違いに触れずに増収を強調していた。しかも、十二か月に換算した参考値は示されなかった。読み手が誤解する形に、意図的に整えられていた。
加えて、この変更は損失の先送りにも使われた。減損や引当の判定は決算日を基準に行われる。期をずらせば、判定のタイミングもずれる。悪化が明らかになりつつあった案件の処理が、変則決算のなかで一期分、静かに先へ送られていた。
崩壊は、翌期の通常決算で訪れた。十二か月に戻った途端、売上高は大きく減少した。当然である。前期が十五か月だったのだから。だが市場は「過去最高からの急減」と受け取り、株価は大きく崩れた。アナリストが月次平均に換算して比較し直すと、実は変則決算の期間中も、本業は一貫して縮小していたことが明らかになった。
調査で明らかになったのは、変更の検討経緯である。稟議書には「グループ決算期の統一」とだけ書かれていたが、その裏で作成された社内資料には、変則決算にした場合としない場合の売上高の比較が並んでいた。決算期を変える理由が、統一ではなく数字にあったことが、その資料に残っていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、決算期変更を行うなら、変則期間の月数を明示し、十二か月換算や月次平均での参考値を併せて開示すること。期間が違う数字を並べて「増収」と語ってはならない。
第二に、変更の理由が事業上の必要にあるかを検証すること。変則期間に繁忙期が偏るなど、都合のよい設計になっていないか確かめる。
第三に、決算期の変更が減損や引当の判定時期をずらしていないかを見ること。期をずらせば、損失の認識も先送りできてしまう。
決算期変更による見せ方は、数字を一円も改ざんしない。ただ、数字を切り取る物差しの長さを変えるだけだ。それでも、比較できない数字を並べて語れば、読み手は必ず誤解する。あなたの会社が「過去最高」と語るとき、その数字は、去年と同じ長さの物差しで測られているだろうか。
初出: note「不正会計ケース57 「今期は十五か月ということにしよう」」(2026.09.05)