
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第78回、「役員報酬の開示逃れ」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「一億円に、届かないようにしておこう。残りは、あちらから出せばいい」
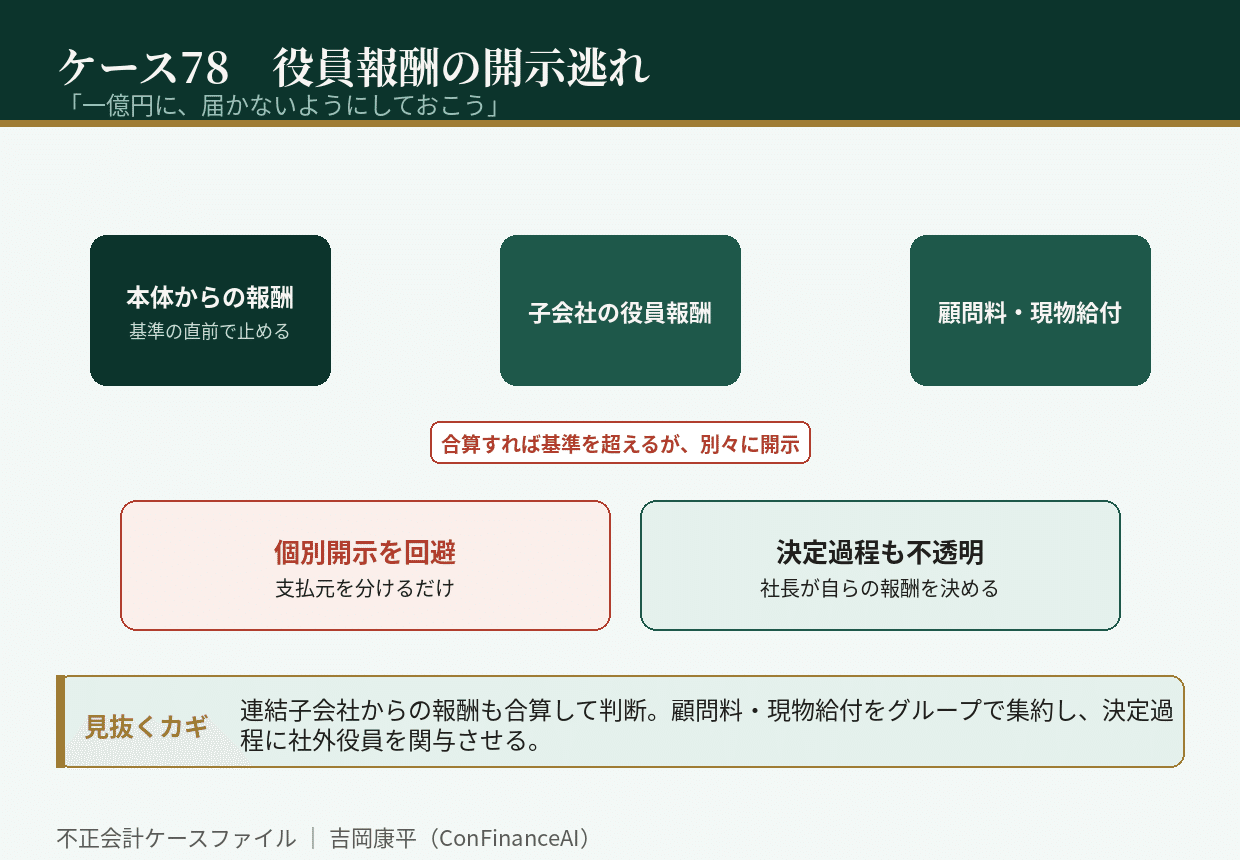
報酬の決定を協議する場で、社長は事務方にそう指示した。本体から支払う額を基準の直前で止め、残りは子会社からの役員報酬や、顧問契約という形で支払う。受け取る総額は変わらない。変わるのは、開示の対象になるかどうかだけだった。
株式会社トドロキ製作所は、複数の子会社を持つ年商三百六十億円のメーカーである。創業家出身の社長が長く経営を率いていた。今回のテーマは、数字の改ざんではなく、開示の回避――役員報酬をめぐる情報の伏せ方である。
前提を確認しておきたい。役員報酬については、総額の開示に加えて、一定額を超える役員については個別に開示することが求められる。連結子会社から受け取る報酬も含めて判断するのが原則だ。株主が経営者への報酬の妥当性を判断できるようにするための制度である。
トドロキ製作所は、この基準を形式的に回避した。本体からの報酬を基準の直前に抑え、差額を子会社の役員報酬として支払う。その子会社報酬を合算せずに開示していた。さらに、退任した創業家関係者への顧問料や、実質的に報酬に相当する住宅・車両の提供も、報酬として集計されていなかった。
「支払っている会社が違えば、別々の報酬でしょう」
管理部長はそう主張した。だが、同じグループから同じ人物へ支払われる対価である。分けて支払えば開示を免れるというのは、制度の趣旨からかけ離れている。
さらに問題だったのは、報酬の決定過程だった。報酬を決める会議に社長自身が出席し、実質的に自らの報酬を決めていた。報酬委員会は形式的に設置されていたが、独立した社外役員の関与は乏しく、決定の記録も残っていなかった。
崩壊は、ある機関投資家からの質問状で始まった。役員報酬の総額と、公表されている役員数から一人当たりの水準を試算すると、個別開示が必要な役員が存在しないのは不自然だという指摘だった。調査の結果、子会社報酬や顧問料を合算すれば、複数の役員が基準を超えていたことが明らかになった。有価証券報告書は訂正され、報酬の決定過程についても是正を求められた。
調査で明らかになったのは、報酬に関する情報がグループ全体で集約されていなかったことだ。本体の報酬は総務部が、子会社の報酬は各社が、顧問料は社長室が管理していた。全体像を把握している部署が、どこにもなかった。分散していたからこそ、合算されなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、役員報酬は連結子会社から受け取る分も合算して開示の要否を判断すること。支払元を分ければ開示を免れる、という理屈は通らない。
第二に、顧問料や現物給付など、実質的に報酬にあたる支給をグループ全体で集約して把握すること。管理が分散していると、合算されないまま漏れる。
第三に、報酬の決定過程に独立した社外役員を関与させ、記録を残すこと。自らの報酬を自ら決める構造は、それ自体が説明できない。
役員報酬の開示逃れは、会社の損益に一円の影響も与えない。だが、経営者が自らの取り分をどう決め、どう伝えているかは、ガバナンスの姿勢そのものを映す。数字を偽らなくても、伝えるべきことを伝えなければ、信頼は損なわれる。あなたの会社の役員報酬は、グループ全体で合算して、正直に示されているだろうか。
初出: note「不正会計ケース78 「一億円に、届かないようにしておこう」」(2026.09.26)