
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第75回、「債務免除益の計上時期の操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「免除の書面は、来期の日付にしてください。今期は、どうにか黒字で着地できますので」
金融機関との協議を終えた後、財務担当役員は相手にそう頼み込んだ。借入金の一部免除は、すでに実質的に合意していた。免除される金額は、そのまま利益として計上される。それを今期に立てるか、来期に回すか。事業の中身は何も変わらないのに、その一点で二つの決算の姿が入れ替わろうとしていた。
株式会社ミネハラ工業は、建設資材を手がける年商百七十億円のメーカーである。長引く不振で借入が膨らみ、金融機関の支援を受けて再建を進めていた。今回のテーマは、この支援によって生じる利益――債務免除益を、いつ計上するかである。
考え方はこうだ。借入金の返済義務が免除されると、その分だけ負債が減り、同額が利益になる。これが債務免除益だ。計上すべき時期は、免除が成立した時点。つまり、債権者が免除の意思を明確に示し、その効力が生じた日である。書面の日付を後ろにずらしたからといって、実質的に合意が成立していたなら、その事実は動かない。
ミネハラ工業は、この計上時期を都合よく操作していた。ある年は、実質的な合意が成立していたにもかかわらず、書面の日付を翌期にずらして利益を先送りした。逆に別の年には、まだ交渉中で条件も固まっていない免除を、期末に見込みで計上した。利益が余っている年は先送りし、足りない年は前倒しする。第19話で扱った引当金の操作と、方向は違うが構図はよく似ている。
「支援していただく側が、日付をお願いする立場になっていました」
後に財務課長はそう振り返った。免除の相手は金融機関だけではなかった。親会社や取引先からの債権放棄もあり、その時期はグループ内の都合で調整されていた。
さらに問題だったのは、免除の見返りとして負った義務が開示されていなかったことだ。免除の条件には、資産の売却や事業の縮小、追加の担保提供などが含まれていた。利益だけが計上され、それと引き換えの負担は表に出なかった。
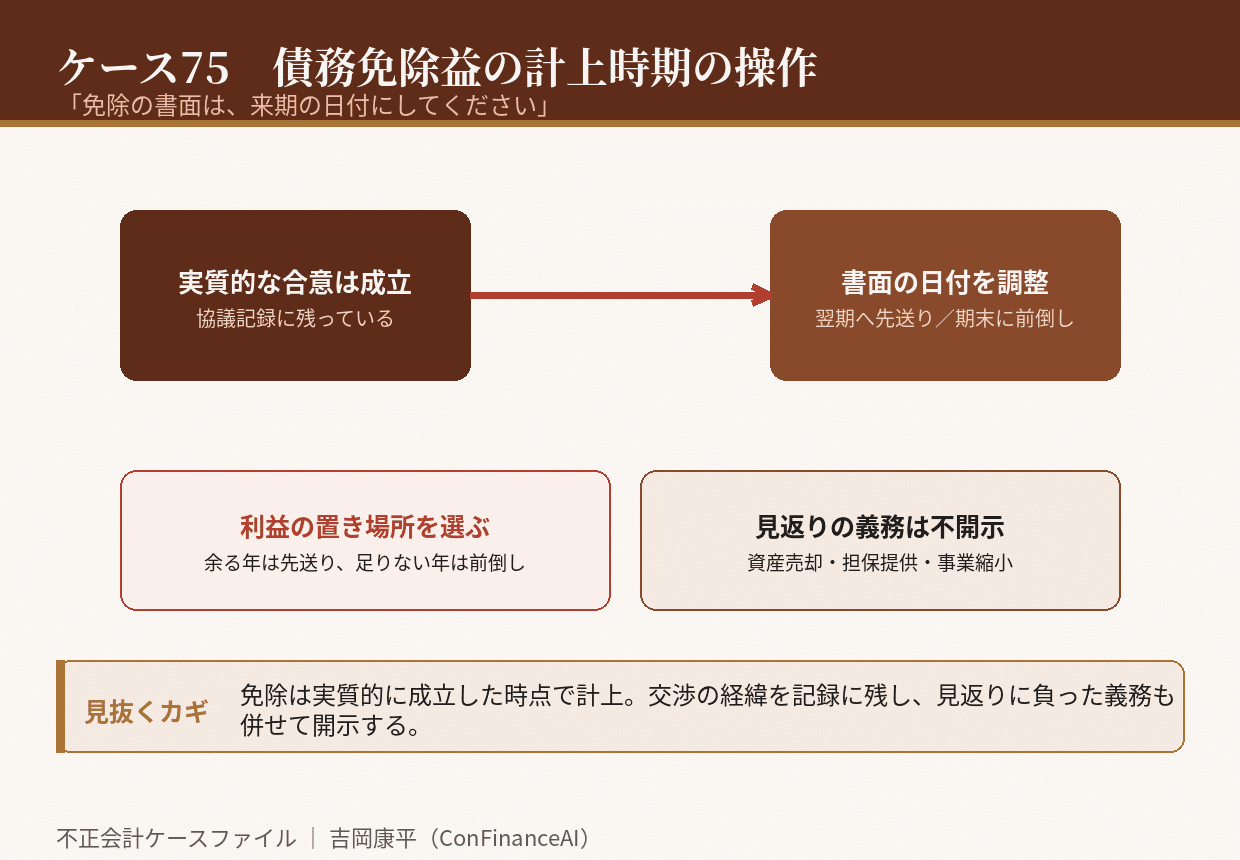
崩壊は、金融機関との協議記録が調査の対象になったことで訪れた。議事録には、書面の日付より前に免除の合意が成立していた経緯が残っていた。一方、見込みで計上した免除益については、その後条件が変わり、実際の金額が大きく下回っていた。過年度にさかのぼって計上時期が修正され、各期の損益は大きく組み替えられた。
調査で明らかになったのは、免除に関する交渉の記録が体系的に保管されていなかったことだ。合意がいつ成立したのかを裏づける資料が乏しく、書面の日付だけが唯一の根拠になっていた。だからこそ、その日付を動かす誘惑が生まれた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、債務免除益は実質的に免除が成立した時点で計上すること。書面の日付だけが根拠になる状態は、操作の余地を残す。
第二に、免除に至る交渉の経緯を記録として残すこと。合意の時期を裏づける資料がなければ、計上時期の妥当性は説明できない。
第三に、免除の見返りとして負った義務(資産売却・担保提供・事業の縮小)を開示すること。利益だけを示し、対価を伏せてはならない。
債務免除益の操作は、利益の金額そのものを偽らない。動かすのは、その利益をどの期に置くかという一点だけだ。だが、支援を受けた事実と、その見返りに負った義務は、同じ期に並べて示されるべきものである。あなたの会社が計上した特別利益は、それと引き換えの負担と、セットで語られているだろうか。
初出: note「不正会計ケース75 「免除の書面は、来期の日付にしてください」」(2026.09.23)