
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第66回、「現物出資・DES(デット・エクイティ・スワップ)の評価操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「返ってこない貸付金を、株式に換えましょう。そうすれば貸倒れになりません」
赤字子会社への支援を議論する場で、財務担当役員はそう提案した。子会社に貸し込んだ十五億円は、事実上回収の見込みがない。本来なら貸倒引当金を積み、損失として認識すべきものだった。だがそれを株式に振り替えれば、貸付金は消え、代わりに子会社株式という資産が生まれる。損失は、どこにも計上されない。
株式会社カヅラ・ホールディングスは、複数の事業会社を抱える年商二百六十億円のグループである。今回のテーマは、債務を株式に転換する取引――DESと、それに類する現物出資の評価をめぐる操作である。
まず、DESそのものは正当な再建手法だ。返済に窮した会社の債務を株式に転換すれば、その会社の財務は改善し、再建の道が開ける。問題は、転換する債権をいくらで評価するかにある。
考え方の要点はこうだ。回収可能性の乏しい債権を株式に換えたからといって、その価値が額面に戻るわけではない。もともと回収できない十五億円の貸付金は、株式になっても十五億円の価値を持たない。株式に転換した時点で、その債権の実際の価値を見積もり、額面との差額は損失として認識する必要がある。債権が株式に姿を変えても、失われた価値は戻ってこない。
カヅラ・ホールディングスは、この当たり前を無視した。貸付金の額面十五億円を、そのまま子会社株式十五億円として計上した。貸倒引当金の計上は回避され、損失は一円も出なかった。同様に、価値の乏しい資産を現物出資して株式を受け取る取引でも、出資した資産を過大に評価していた。
「債権が株式になっただけです。損は出ていません」
役員はそう説明した。だが、価値のない債権が価値のある株式に変わる魔法はない。しかも受け取った子会社株式は、その子会社が債務超過であるにもかかわらず、評価損の対象にもされなかった。損失は、資産の名前を変えることで先送りされていた。
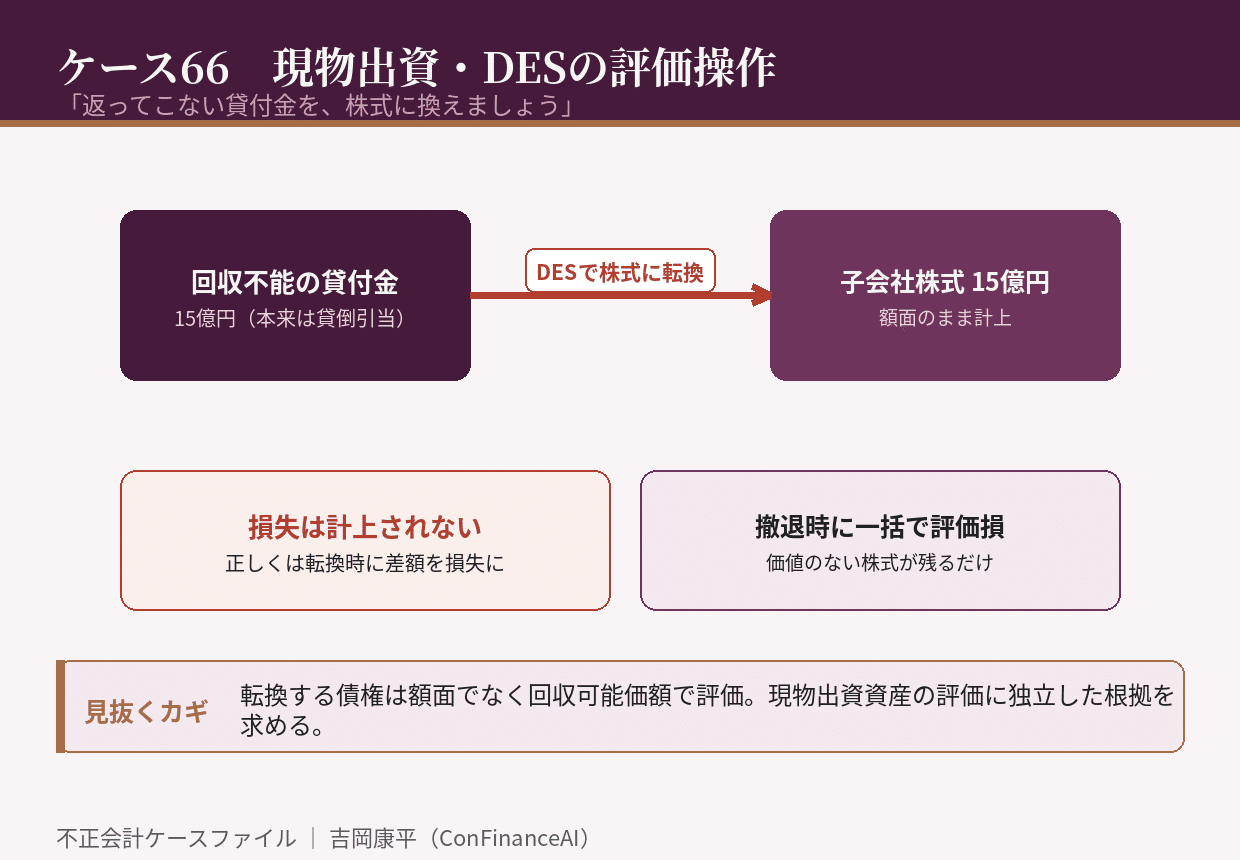
崩壊は、子会社の事業撤退で訪れた。株式の価値がゼロであることが確定し、計上していた子会社株式が一括で評価損となったのである。監査法人がDESの経緯を検証すると、転換時点ですでに債権の回収可能性が失われていたことが確認された。本来は転換時に認識すべき損失が、数年遅れで、より大きな塊となって現れた。
調査で明らかになったのは、DESが「損失を出さないための手段」として選ばれていたことだ。稟議書には子会社の財務改善が目的と記されていたが、その裏で作成された資料には、貸倒引当金を計上した場合との比較が並んでいた。再建のためではなく、決算のための転換だった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、DESで転換する債権は、額面ではなく回収可能な実際の価値で評価すること。差額は転換時点の損失である。
第二に、現物出資する資産の評価に、独立した根拠を求めること。過大評価された資産は、そのまま過大な株式となって貸借対照表に残る。
第三に、転換後に受け取った株式についても、発行会社の財政状態に応じて評価損を検討すること。名前が変わっても、価値は変わらない。
DESの評価操作は、損失を消すのではなく、資産のラベルを貼り替えることで見えなくする手口だ。貸付金という名前が、株式という名前に変わる。それだけで損は消えたように見える。だが、返ってこないものは、やはり返ってこない。あなたの会社の子会社株式は、いくらで取得され、いまいくらの価値があるだろうか。
初出: note「不正会計ケース66 「返ってこない貸付金を、株式に換えましょう」」(2026.09.14)