
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第80回、「主要取引先への依存リスクの不開示」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「特定の一社とは、書かないでおこう。『複数の主要顧客』で十分だ」
上場後初めての有価証券報告書を作る席で、社長はそう指示した。実際には、売上の七割が一社からの受注だった。その一社の判断ひとつで、会社の業績は半分以下になりうる。だが記載は「複数の主要顧客との継続的な取引」と書かれた。嘘ではないが、実態からは遠かった。
株式会社サワタリ電子は、電子部品を製造する年商百四十億円のメーカーである。大手メーカー一社の専属的な供給元として成長してきた。今回のテーマは、事業の構造そのものに潜むリスク――特定の取引先への依存をどう伝えるかである。
考え方を整理したい。会社の業績が特定の取引先に大きく依存しているなら、それは事業等のリスクとして開示すべき事項になる。売上に占める割合、取引の継続性、契約の期間や解除条件、代替先の確保状況。これらを示して初めて、投資家は「この会社の売上は、どれだけ揺れうるのか」を判断できる。加えて、その一社に対する売掛金が大きければ、信用リスクの集中も生じる。
サワタリ電子は、この構造を伏せた。依存度の高さを具体的な数値で示さず、リスクの記載も定型的な一般論にとどめた。さらに、その取引先向けの専用設備に多額の投資をしていたが、取引が失われた場合に回収できなくなる可能性には触れなかった。売掛金の大半が一社に集中している事実も、注記の片隅で読み取れる形にはなっていなかった。
「依存していると書けば、弱みを見せることになります」
管理部長はそう語った。だが、依存しているという事実は、書かなくても存在する。伏せて得られるのは、投資家が判断を誤る余地だけだった。
社内では、この構造は誰もが知る前提だった。営業会議では、その一社の生産計画の増減がそのまま自社の業績見通しになっていた。会社の運命が他社の判断に握られていることを、社内では全員が理解していた。
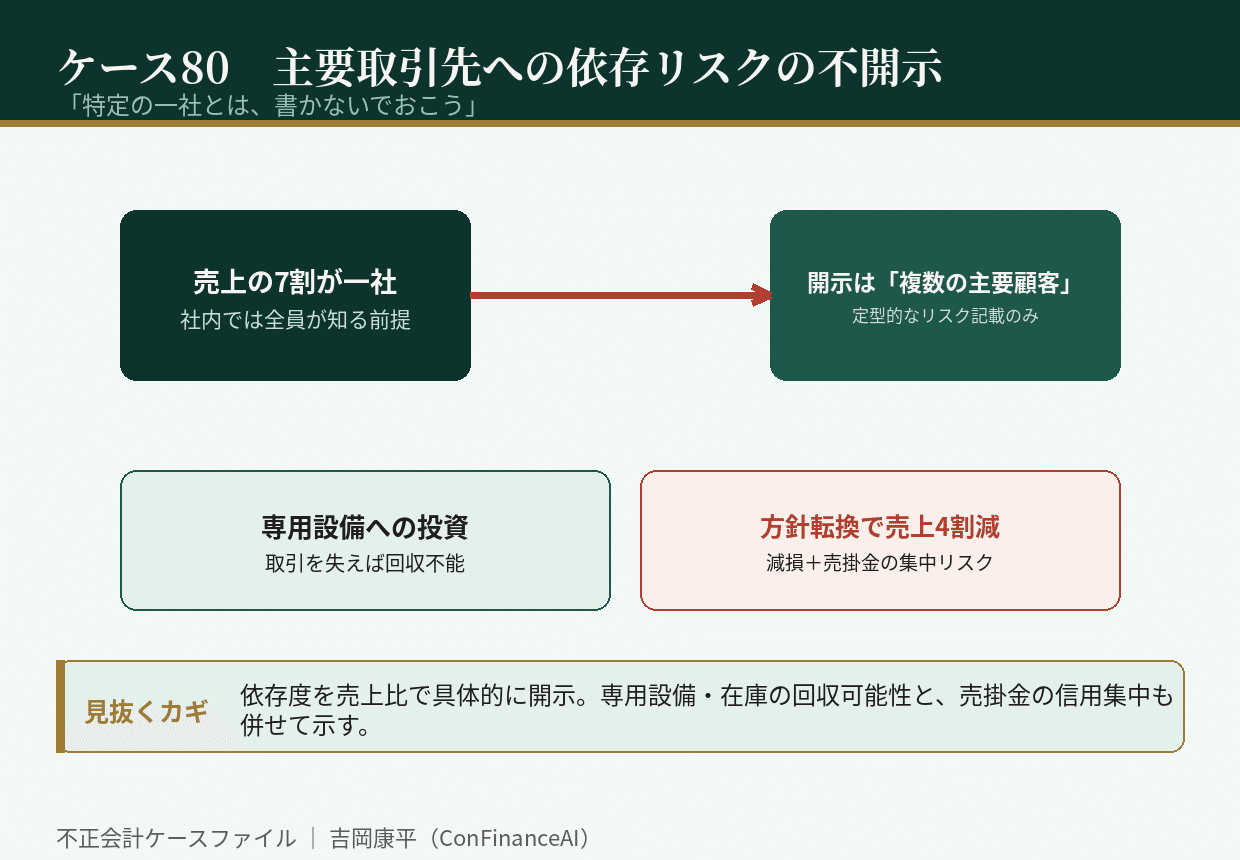
崩壊は、その取引先が調達方針を見直したときに訪れた。複数購買への転換が決まり、発注量は段階的に減らされた。売上は一年で四割近く落ち込み、専用設備は稼働先を失って大幅な減損を計上した。その一社向けの売掛金の回収条件も見直され、資金繰りが一気に苦しくなった。市場が問題にしたのは、取引先の方針転換そのものではなく、「この会社がそこまで一社に依存していると知らされていなかった」ことだった。
調査で明らかになったのは、依存の実態が社内では日常的に共有されていたことだ。営業も、生産も、財務も、その一社の動向を前提に計画を立てていた。開示だけが、その前提を映していなかった。伝えなかったのは、知らなかったからではない。伝えたくなかったからだった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、特定の取引先への依存度を、売上に占める割合として具体的に開示すること。定型的なリスク記載では、構造の脆さは伝わらない。
第二に、その取引先専用の設備投資や在庫がある場合、取引が失われたときの影響まで示すこと。依存は損益だけでなく、資産の回収可能性にも及ぶ。
第三に、売掛金の信用リスクが一社に集中していないかを確かめ、必要なら開示すること。売上の集中は、債権の集中でもある。
依存リスクの不開示は、決算書の数字を一円も変えない。数字はすべて正しい。ただ、その数字がどれだけ他社の判断に左右されるかが、伝えられていないだけだ。だが投資家が知りたいのは、いくら稼いだかと同じくらい、その稼ぎがどれだけ揺れうるかである。あなたの会社の売上は、いくつの相手に支えられているだろうか。
初出: note「不正会計ケース80 「特定の一社とは、書かないでおこう」」(2026.09.28)