
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第65回、「暗号資産の評価・実在性」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「秘密鍵は、私が保管しています。セキュリティ上、誰にも渡していません」
保有資産の確認を求められた技術担当役員は、そう答えた。理屈としては筋が通っている。秘密鍵が漏れれば資産は失われる。だが、彼一人しか鍵を持たないということは、彼一人しか資産の実在を証明できず、彼一人でそれを動かせるということでもあった。セキュリティという言葉が、検証を拒む盾になっていた。
株式会社ミライ・デジタルは、ブロックチェーン関連の事業を手がける年商四十億円の会社である。事業で受け取った暗号資産を自社で保有し、その残高は貸借対照表の大きな部分を占めていた。今回のテーマは、この新しい資産をどう確かめ、どう評価するかである。
論点は二つある。ひとつは実在性だ。暗号資産は現物として手に取れない。銀行のように残高証明を発行してくれる第三者がいるとは限らない。自社でウォレットを管理している場合、その残高を確かめるには、ブロックチェーン上のアドレスを特定し、そのアドレスを会社が支配していることを証明する必要がある。単に「このアドレスに残高がある」と見せられただけでは足りない。誰でも他人のアドレスを指させるからだ。
もうひとつが評価である。活発な市場が存在する暗号資産は、期末の市場価格で評価し、差額を損益に反映させるのが基本的な考え方だ。だが、取引量の乏しい銘柄では、どの市場の、どの時点の価格を使うかで金額が大きく変わる。ここに恣意の余地が生まれる。
ミライ・デジタルでは、その両方に問題があった。ウォレットの秘密鍵は技術担当役員が個人で管理し、社内の誰も残高を独立して確認できなかった。しかも保有銘柄の一部は取引量が極端に少なく、価格の裏づけが乏しかった。にもかかわらず、有利な取引所の高い価格を選んで評価していた。
「取引所によって価格は違います。どれを使っても間違いではないでしょう」
管理部長のこの説明が、評価の恣意性を物語っていた。
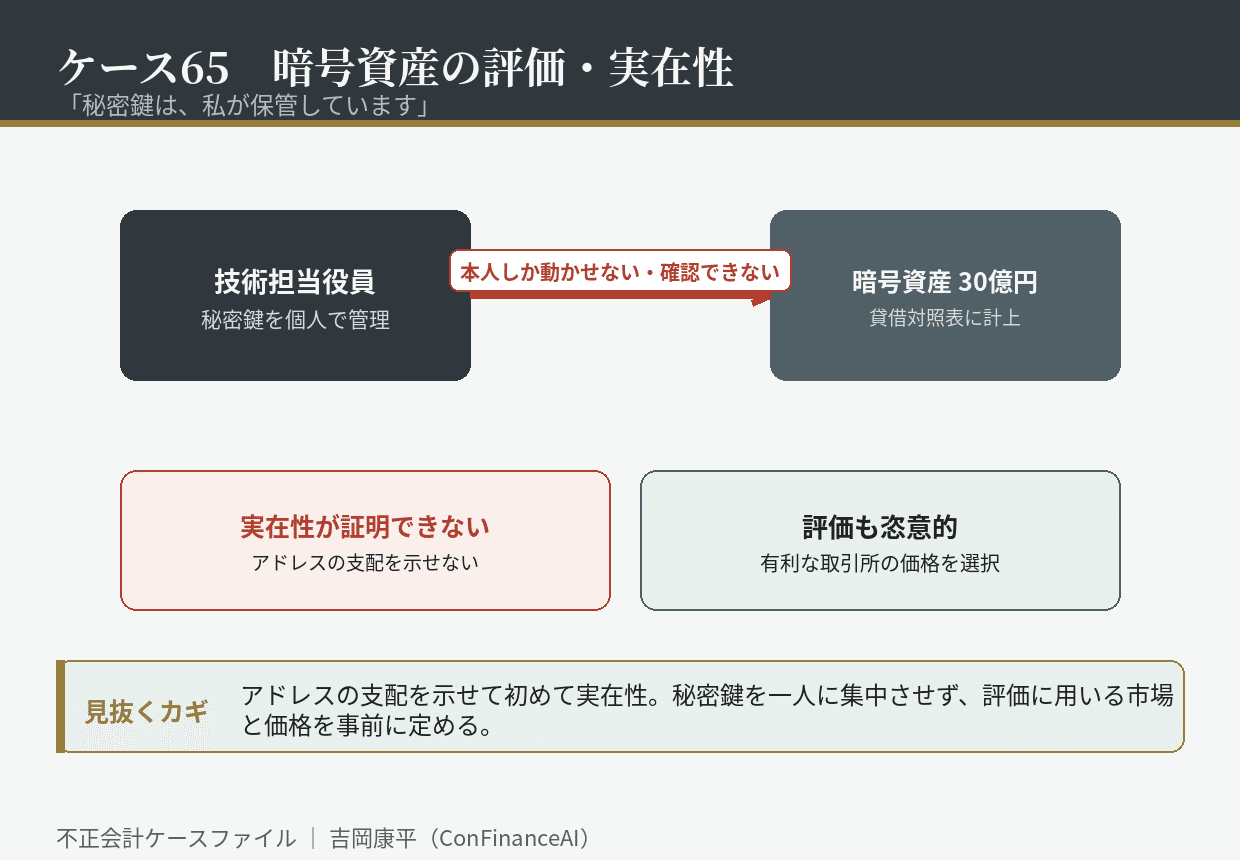
崩壊は、資産の一部が動かせなくなったことで表面化した。技術担当役員が体調を崩して長期に離脱し、社内の誰もウォレットにアクセスできなくなったのである。監査法人が実在性の確認を求めると、会社はアドレスの支配を証明できなかった。さらに、流動性の乏しい銘柄については、選んでいた価格が実際には成立しにくい水準であることも明らかになった。資産の評価額は大きく引き下げられた。
調査で明らかになったのは、資産の管理が一人に集中していたことだ。秘密鍵の保管も、取引の実行も、残高の報告も、すべて同じ人物が行っていた。牽制の効かない構造は、第29話で扱った横領の温床とまったく同じ形をしている。資産の種類が新しくても、統制の急所は変わらない。
この事件が経営者と管理部門に残す視点は三つある。
第一に、暗号資産の実在性は、会社がそのアドレスを支配していることを示せて初めて確認できる。残高の画面を見せられるだけでは足りない。
第二に、秘密鍵の管理を一人に集中させないこと。複数の承認を要する仕組みや、信頼できる保管サービスの利用を検討する。
第三に、評価に用いる市場と価格の選定ルールをあらかじめ定めること。取引量の乏しい銘柄ほど、選び方で金額が大きく動く。
暗号資産をめぐる不正は、新しい技術の問題のように見えて、その本質は古い。実在を独立して確かめられるか、権限が一人に集中していないか、評価の基準が事前に決まっているか。あなたの会社の貸借対照表に載る新しい資産は、あなた以外の誰かが、確かめられる状態にあるだろうか。
初出: note「不正会計ケース65 「秘密鍵は、私が保管しています」」(2026.09.13)