
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第79回、「重要な契約条項の不開示」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「その条項は、書かなくても分からない。触れなければ、質問も来ません」
有価証券報告書の記載を検討する場で、財務担当役員はそう言った。金融機関との契約には、財務指標が一定の水準を下回れば期限の利益を失う――つまり借入金を直ちに返済しなければならない条項が入っていた。会社の業績は、その水準にじりじりと近づいていた。それでも、開示資料はその存在に一言も触れなかった。
株式会社イズミダ工業は、設備投資の重い装置産業に属する年商三百八十億円のメーカーである。大型投資のために組成した協調融資には、いくつもの条件が付されていた。今回のテーマは、数字ではなく契約の中身――重要な条項をどこまで伝えるかである。
論点を整理したい。借入契約に付される財務制限条項(コベナンツ)は、抵触すれば返済を求められる重大なものだ。抵触の可能性が現実味を帯びているなら、その内容と現在の余裕度は、投資家が会社の資金繰りリスクを判断するうえで欠かせない情報になる。同様に、大株主が変われば契約が解除されるチェンジ・オブ・コントロール条項、一定の事由で相手方が契約を打ち切れる解除条項、独占的な供給を約束する長期契約なども、事業に重大な影響を与えるなら開示が求められる。
イズミダ工業は、これらをほとんど開示していなかった。財務制限条項の存在は注記に一行も現れず、抵触までの余裕がどれだけかも示されなかった。主力製品の販売を一社に独占的に委ねる長期契約には、相手方が一年前の通知で解除できる条項があったが、これも伏せられていた。
「不安を与えるだけです。契約は守れる範囲にありますから」
役員はそう繰り返した。だが、守れるかどうかを判断するのは投資家であり、そのための材料が渡されていなかった。しかも社内では、抵触までの余裕を毎月試算し、経営会議で共有していた。会社は把握していた。外に伝えていなかっただけだった。
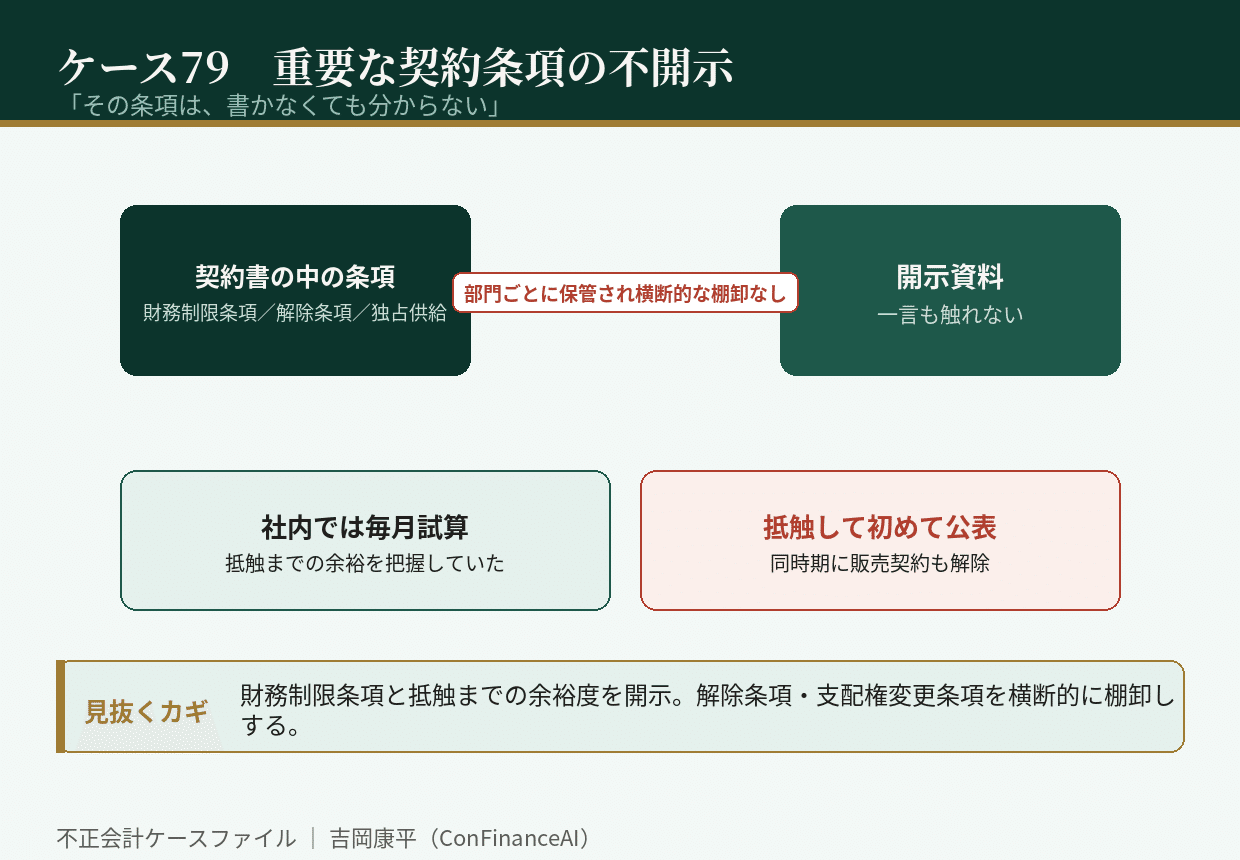
崩壊は、業績の悪化が一定水準を超えた四半期に訪れた。財務制限条項に抵触し、金融機関との協議が必要になったのである。会社は初めてその条項の存在を公表した。市場が反応したのは、抵触という事実以上に、「そんな条項があったのか」という驚きだった。ほぼ同時期、独占販売の相手方からも契約解除の通知が届いた。二つの重大な契約リスクが、同じ四半期に、初めて表に出た。
調査で明らかになったのは、契約リスクを開示の観点から棚卸しする仕組みがなかったことだ。契約書は法務部が保管し、財務制限条項は財務部が管理し、販売契約は事業部が握っていた。それぞれが自分の持ち場では把握していたが、「投資家に伝えるべき条項はどれか」という視点で一覧にする担当が、どこにもいなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、財務制限条項の内容と、抵触までの余裕度を開示すること。社内で毎月試算しているなら、それは開示できる情報である。
第二に、契約の解除条項や支配権変更条項など、事業の継続に重大な影響を与える条項を棚卸しすること。契約書は各部門にあるが、開示の判断は横断的に行う必要がある。
第三に、特定の相手方への独占的な依存を伴う契約は、その解除リスクとともに示すこと。契約の存在だけでなく、失ったときの影響を伝える。
契約条項の不開示は、決算書の数字をひとつも動かさない。だが、会社の足元がどれだけ脆いかは、しばしば数字ではなく契約書の中に書かれている。伝えなければ分からない情報だからこそ、伝える責任がある。あなたの会社の契約書の奥に、投資家が知らないまま眠っているリスクは、ないだろうか。
初出: note「不正会計ケース79 「その条項は、書かなくても分からない」」(2026.09.27)