
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第62回、「契約獲得コストの過大な資産化」(IFRS第15号)です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「獲得した顧客は、平均で十年使ってくれます。だから十年で償却すればいい」
投資家向けの説明会で、経営企画部長は自信を持ってそう語った。会社は顧客獲得のために多額の広告費と営業手数料を投じている。それを費用ではなく資産として計上し、十年かけて少しずつ償却する。だから当期の利益は圧迫されない――そういう説明だった。だが、その「十年」という数字を裏づける材料は、社内のどこにもなかった。
株式会社アオバ・コネクトは、個人向けの月額サービスを展開する年商九十億円の会社である。成長のために顧客獲得へ大量の資金を投じており、その支出の扱いが業績を大きく左右していた。今回のテーマは、この顧客を獲得するためのコスト――契約獲得コストの資産化である。
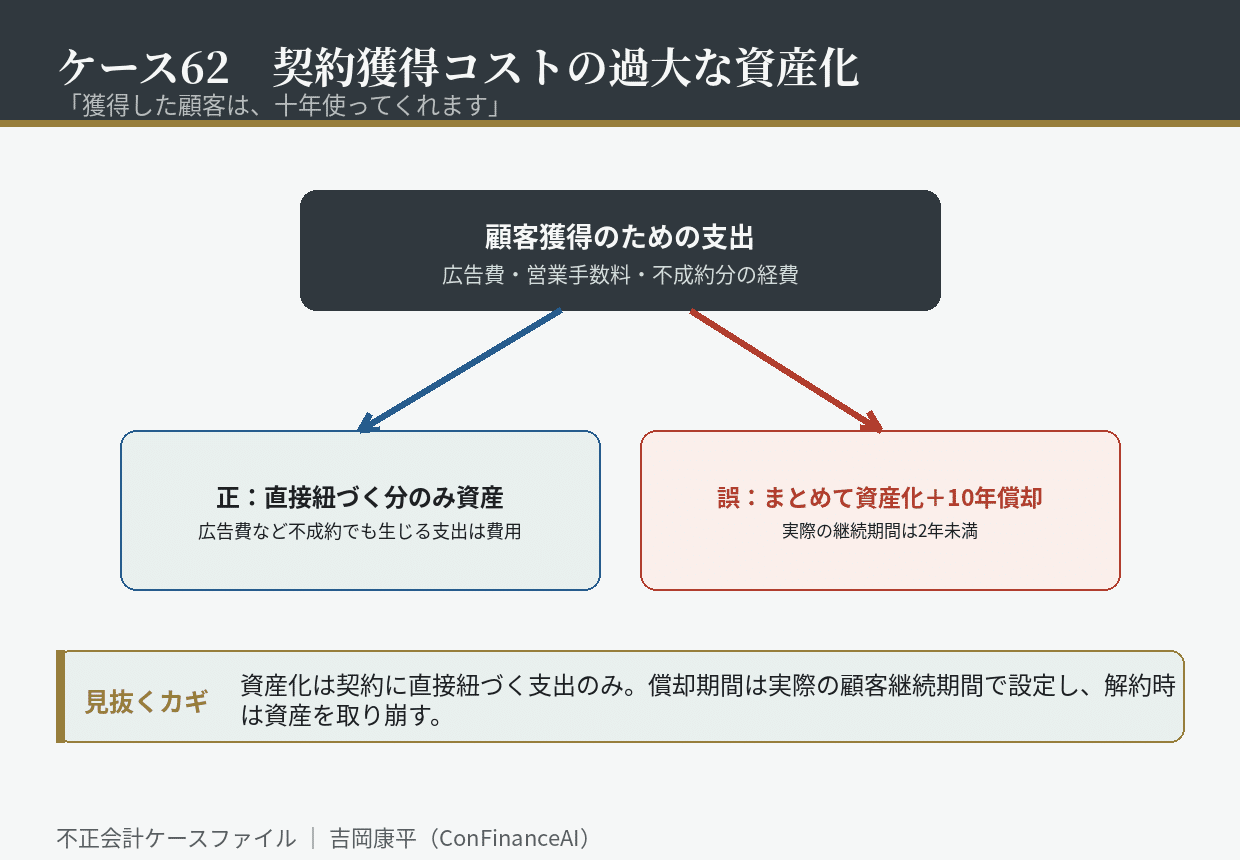
まず、この論点は白黒がはっきりしない領域だ。契約を獲得するために直接生じた支出のうち、その契約がなければ発生せず、将来の回収が見込まれるもの――たとえば成約時にのみ支払われる営業手数料などは、資産として計上し、その効果が及ぶ期間にわたって償却することが認められる場合がある。一方、契約が取れても取れなくても発生する費用、たとえば広告宣伝費や一般的な営業活動の人件費は、原則としてその期の費用になる。
アオバ・コネクトは、この線を大きく越えていた。成約に紐づかない一般の広告宣伝費まで契約獲得コストとして資産に計上し、成約しなかった案件にかかった営業経費までそこに含めていた。さらに、償却期間を根拠なく十年に設定した。実際の顧客の継続期間を分析すると、平均は二年に満たなかった。
「償却期間を短くすると、赤字になります。それでは成長ストーリーが描けません」
経営企画部長は調査でそう認めた。獲得した顧客がすぐに離れていく一方で、獲得にかかった支出だけが十年かけてゆっくり費用化される。解約された顧客に対応する資産すら、償却されずに残っていた。
崩壊は、解約率の上昇とともに訪れた。獲得した顧客が想定より早く離脱し、契約獲得コストとして計上した資産の回収見込みが立たなくなったのである。監査法人が実際の顧客継続期間を分析すると、償却期間として設定した十年とはかけ離れていた。資産計上の要件を満たさない支出も多数含まれており、過大に計上された資産は一括で費用化された。
調査で明らかになったのは、資産計上の判定が支出の性質ではなく、金額の大きさで行われていたことだ。多額の広告費が、成約との紐づきを確認されないまま資産に振り替えられていた。しかも、解約が発生しても対応する資産を取り崩す運用がなく、離脱した顧客のコストが資産として残り続けていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、資産計上できるのは契約獲得に直接紐づく支出に限られること。契約が取れなくても発生する広告費や一般的な営業費は、その期の費用である。
第二に、償却期間は実際の顧客継続期間の分析に基づいて設定すること。根拠のない長期償却は、費用の先送りにほかならない。
第三に、解約が発生したら対応する資産を速やかに取り崩すこと。離脱した顧客の獲得コストは、もはや将来の収益を生まない。
契約獲得コストの資産化は、成長企業ほど誘惑が強い。顧客を獲得するための支出は、確かに未来への投資に見えるからだ。だが、その顧客が二年で去るなら、十年の資産ではない。あなたの会社が資産に積み上げた獲得コストは、実際の顧客が留まる期間と、釣り合っているだろうか。
初出: note「不正会計ケース62 「獲得した顧客は、十年使ってくれます」」(2026.09.10)