
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第53回、「自己建設資産への原価振替」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「その工数は、新棟の建設に付けておいて。あっちは資産になるから」
月次の原価会議で、管理部長は淡々とそう指示した。対象になったのは、既存ラインの日常的な保全作業に従事していた社員の工数だった。同じ人が、同じ工場で、同じ仕事をしている。付ける先が変わるだけで、その支出は今期の費用から、将来にわたる資産へと姿を変えた。
株式会社カシマ精糖は、食品素材を製造する年商三百十億円のメーカーである。老朽化した設備を更新するため、数年がかりで新工場を建設していた。今回のテーマは、この自社で建設する資産――建設仮勘定に、どこまでの原価を含めてよいかという問題である。
原則を確認しておきたい。工場や設備を自社で建設する場合、その資産を取得し、使える状態にするために直接必要となった支出は、資産の取得原価に含めてよい。建設に従事した作業員の人件費、使った材料費、直接紐づく外注費などだ。一方、それ以外の支出――通常の製造活動にかかる費用、一般管理費、建設と無関係な部門の人件費などは、資産に含めてはならず、その期の費用になる。
カシマ精糖が越えたのは、この線だった。建設に直接関わっていない保全部門や管理部門の人件費まで、建設仮勘定へ振り替えた。日常の修繕費も、名目を「新棟関連」に変えて資産に付けた。さらに、建設が実質的に完成し稼働を始めた後も、建設仮勘定のまま置き続けた。完成していなければ償却が始まらないからだ。費用になるはずの支出が資産に流れ込み、資産になった支出も償却されずに眠っていた。
「工事が続いている間は、いくら使っても今期の損益に響かない」
管理部長は調査でそう語った。建設という「箱」があるあいだ、そこへ支出を流し込めば、当期の費用は膨らまない。建設仮勘定が、費用の避難場所になっていた。
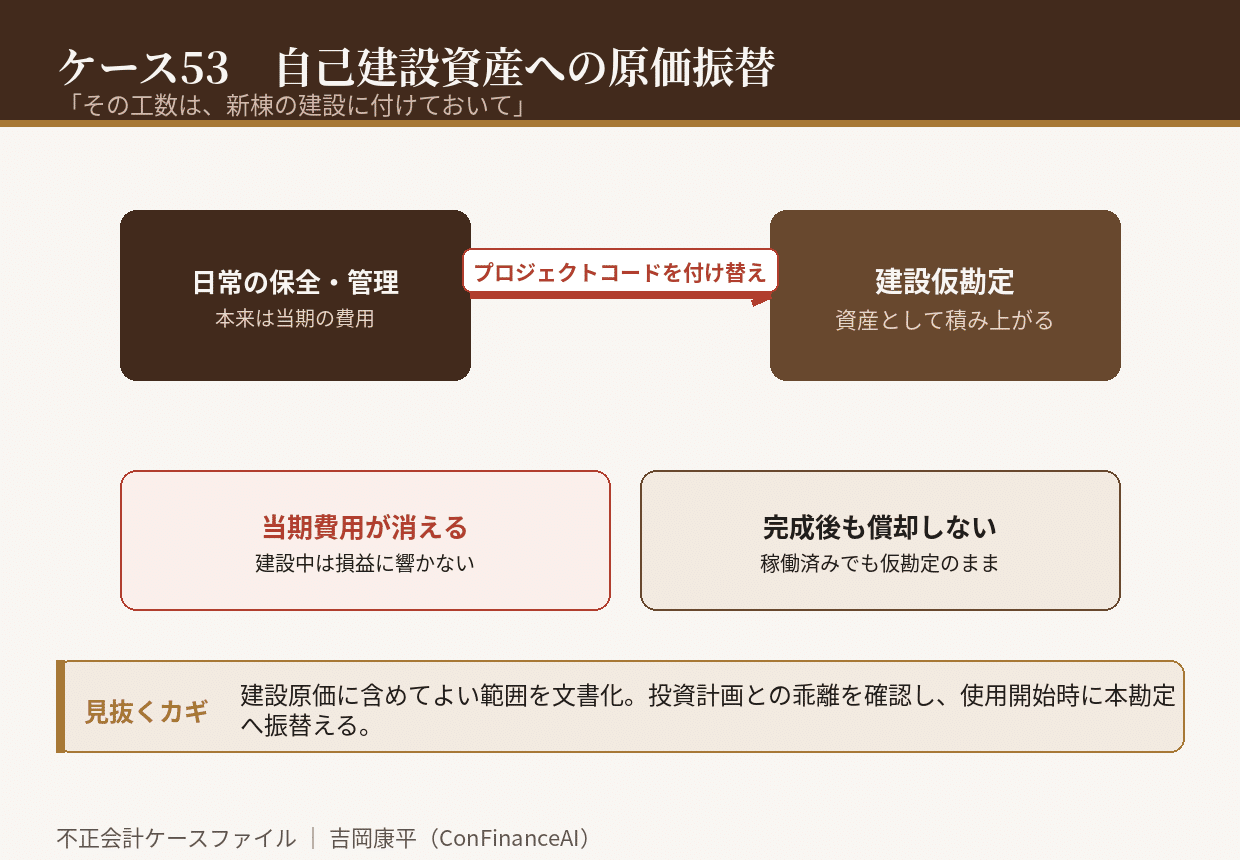
崩壊は、新工場の稼働と、その帳簿価額の異常さから始まった。当初の投資計画に対して、実際の建設仮勘定は二倍近くに膨れ上がっていた。監査法人が振り替えられた原価の中身を一件ずつたどると、建設とは無関係な部門の人件費や、日常的な修繕費が大量に混ざっていた。さらに、実際にはすでに稼働を始めていた設備が、建設仮勘定のまま償却されずに残っていた。
調査で明らかになったのは、資産計上の可否を判断する基準が社内に存在しなかったことだ。何を建設原価に含めてよいのかが定義されず、現場の指示ひとつで振替先が決まっていた。工数入力の画面では、プロジェクトコードを選ぶだけで、費用か資産かが変わった。判断が仕組みではなく、その場の都合に委ねられていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、建設仮勘定に含めてよい原価の範囲を、あらかじめ文書で定めること。直接必要な支出に限られ、一般管理費や通常の製造費用は含められない。
第二に、建設仮勘定の残高が当初の投資計画から乖離していないかを確かめること。膨らみ続ける建設仮勘定は、費用の避難場所になっている可能性がある。
第三に、資産が使用可能になった時点で速やかに本勘定へ振り替え、償却を開始すること。完成しているのに建設仮勘定に置き続けるのは、償却逃れである。
建設仮勘定への原価振替は、支出そのものを偽らない。ただ、その支出に「建設のため」というラベルを貼るだけだ。だが、建設中という状態は永遠には続かない。積み上がった原価は、いつか償却費として、あるいは減損として戻ってくる。あなたの会社の建設仮勘定には、本当に建物になるものだけが積まれているだろうか。
初出: note「不正会計ケース53 「その工数は、新棟の建設に付けておいて」」(2026.09.01)