
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第67回、「連結パッケージの改ざん」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「現場の帳簿はこのままでいい。本社に出す数字だけ、直しておきます」
決算の締めが終わった夜、子会社の経理部長は部下にそう告げた。彼が開いていたのは、親会社へ提出する報告様式――いわゆる連結パッケージだった。会計システムの帳簿には手を触れない。集計して転記する、その一枚の表計算ファイルの数字だけを書き換える。それだけで、グループの決算は変わった。
セイワ工業株式会社は、国内外に十を超える子会社を持つ年商五百二十億円のメーカーである。連結決算は、各子会社が提出する報告書をもとに親会社が集計して作る。今回のテーマは、この報告の経路そのものを狙った手口――連結パッケージの改ざんである。
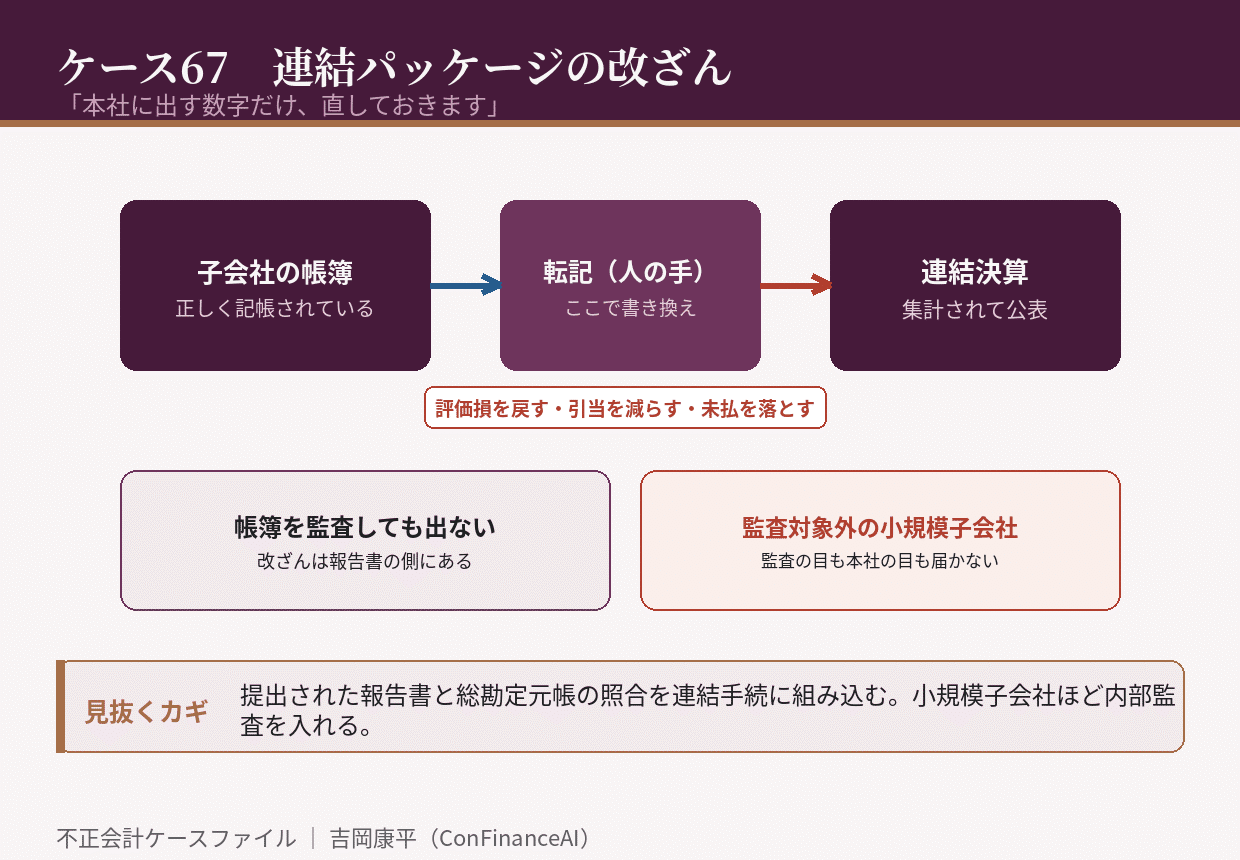
仕組みを説明したい。子会社の会計システムには、日々の取引が記帳されている。決算期になると、子会社はその数字を親会社指定の様式に転記し、連結決算に必要な情報を添えて提出する。親会社はそれを集計して連結財務諸表を作る。ここで見落とされがちなのが、システムの帳簿と、提出される報告書のあいだに「人の手による転記」が挟まっていることだ。
セイワ工業の子会社では、その転記の段階で数字が書き換えられていた。棚卸資産の評価損を戻し、貸倒引当金を減らし、未払費用を落とす。子会社の帳簿を監査されても、そこには何の異常もない。改ざんされていたのは、親会社に届く報告書だけだった。
「本社は数字しか見ない。帳簿まで確認しに来ることはありません」
経理部長は調査でそう語った。実際、親会社の連結担当は提出された報告書の整合性はチェックしていたが、その数字が子会社の総勘定元帳と一致しているかを確かめていなかった。しかも、その子会社は規模が小さく、独立した会計監査の対象にもなっていなかった。監査の目が届かず、本社の目も届かない。ちょうど死角に位置していた。
崩壊は、子会社の経理部長が異動したことで訪れた。後任が引き継ぎのために過去の報告書と帳簿を突き合わせたところ、数字が合わないことに気づいたのである。差額は一期分ではなく、数年にわたって積み上がっていた。調査の結果、報告のたびに損失が消され、その積み残しが膨らみ続けていたことが確認された。
調査で明らかになったのは、連結手続に検証の仕組みがなかったことだ。提出された報告書と、子会社の総勘定元帳を照合する手続きが定められていなかった。加えて、その子会社では経理業務が一人に集中し、報告書の作成も提出も同じ人物が行っていた。第29話の横領隠蔽と同じく、牽制の欠如が土壌になっていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、子会社から提出される報告書と、その子会社の総勘定元帳との照合を、連結手続の一部として定めること。転記の段階に、検証の目を置く。
第二に、監査対象外の小規模な子会社ほど、親会社の内部監査が定期的に入ること。監査の目も本社の目も届かない拠点が、いちばん危うい。
第三に、報告書の作成者と承認者を分けること。作成から提出までを一人が握る構造では、書き換えを止められない。
連結パッケージの改ざんは、会計基準の解釈をめぐる問題ではない。正しい帳簿から、正しくない報告書が作られるという、経路の問題だ。だからこそ、子会社の帳簿をいくら精査しても見つからない。あなたのグループの連結決算は、子会社の帳簿と、本当につながっているだろうか。
初出: note「不正会計ケース67 「本社に出す数字だけ、直しておきます」」(2026.09.15)