
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第61回、「委託販売・預け在庫の売上計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「倉庫に運んだ時点で、売上でいいだろう。もう手元にはないんだから」
期末の売上会議で、営業部長は当然のようにそう言った。運び込まれた先は、得意先が管理する保管倉庫である。だがその商品は、売れるまで代金が発生しない取り決めになっていた。所有権も、売れ残ったときのリスクも、まだこちらに残っている。それでも帳簿の上では、出荷した瞬間に売れたことになっていた。
株式会社スガノ食品は、菓子や飲料を製造する年商百五十億円のメーカーである。取引の一部を、委託販売の形で行っていた。商品を得意先の倉庫や店舗に預け、実際に消費者へ売れた分だけ代金を受け取る仕組みだ。今回のテーマは、この預けた在庫をいつ売上にするか――委託販売の収益認識である。
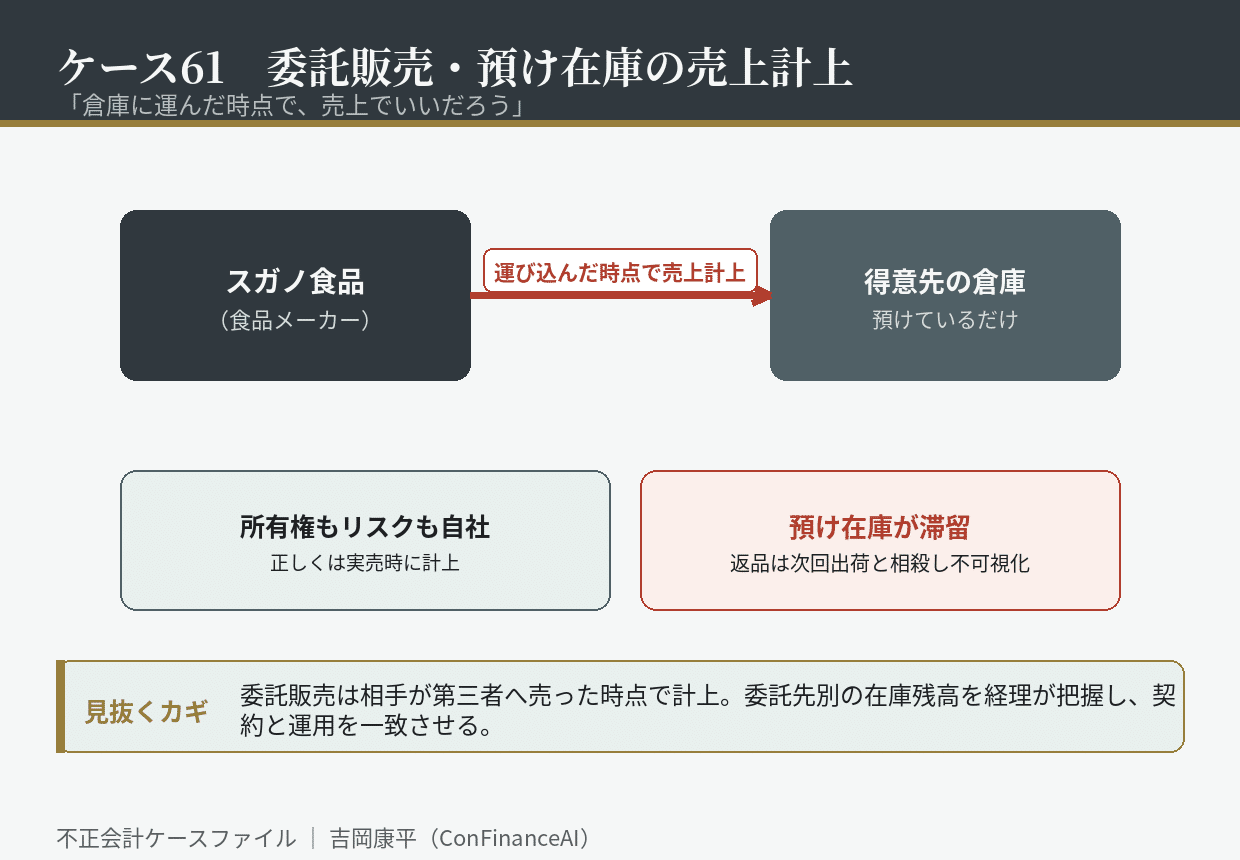
原則を確認しておきたい。委託販売では、商品を相手方に引き渡しただけでは、まだ売上にできない。相手はあくまで預かっているだけで、売れ残れば返品されるし、所有権も在庫リスクも委託した側に残っている。売上を計上できるのは、相手が実際に第三者へ販売した時点だ。それまでは、預けた商品は自社の棚卸資産として貸借対照表に残る。
スガノ食品がやったのは、この線の踏み越えだった。得意先の倉庫へ商品を運び込んだ時点で、出荷伝票を切り、売上として計上した。実際に消費者へ売れたかどうかは関係なく、運んだ量がそのまま売上になった。期末が近づくと、その運び込みが集中した。
「置き場所が変わっただけで、うちの在庫であることに変わりはないんですが」
物流担当の若手は、後の調査でそう証言した。彼は現場で違和感を持ち続けていた。預けた在庫の管理表は物流部門が持っていたが、その数字が売上の計上と照らされることはなかった。しかも、売れ残って返品された分は、返品として処理されず、次の出荷分と相殺されて見えなくなっていた。
崩壊は、得意先の在庫調査から始まった。ある取引先が保管スペースの見直しを行い、長期間動いていないスガノ食品の商品が大量に見つかったのである。賞味期限の近いものも多く、返品が一斉に発生した。監査法人が委託先の在庫残高を確認すると、帳簿上はすでに売れているはずの商品が、大量に預けられたまま眠っていた。
調査で明らかになったのは、契約の実態と会計処理の食い違いだった。契約書には「売上計上は実売基準」と明記されていたにもかかわらず、社内の運用は出荷基準のままだった。しかも、委託先ごとの預け在庫残高を経理部門が把握していなかった。物流の記録と、会計の処理が、まったく結びついていなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、委託販売では、相手が第三者へ販売した時点で売上を計上すること。引き渡しただけでは、所有権もリスクも移っていない。
第二に、委託先・預け先ごとの在庫残高を経理部門が定期的に把握し、実地でも確認すること。自社の倉庫にない在庫ほど、確認から漏れやすい。
第三に、契約書の条件(実売基準か出荷基準か)と、社内の運用が一致しているかを確かめること。契約は正しくても、運用がずれていることがある。
委託販売の売上計上は、商品も取引先も実在する。ただ、まだ自分のものである在庫を、売れたことにしているだけだ。だからこそ、現場では「置き場所が変わっただけ」という感覚のまま常態化しやすい。あなたの会社が計上した売上のなかに、まだどこかの倉庫で眠っている自社の在庫は、混じっていないだろうか。
初出: note「不正会計ケース61 「倉庫に運んだ時点で、売上でいいだろう」」(2026.09.09)