
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第60回、「オピニオンショッピング(会計監査人の交代)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「話の通じない監査法人と付き合う必要はない。うちの処理を認めてくれる先を探そう」
減損の要否をめぐって議論が平行線をたどった直後、社長は役員会でそう言い切った。会計処理を見直すのではなく、意見を言う相手を替える。その発想が、この会社では当たり前になっていた。交代の理由は、いつも「監査報酬の見直し」と説明された。
株式会社ホウリン産業は、複数の事業を抱える年商二百九十億円の会社である。業績は数年来低迷し、保有する資産の減損や、繰延税金資産の回収可能性をめぐって、監査人と意見が対立することが増えていた。今回のテーマは、特定の会計処理そのものではない。都合のいい意見を求めて監査人を渡り歩く――オピニオンショッピングである。
まず確認しておきたいのは、監査法人の交代それ自体は珍しいことではなく、正当な理由も数多くあるということだ。報酬水準の見直し、グループ体制の変更、担当者の専門性。ローテーションが求められる場面もある。問題になるのは、交代の動機が「会計処理をめぐる対立の回避」にあり、しかもその経緯が正しく開示されないときだ。
ホウリン産業の交代には、共通する型があった。まず、減損や引当をめぐって前任監査人が厳しい見解を示す。議論が決着しないまま、期末が近づく。すると監査契約が終了し、新しい監査法人が就任する。そして次の決算では、争点になっていた処理が、会社の主張どおりに通っている。開示される交代の理由は、決まって「監査報酬等の総合的な検討」だった。
「解任ではありません。任期満了です。手続きに違法な点はありません」
管理本部長はそう繰り返した。形式は確かに整っていた。だが、退任した監査人が示していた懸念は、引き継がれることなく消えていた。しかも新任の監査法人には、就任前に「この処理は認められるか」と個別に打診し、感触の良かった先を選んでいた。意見を買いに行っていたのである。
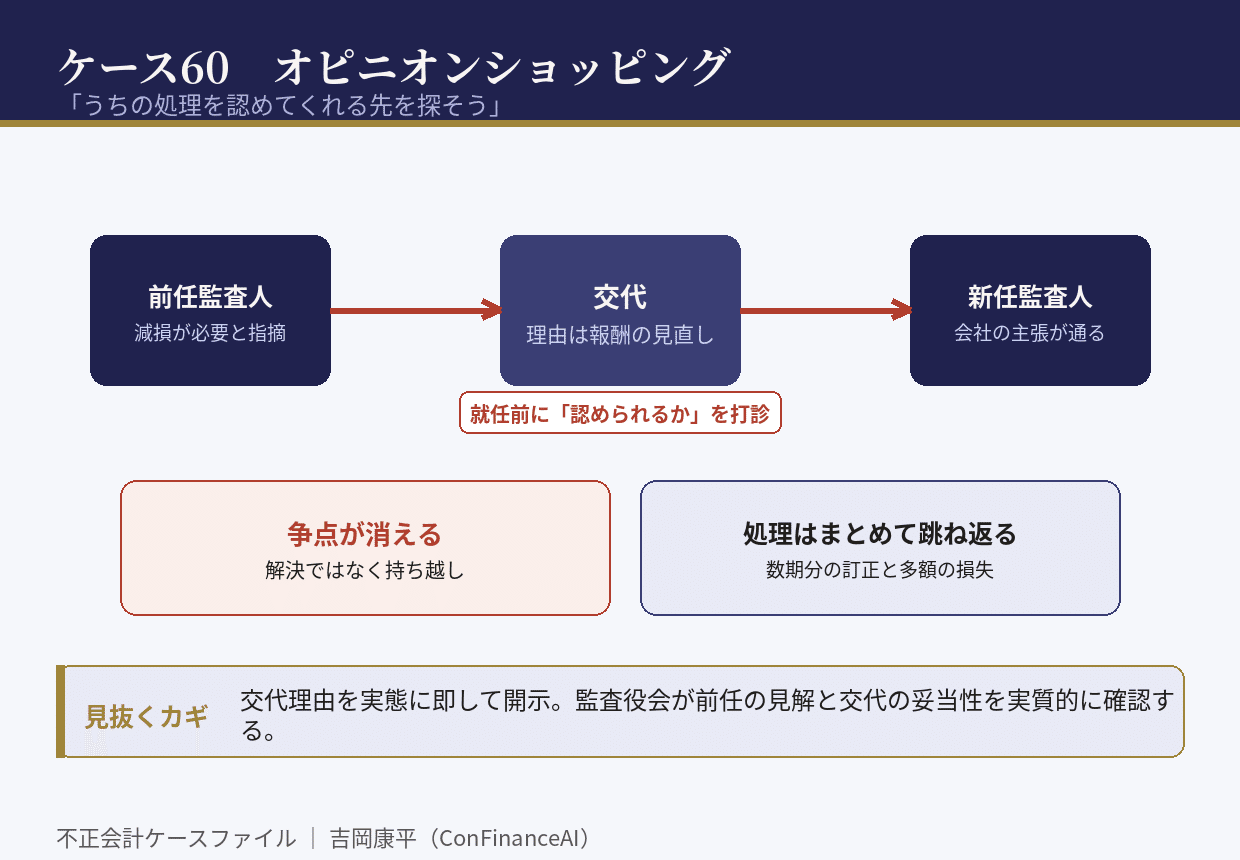
崩壊は、四度目の交代を検討していた時期に訪れた。監査人の頻繁な交代を不審に思った投資家と当局が、過去の交代経緯を問題にしたのである。調査の過程で、前任監査人が指摘していた減損の必要性が、いずれも先送りされてきた事実が明らかになった。積み残された処理はまとめて反映され、会社は数期分の訂正と多額の損失計上を余儀なくされた。
調査で明らかになったのは、交代の実態が開示と食い違っていたことだ。社内資料には、対立していた論点と、それを受けた監査法人の変更検討が、時系列で残っていた。開示されていた「報酬等の総合的な検討」という理由は、実態を反映していなかった。監査役会も、交代の妥当性を実質的に検証していなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、監査人の交代理由を実態に即して開示すること。会計処理をめぐる対立があったなら、その事実こそが投資家の知るべき情報である。
第二に、監査役会・監査等委員会が、交代の妥当性と前任監査人の見解を実質的に確認すること。形式的な手続きの確認だけでは、意見の買い替えを止められない。
第三に、短期間に監査人が繰り返し交代している会社では、その都度の争点が何であったかをたどること。消えた争点は、解決されたのではなく持ち越されている。
オピニオンショッピングは、帳簿を一行も書き換えない。書き換えるのは、意見を言う相手の方だ。だが、監査人を替えても、資産の実態や損失の存在は変わらない。先送りされた論点は、必ずどこかで表に出る。あなたの会社が監査人を替えるとき、その理由は、投資家に説明できるものだろうか。
初出: note「不正会計ケース60 「うちの処理を認めてくれる先を探そう」」(2026.09.08)