
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第48回、「保証修理・リコール費用の過少見積」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「不具合率は、まだ確定していませんから。低い方の想定で置いておきましょう」
引当額を決める打ち合わせで、経理課長はそう言った。手元の品質報告書には、対象ロット全数の交換が必要になる可能性が高い、と書かれていた。それでも計算に使われたのは、その何分の一かの数字だった。品質部門が見ている現実と、決算書に載る数字が、その日を境に分かれていった。
株式会社トワ電機は、住宅用の給湯機器を製造する年商二百七十億円のメーカーである。製品には保証期間があり、期間中の故障は無償で修理する。当然、将来の修理費用は見込んで引き当てておかなければならない。今回のテーマは、この製品保証引当金と、リコール費用の見積りをめぐる操作である。
会計のルールでは、販売した製品について将来発生する修理費用が見込まれるなら、その額を合理的に見積もって引当金として計上する。過去の不具合の発生率や、一件あたりの修理費用の実績を土台に計算するのが通常だ。加えて、特定の欠陥が判明してリコールが必要になった場合には、回収と交換にかかる費用を見積もって計上しなければならない。
トワ電機は、この見積りを一貫して低く抑えた。過去の不具合発生率が上昇しているのに、引当の計算には何年も前の低い率を使い続けた。一件あたりの修理費用も、部品代だけを見て、出張費や人件費を織り込んでいなかった。そして最も深刻だったのが、特定のロットで判明していた欠陥について、対象を実際より狭く見積もり、リコール費用をわずかしか引き当てなかったことだ。
「全数交換の前提で引き当てたら、今期は赤字になります。それは通せません」
経理課長は調査でそう認めた。見積りが実態から決まっていたのではなく、許容できる決算から逆算されていた。品質部門が上げた警告は、部門の壁の内側で止まっていた。
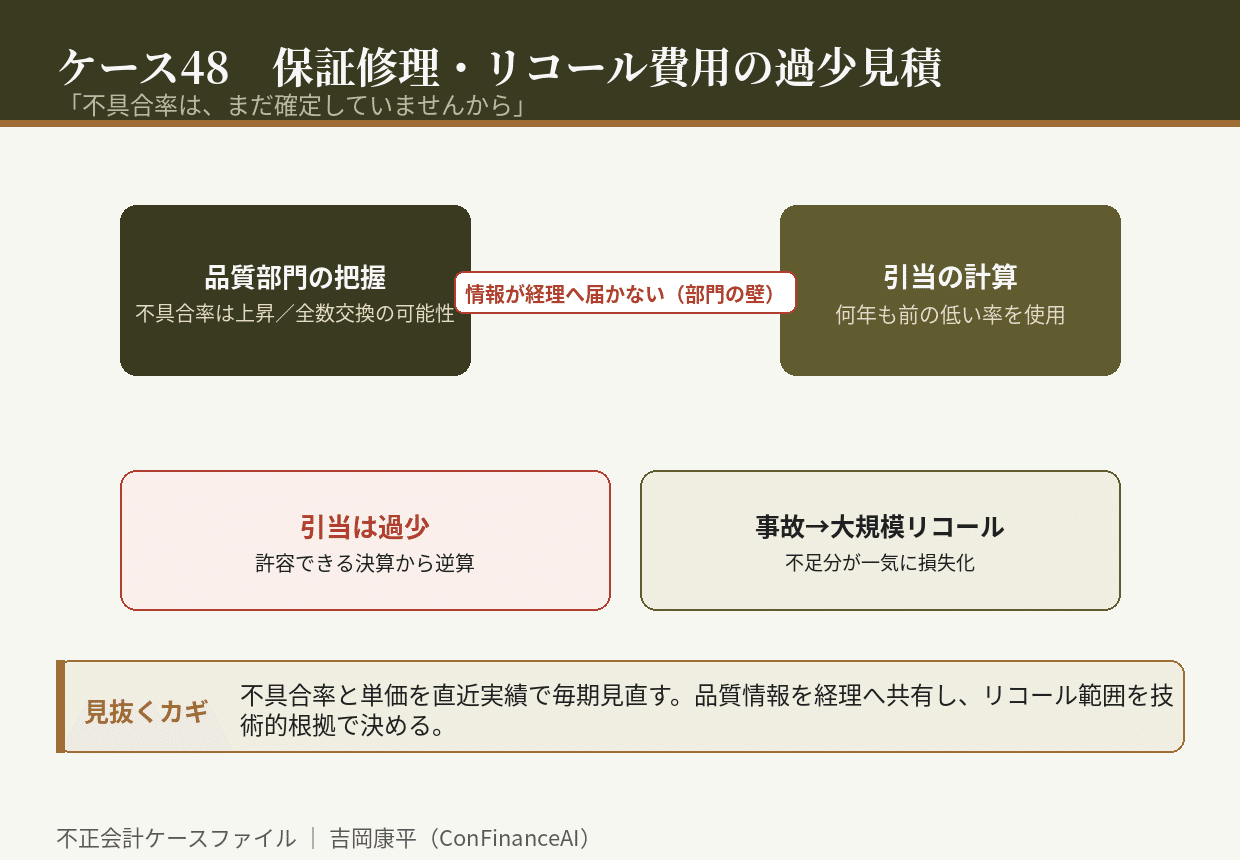
崩壊は、事故の発生とともに来た。欠陥のある製品で重大な不具合が起き、当局への報告と大規模なリコールが避けられなくなったのである。対象は、社内で想定していた範囲をはるかに超えた。引き当てていた金額では到底足りず、不足分が一気に損失として計上された。会社が受けた打撃は、金額だけではなかった。「知っていて、引き当てていなかった」という事実が、製品への信頼そのものを傷つけた。
調査で明らかになったのは、品質情報が会計に届いていなかったことだ。品質部門は不具合の増加を継続的に把握し、報告書も作成していた。だが、その情報が引当金の見積りに反映される仕組みがなかった。経理は経理の都合で数字を置き、品質は品質の中で警告を発していた。二つの現実が、同じ会社の中で並存していた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、保証引当金の計算に使う不具合率と単価を、直近の実績で毎期見直すこと。何年も前の前提を使い続ける見積りは、実態から乖離していく。
第二に、品質部門が把握している不具合情報を、定期的に経理部門へ共有する仕組みを作ること。部門の壁は、そのまま引当漏れの温床になる。
第三に、リコールの対象範囲を、都合のいい狭い想定で置かないこと。範囲の見積りは、技術的な根拠に基づいて決めるべきものである。
保証・リコール費用の過少見積は、目に見える嘘をつかない。ただ、掛け算に使う率を低く置くだけだ。それでも、その一つの数字が、将来の損失を何年も見えなくする。そして製品の不具合は、待ってはくれない。あなたの会社の品質部門が見ている現実は、決算書に、正しく届いているだろうか。
初出: note「不正会計ケース48 「不具合率は、まだ確定していませんから」」(2026.08.27)