
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第23回、「減価償却の恣意的変更」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「あの機械の寿命、もう少し延ばしておいてくれないか」
期末の見通しを詰める会議で、工場長がぽつりと言った。経理課長は、意味を測りかねて顔を上げた。機械そのものを長く使う話ではない。帳簿の上の「耐用年数」を延ばし、今期の償却費を軽くしてほしい――そういう依頼だった。数字の一行を書き換えるだけで、利益が生まれる。誘惑は、いつも静かな声でやってくる。
株式会社トウカイ工業は、金属加工用の大型設備を多く抱える年商二百五十億円のメーカーである。重い設備投資が利益を圧迫し、ここ数年は薄氷の黒字が続いていた。そこで目をつけられたのが、減価償却だった。
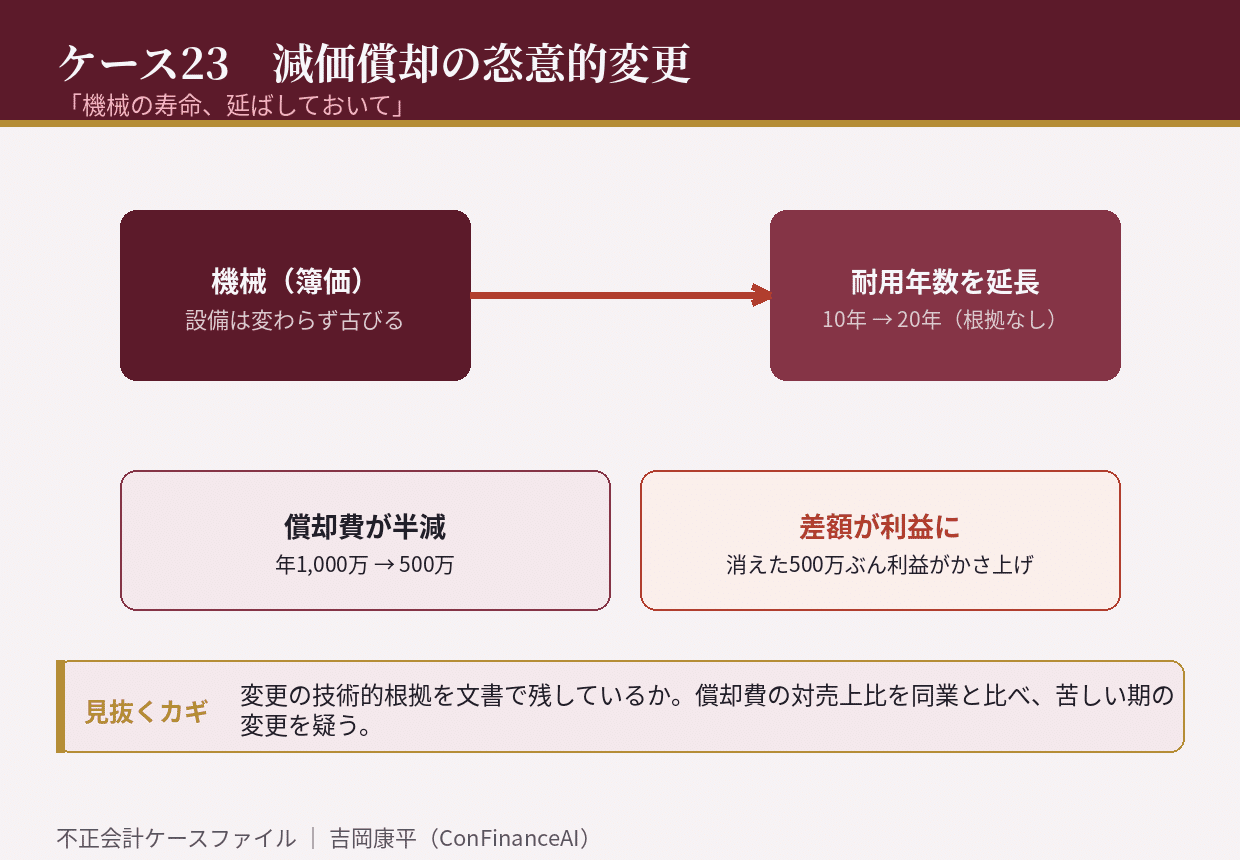
減価償却とは、高額な設備の購入費を、使う年数(耐用年数)にわたって少しずつ費用にしていく手続きだ。一億円の機械を十年使うなら、毎年一千万円ずつ費用になる。この「使う年数」の見積りが、操作の入り口になる。仮に耐用年数を十年から二十年に延ばせば、毎年の償却費は一千万円から五百万円へ半減する。消えた五百万円のぶん、利益はそのまま増える。設備は一台も増えていないのに、決算だけが好転する。
トウカイ工業は、これを複数の設備でいっせいに行った。技術革新でむしろ設備の陳腐化は早まっているのに、帳簿上の耐用年数だけを、次々と延長していったのだ。会計上、耐用年数の見直しには「合理的な根拠」が要る。使用実態が変わった、技術的に長く使えるようになった――そうした裏付けだ。だがトウカイ工業の変更に、その裏付けはなかった。
「利益が足りない年にだけ、なぜか機械が長生きするんですよ」
後に調査に協力してくれた若手経理担当が、苦笑まじりにそう言った。耐用年数の変更が、設備の実態ではなく、その期の利益の出来具合に連動していた。稼ぎが苦しい年に限って、機械の寿命が都合よく延びる。これはもう、会計上の見積りではない。利益から逆算した数字合わせだった。
崩壊は、同業他社との比較から始まった。ある投資家が、同じような設備を使う同業と比べて、トウカイ工業の償却費の対売上比率が異様に低いことに気づいた。同じ機械を、なぜこの会社だけそんなに長く使えるのか。監査法人が過去の耐用年数の変更履歴を並べると、変更のタイミングが軒並み「業績の苦しい期末」に重なっていた。
調査で確認されたのは、変更の根拠資料がほとんど残っていないことだった。耐用年数を延ばすなら、その技術的な裏付けを文書で示さなければならない。ところがトウカイ工業には、まともな検討の跡がなかった。あったのは、「今期はこれだけ利益が足りない」という予算の差額と、それを埋めるように調整された耐用年数の一覧だけ。順番が逆だった。実態から年数を決めるのではなく、欲しい利益から年数を決めていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、耐用年数や償却方法の変更には、必ず技術的・使用実態上の根拠を文書で残すこと。根拠なき変更は、利益操作と疑われても仕方がない。
第二に、償却費の対売上比率を同業と比べること。設備を多く使う会社なのに償却負担が異様に軽いなら、その理由を問うべきだ。
第三に、見積りの変更が「業績の苦しい期」に偏っていないかを見ること。利益と連動して動く見積りは、見積りの顔をした調整である。
減価償却の変更は、伝票を一枚も切らずに利益を生む。設備は変わらず古びていくのに、帳簿の上の寿命だけが都合よく延びる。だが、延ばした年数のツケは、将来の各期に必ず戻ってくる。あなたの会社の機械は、実力で長生きしているだろうか。それとも、利益のために長生きさせられているだろうか。
初出: note「不正会計ケース23 「機械の寿命、延ばしておいて」」(2026.08.02)