
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第41回、「資本取引を使った利益操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「自社の株を安く買って高く売ったんです。儲けたなら、利益でしょう」
決算の説明を求められた経理部長は、心底そう信じている顔で答えた。監査法人の担当者は、言葉を選びながら首を振った。「それは損益ではなく、資本の増減です」。会議室に、長い沈黙が落ちた。会社の中で、株主との取引と、外部との商売の区別が、いつのまにか失われていた。
株式会社ハクヨウ産業は、包装資材を手がける年商二百十億円のメーカーである。主力事業は数年前から採算が悪化し、営業利益はほとんど出ていなかった。それでも公表される最終利益は、毎期きれいに黒字だった。その黒字を作っていたのが、株主との取引――資本取引だった。
会計の基本に、譲れない一線がある。会社の損益は、外部との取引から生まれるものだけを指す。株主との取引、つまり増資や自己株式の売買、配当といった資本取引は、会社の財産の中身が株主との間で動いているだけで、儲けでも損でもない。だから損益計算書には載せず、純資産の変動として処理する。この一線を越えると、会社は自分で自分の利益を作れてしまう。
ハクヨウ産業が越えたのは、まさにこの一線だった。市場から買い戻していた自己株式を、後に高い価格で第三者に処分し、その差額を「有価証券売却益」として営業外収益に計上した。自己株式は、会計上は資産ではない。純資産のマイナス項目だ。だからその処分で生じた差額は、利益ではなく資本剰余金の増減として扱わなければならない。
さらに、新株予約権を割り当てて得た払込金の一部を雑収入に計上したり、子会社への増資に絡んで実態のない受入益を立てたりもしていた。いずれも、株主との間でお金が動いただけである。
「外から現金が入ってきている。それを利益と呼んで、何が違うんですか」
経理部長のこの問いに、手口の本質が表れている。現金が増えることと、儲けたことは違う。株主が払い込んだお金は、預かった元手であって、稼いだ果実ではない。
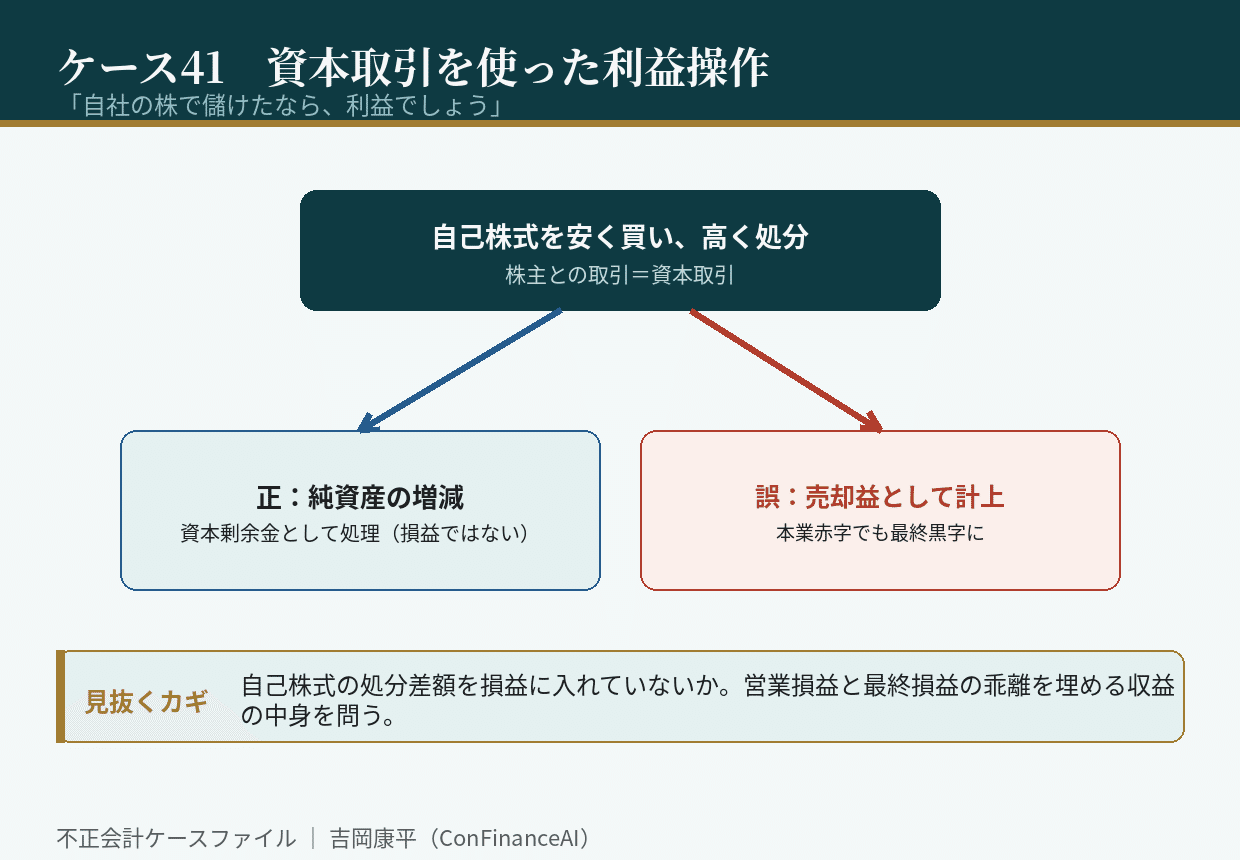
崩壊は、営業損益と最終損益の乖離から始まった。本業は赤字が続いているのに、最終利益だけが黒字。その差を埋めているのが、毎期形を変えて現れる「特別な収益」だった。監査法人が中身をたどると、いずれも株主との取引に行き着いた。会社が稼いだお金ではなく、株主が入れたお金だった。
調査で確定したのは、資本取引と損益取引の区別が社内で共有されていなかったことだ。経理担当者は「現金が増えたから収益」という素朴な理解のまま処理し、それを検証する者もいなかった。悪意というより、原則の欠落だった。計上されていた利益は取り消され、本業の赤字が、隠しようもなく表に出た。
この事件が経営者と管理部門に残す視点は三つある。
第一に、自己株式の処分差額は損益ではなく、純資産の増減として処理すること。自社の株の売買で利益は生まれない。
第二に、営業損益と最終損益が大きく乖離している会社では、その差を埋めている収益の中身を確かめること。毎期形を変えて現れる利益には、必ず理由がある。
第三に、株主との取引(増資・自己株式・配当)と、外部との商売を、社内の会計処理ルールとして明確に分けること。区別の欠落が、そのまま利益操作の入り口になる。
資本取引による利益操作は、悪質な隠蔽というより、原則の踏み外しから始まることが多い。現金が入れば儲けだと考えた瞬間、会社は自分で自分の利益を作り出せてしまう。あなたの会社の最終利益は、外部との商売から生まれたものだろうか。それとも、株主が入れた元手を、儲けと呼び替えたものだろうか。
初出: note「不正会計ケース41 「自社の株で儲けたなら、利益でしょう」」(2026.08.20)