
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第35回、「トップサイド・エントリー(期末の修正仕訳による操作)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「最後の仕訳は、私が入れる。連結の調整だから、現場は触らなくていい」
決算作業の最終日、財務担当役員はそう言って、経理部員を早めに帰した。翌朝、システムには深夜に入力された数十本の修正仕訳が並んでいた。伝票番号は連番、摘要はどれも「連結調整」。金額の合計は、ちょうど、公表予想利益に足りなかった額と一致していた。
株式会社リョウワ工業は、複数の事業所を持つ年商四百二十億円のメーカーである。日々の取引は、現場の担当者が正しく記帳していた。売上も、仕入も、経費も、一件ずつ根拠のある伝票に基づいていた。問題は、その積み上げが終わった「後」に起きた。
今回扱うのは、特定の会計基準の悪用ではない。もっと構造的な手口――「トップサイド・エントリー」だ。現場の日常的な記帳とは別に、経営者や本社の少数の人間が、決算の最後に上から直接入れる修正仕訳のことである。決算には正当な修正仕訳も当然ある。連結上の相殺、税務調整、期末の見積り計上。だから、この仕組み自体が悪いわけではない。悪用されるのは、その仕訳が誰のチェックも受けないときだ。
リョウワ工業では、財務担当役員が決算の最終局面で、承認も証憑もない仕訳を大量に入力していた。売上原価を減らし、未払費用を取り崩し、引当金を減額し、雑収入を立てる。一本一本は小さく、摘要は「調整」「振替」といった当たり障りのない言葉。だが合計すると、決算を予想どおりに着地させるのにちょうど足る金額になった。
「現場の数字は正しい。ただ、着地点は経営が決めるものだ」
役員の言い分は、そういうものだった。積み上げた数字が着地点に届かないなら、上から差額を入れる。仕訳を入れる権限が一人に集中し、事後の検証もない。現場の努力の積み上げは、最後の数時間で書き換えられていた。
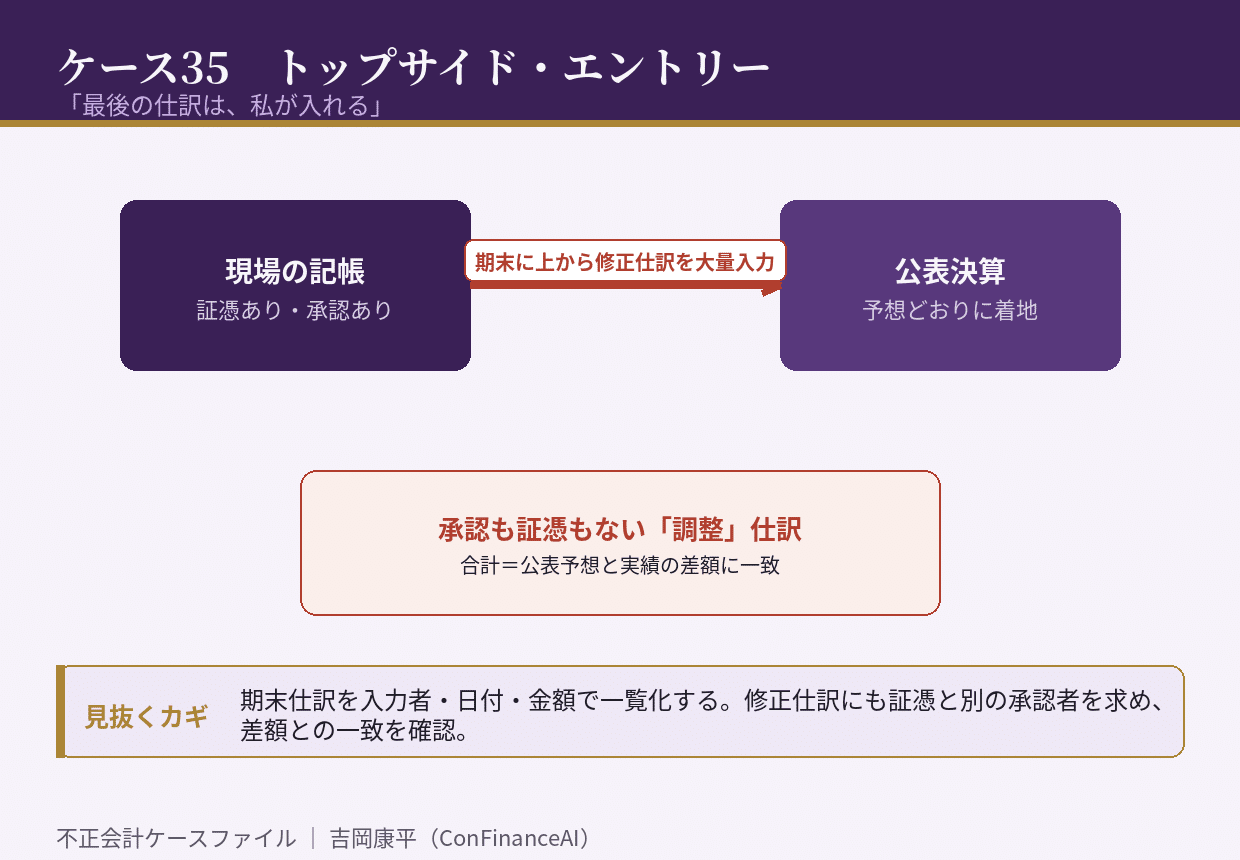
崩壊は、システムのログから始まった。新任の内部監査室長が、決算期末の仕訳データを日付と入力者で並べ替えてみたのだ。すると、決算の最終日から翌日未明にかけて、特定の一人のIDで入力された仕訳が異常に集中していた。しかも金額の桁が、通常の取引と比べて大きい。そのうえ、ほとんどに証憑が添付されていなかった。
調査で確定したのは、承認プロセスの空白だった。日常の伝票には承認者が設定されているのに、本社が入れる「調整仕訳」には、実質的な承認の仕組みがなかった。入力する人と承認する人が同じだった。しかも、修正仕訳の合計額が毎期、公表予想と実績の差額にきれいに一致していた。数字が着地点から逆算されていたことが、動かしがたい形で示された。
この事件が経営者と管理部門に残す視点は三つある。
第一に、決算期末に入力された修正仕訳を、入力者・日付・金額でデータとして一覧化すること。異常な集中は、ログに必ず残る。
第二に、修正仕訳にも証憑と、入力者とは別の承認者を必ず求めること。承認のない仕訳は、いくら小さくても検証されない穴になる。
第三に、修正仕訳の合計額が「予想と実績の差額」と一致していないかを確かめること。一致するなら、数字は着地点から逆算されている。
トップサイド・エントリーの怖さは、現場が正しく記帳していても防げないことだ。日々の伝票がどれだけ誠実でも、最後の数時間に上から入る仕訳が検証されなければ、決算はいくらでも書き換えられる。あなたの会社の決算の最終日、誰が、どんな仕訳を、誰の承認で入れているだろうか。
初出: note「不正会計ケース35 「最後の仕訳は、私が入れる」」(2026.08.14)