
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第29回、「経営者・従業員による横領と隠蔽」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「細かい経理のことは、私が全部見ていますから。帳尻は、私が合わせておきます」
その経理部長は、いつも穏やかにそう言った。社長は彼を全面的に信頼していた。伝票も、通帳も、月次の締めも、すべて彼一人の手のなかにあった。誰も帳簿を覗かない。彼は十五年間、一度も長期の休暇を取らなかった。それは献身ではなく、席を離れれば露見する仕掛けを、抱え続けていたからだった。
株式会社ふたば商会は、地方で建材を扱う年商八十億円の卸売業である。オーナー社長のもと、経理は長年、一人の部長に任されきりだった。今回のテーマは、会計基準の解釈ではない。もっと生々しい、資産の横領と、それを覆い隠すための会計操作だ。
横領そのものは、会社のお金を私的に抜き取る行為だ。だが、抜き取ればどこかで帳簿が合わなくなる。現金が減り、預金が足りなくなる。そこで必要になるのが「隠蔽」の会計だ。抜いた穴を、別の科目で埋めて見えなくする。ふたば商会の経理部長は、この隠蔽を長年にわたって続けていた。
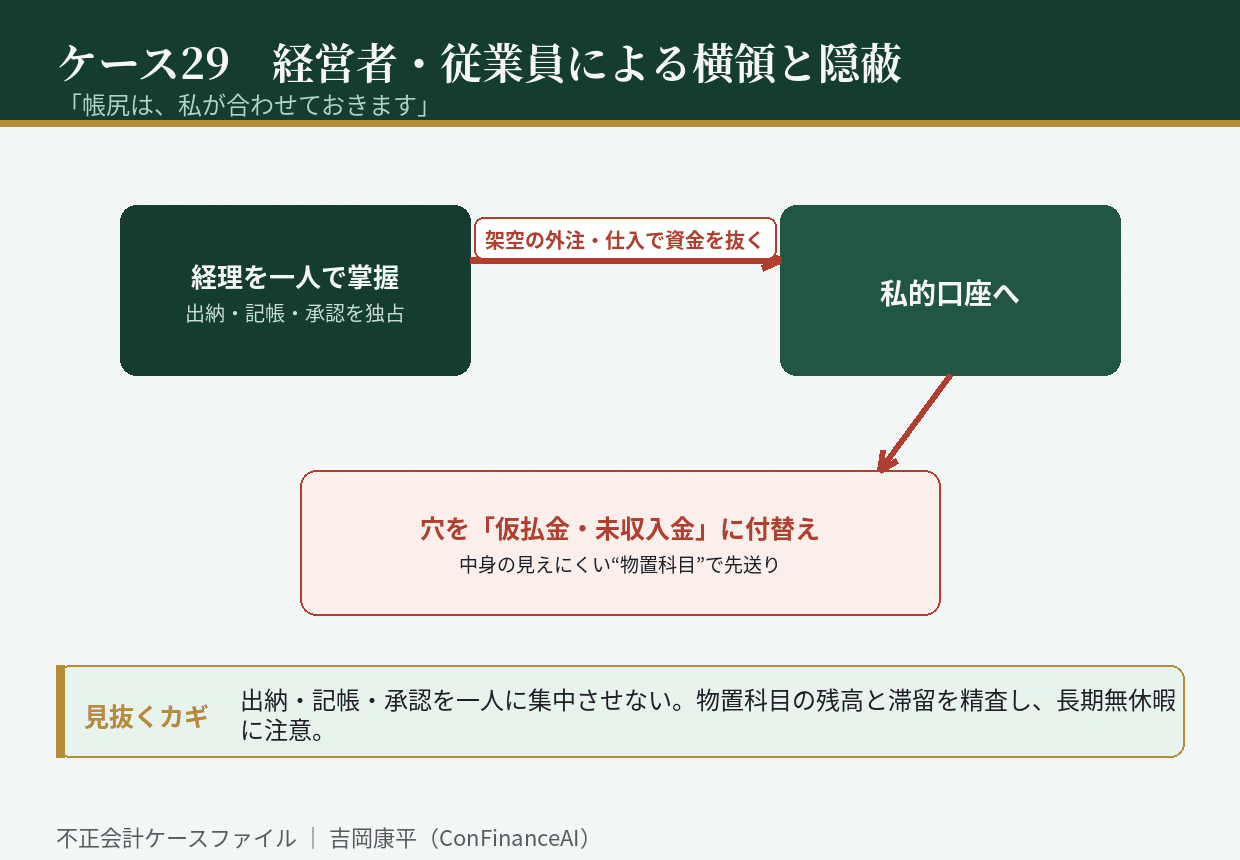
手口は地道だった。架空の外注先や仕入先への支払いをでっち上げ、そのお金を自分の口座へ流す。抜いた分の穴は、「仮払金」や「未収入金」といった、中身の見えにくい科目に付け替えて先送りする。これらの科目は、いわば帳簿の物置だ。説明を求められにくく、残高が少しずつ膨らんでも見過ごされやすい。彼はそこに、横領の痕跡を静かに積み上げていった。
「あの部長がいれば、経理は安心だ。細かいことは分からんが、任せておけばいい」
社長のこの全幅の信頼が、皮肉にも不正の温床だった。一人にすべてを任せ、誰もチェックしない。承認も記帳も出納も、同じ人物が握る。牽制が働かない構造のなかで、物置科目の残高は、年を追うごとに静かに肥え太っていった。
崩壊は、その部長が体調を崩して長期入院したことで、あっけなく訪れた。代わりに帳簿を開いた若手が、仮払金と未収入金の異様な残高と、何年も清算されないままの古い項目に気づいた。取引先に確認すると、支払ったはずの外注先が「そんな取引はない」と答える。ひとつ糸を引くと、隠蔽の網が一気にほどけていった。
調査で明らかになったのは、長年にわたる資金の抜き取りと、それを覆い隠す帳簿操作だった。横領の総額は、物置科目に積み上がった残高とほぼ一致した。派手な粉飾ではない。中身の見えにくい科目に、少しずつ、しかし着実に、穴が押し込まれていた。誰も残高の中身を問わなかったことが、それを可能にしていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、出納・記帳・承認を同じ一人に集中させないこと。牽制の効かない構造は、それ自体が不正の温床になる。
第二に、「仮払金」「未収入金」など中身の見えにくい科目の残高と滞留を、定期的に精査すること。物置科目は、隠蔽の格好の置き場になる。
第三に、長期間まったく休暇を取らない担当者に注意を払うこと。席を離れられない献身の裏に、離れれば露見する仕掛けが隠れていることがある。
横領の隠蔽は、大きな粉飾のように派手ではない。中身の見えない科目に、静かに穴を押し込んでいくだけだ。だが、一人に任せきりの信頼と、誰も覗かない帳簿があれば、それは何年でも続いてしまう。あなたの会社の「物置科目」に、いつから居座っているのか分からない残高は、眠っていないだろうか。
初出: note「不正会計ケース29 「帳尻は、私が合わせておきます」」(2026.08.08)