
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第42回、「補助金・助成金の不正受給と計上」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「申請書の数字は、少し盛っておきました。どうせ細かく見られませんから」
補助金の実績報告を提出した後、担当課長は同僚に軽い調子でそう言った。設備の導入額は実際の倍に膨らませ、雇用した人数も水増しし、事業の効果も適当に書いた。書類は受理され、数千万円が振り込まれた。誰も現場を見に来なかった。その気安さが、後に会社を追い詰めることになる。
株式会社ミドリ電工は、電子部品を手がける年商七十億円の中小メーカーである。設備投資や雇用に対する各種の補助金・助成金を、積極的に活用していた。制度そのものは、企業の成長を後押しする正当なものだ。今回のテーマは、その制度を悪用した不正受給と、受け取ったお金の会計処理――二段構えの問題である。
まず、受給の段階。ミドリ電工は、実際には購入していない設備を購入したことにし、業者と結託して水増しした請求書を用意した。差額は名目を変えて会社に戻ってくる。雇用系の助成金では、勤務実態のない人を雇ったことにして申請していた。書類の体裁は完璧で、押印も揃っていた。ただ、現場には設備も人もなかった。
もうひとつが、会計処理の段階だ。補助金を受け取ったとき、その扱いにはルールがある。設備の取得に対する補助金なら、多くの場合、受け取った額を収益として一気に計上するのではなく、取得した資産の帳簿価額から差し引く処理(圧縮記帳)などによって、期間の損益に与える影響を調整する。使途や条件が満たされていない段階なら、そもそも収益として認識できない場合もある。
ミドリ電工は、この区別も無視した。受け取った補助金を、入金と同時に全額「雑収入」として計上した。しかも、返還を求められる可能性がある案件についても、まったく引当をしていなかった。
「入ったお金は、その期の利益。それ以上、難しく考えていませんでした」
経理担当はそう証言した。不正に受け取ったお金が、そのまま今期の利益として決算書を飾っていた。
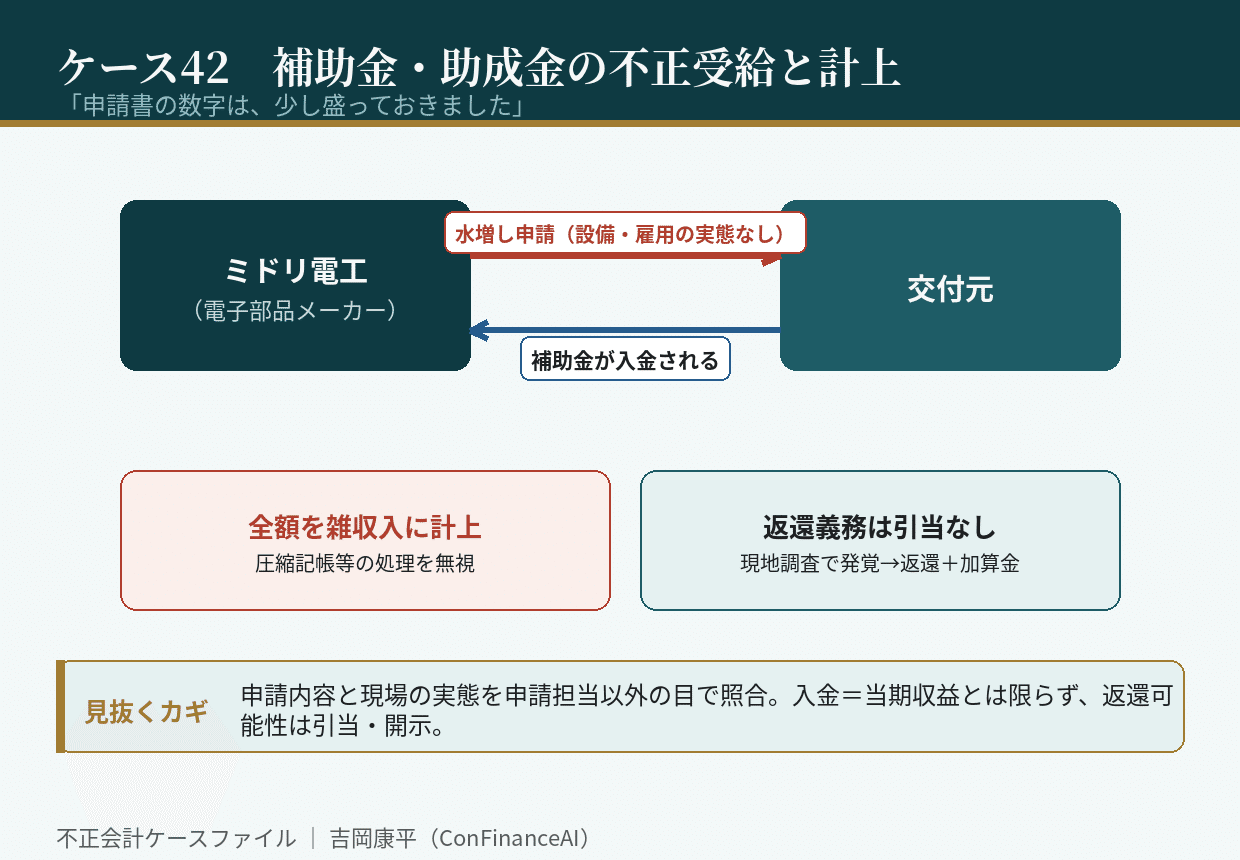
崩壊は、補助金の交付元による現地調査で訪れた。申請書に記載された設備が工場に存在しないことが、その場で確認されたのである。調査は他の受給案件にも広がり、雇用実態のない申請も明らかになった。会社は受給額の返還を求められ、加えて加算金の支払いを命じられた。取引先や金融機関の信用も、大きく傷ついた。
調査で明らかになったのは、申請業務が一人の担当課長に任されきりだったことだ。申請書の作成も、実績報告も、交付元とのやり取りも、すべて彼が握っていた。社内で内容を検証する仕組みはなく、経理部門は入金額しか見ていなかった。申請の中身と、現場の実態と、会計処理が、それぞれ切り離されていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、補助金の申請内容と、現場の実態(設備の現物・雇用の実態)を、申請担当以外の目で照合すること。書類の体裁は、実態を保証しない。
第二に、受け取った補助金の会計処理が、その性格と交付条件に沿っているかを確かめること。入金=当期の収益とは限らない。
第三に、返還の可能性がある案件について、引当と開示を検討すること。返還義務は、受給した瞬間から潜んでいる。
補助金の不正受給は、会計不正であると同時に、公的資金をだまし取る行為でもある。発覚したときに問われるのは金額だけではない。「この会社は、公の制度に対しても嘘をつく」という評価が、取引先にも銀行にも残る。あなたの会社が受け取った補助金は、申請書のとおりの実態を、現場に持っているだろうか。
初出: note「不正会計ケース42 「申請書の数字は、少し盛っておきました」」(2026.08.21)