
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第21回、「カットオフ操作(売上の期ズレ)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「その出荷、なんとしても三月中に間に合わせろ」
期末最終日の夕方、営業部長の声が電話口で尖っていた。倉庫の主任は受話器を握ったまま、まだ検品の終わっていないパレットの山を見渡した。トラックの手配は明日。それでも、伝票の日付は「三月三十一日」で切れと言う。会社の一年の成績が、この数時間で決まろうとしていた。
株式会社アオイ電子は、産業用のセンサーを手がける年商百八十億円の精密機器メーカーである。四半期ごとに市場から成長を問われる、上場二年目の会社だった。売上をいつ計上するか――収益認識のタイミングは、会計の基本でありながら、最も操作されやすい急所でもある。
原則はシンプルだ。売上は、商品を引き渡し、相手がそれを受け取って初めて計上できる。多くの取引では、得意先が「確かに受け取りました」と検収した時点が基準になる。まだ出荷もしていない、あるいは相手が受け取ってもいない商品を売上に立てるのは、期間損益を歪める立派な不正だ。「期ズレ」、専門的にはカットオフの操作と呼ぶ。
アオイ電子がやったのは、この一線の踏み越えだった。期末の数字がわずかに未達になりそうなとき、営業部門は翌期に出荷するはずだった注文をかき集め、期末最終日の日付で出荷伝票を切った。実際にトラックが動くのは翌月。相手が検収するのはもっと先。それでも帳簿の上では、三月三十一日にきれいに売れたことになっていた。
「四月一日に出すのも三月三十一日に出すのも、一日の違いだろう」
営業部長はそう言って、部下を納得させたという。だが、その一日は決算期をまたぐ一日だった。たった一日で、利益は今期のものにも翌期のものにもなる。そして一度この味を覚えると、翌期の頭は前倒しした分だけ痩せて始まる。穴を埋めるため、次の期末にはもっと前倒しする。カットオフの操作は、静かに常習化していった。
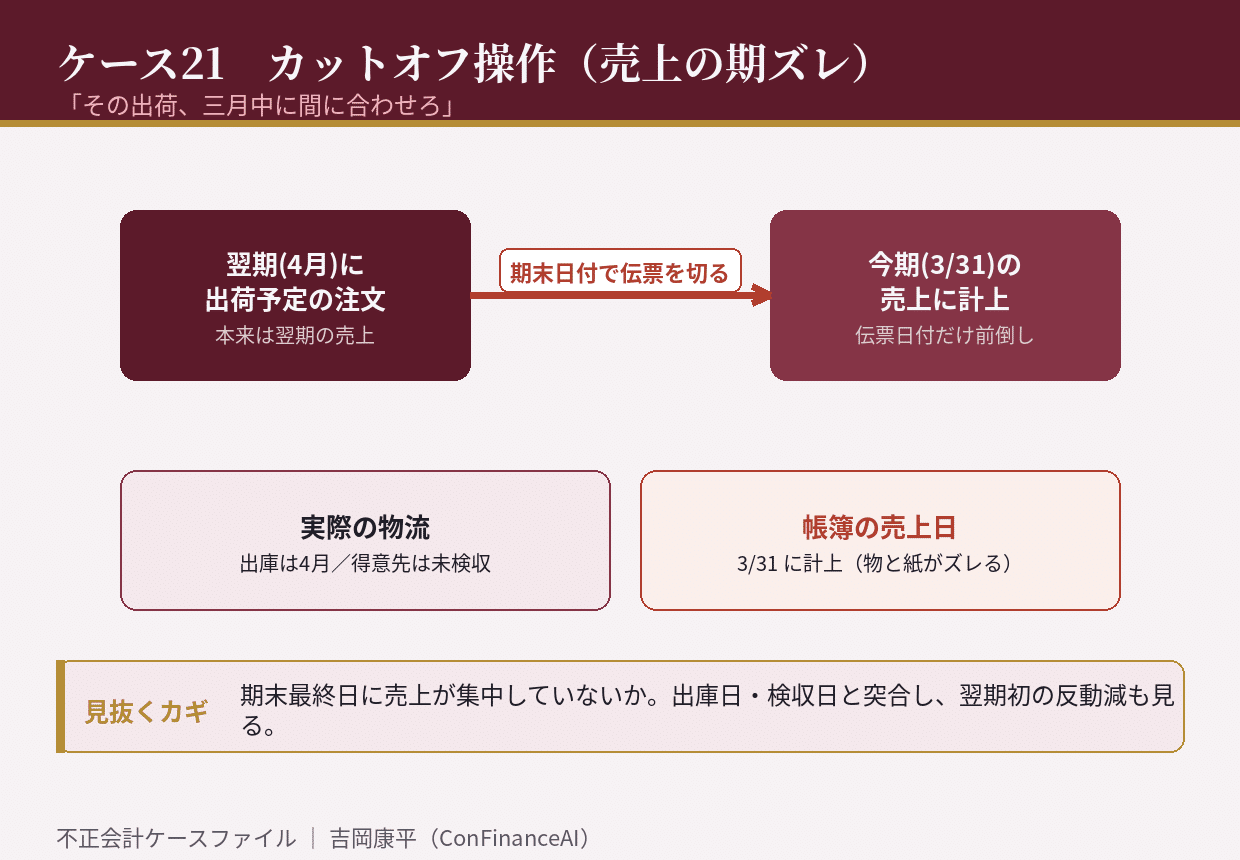
崩壊は、ある得意先からの一本のクレームで訪れた。「まだ届いていない商品の請求書が来ている」。経理が調べると、三月三十一日付で売上計上された取引の現物が、四月に入っても倉庫に居座っていた。物流記録の出庫日と、売上計上日が食い違っている。監査法人は期末前後の出荷記録と検収書を一件ずつ突き合わせ、日をまたいで付け替えられた売上を洗い出していった。
調査で分かったのは、営業所ぐるみの「日付合わせ」だった。期末の数日間だけ、出荷伝票の日付が現実の物流から切り離される。運送会社の受領印は四月なのに、社内の売上日は三月。物と紙が、決算期の境目でだけ、静かにずれていた。証拠は派手な粉飾文書ではなく、運送会社の淡々とした配送記録のなかにあった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、期末最終日に売上が異常に集中していないかを確かめること。決算月だけ跳ね上がる出荷は、実力ではなく操作の疑いがある。
第二に、売上計上日を、社内伝票ではなく第三者の記録――運送会社の出庫日や得意先の検収日――と突き合わせること。物の動きは嘘をつきにくい。
第三に、翌期初めの売上が不自然に落ち込んでいないかを見ること。前倒しした分は、必ず翌期の頭から抜けている。
カットオフの操作には、架空の取引が一件も出てこない。商品は本物、注文も本物、いずれ本当に売れる。ただ、売れる「時期」を一日ずらすだけだ。だからこそ罪の意識も薄く、常習化しやすい。あなたの会社の決算月、出荷ドックの灯りは、いつもより遅くまで点いていないだろうか。
初出: note「不正会計ケース21 「その出荷、三月中に間に合わせろ」」(2026.07.31)