
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第7回、「架空の外注費」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この外注先の方、打ち合わせに一度も出てこないんですよね。名前も顔も、チームの誰も知らなくて」
プロジェクトの振り返り会議で若手エンジニアがそう漏らしたとき、会議室の空気が一瞬だけ止まった。議事録にその発言は残らなかった。だがこの小さな違和感こそが、四年間にわたって会社の外へ流れ続けたお金の、最初の目撃証言だった。
株式会社アオバシステムズは、業務システムの受託開発を手がける中堅企業である。社員約四百名、年商百二十億円。慢性的なエンジニア不足を外部の協力会社で補っており、外注費は原価の四割を占める。数十社の外注先に毎月何百本もの発注が飛び交う――その「量の多さ」自体が、今回の手口の隠れ蓑になった。
実行したのは開発本部長だった。配偶者の旧姓を代表者として合同会社を設立し、自社の外注先として登録する。発注名目は「詳細設計支援」「結合テスト支援」。ソフトウェア開発の役務は、モノと違って納品物が形に残りにくい。成果物は数枚のドキュメントで足り、それらしい体裁は本人がいくらでも作れた。
会計処理は単純である。発注のたびに「外注費280万円/買掛金280万円」が立ち、翌月末に預金から支払われる。金額が毎回280万円前後なのには理由があった。この会社では300万円未満の外注発注は本部長の専決で通り、稟議に上がらない。そして検収、つまり「役務の提供を受けた」と確認する承認も、発注者である本部長自身が押していた。発注する人と、納品を確かめる人が、同じだったのである。
支払われたお金は、合同会社の口座からほぼ全額が本部長側に還流した。流出額は初年度の三千万円から、六千万円、九千万円と増え、四年目には年一億二千万円、累計で三億円に達した。外注費は数十億円規模のプロジェクト原価に埋もれ、決算書に現れるのは「原価率のじわじわとした悪化」だけだった。
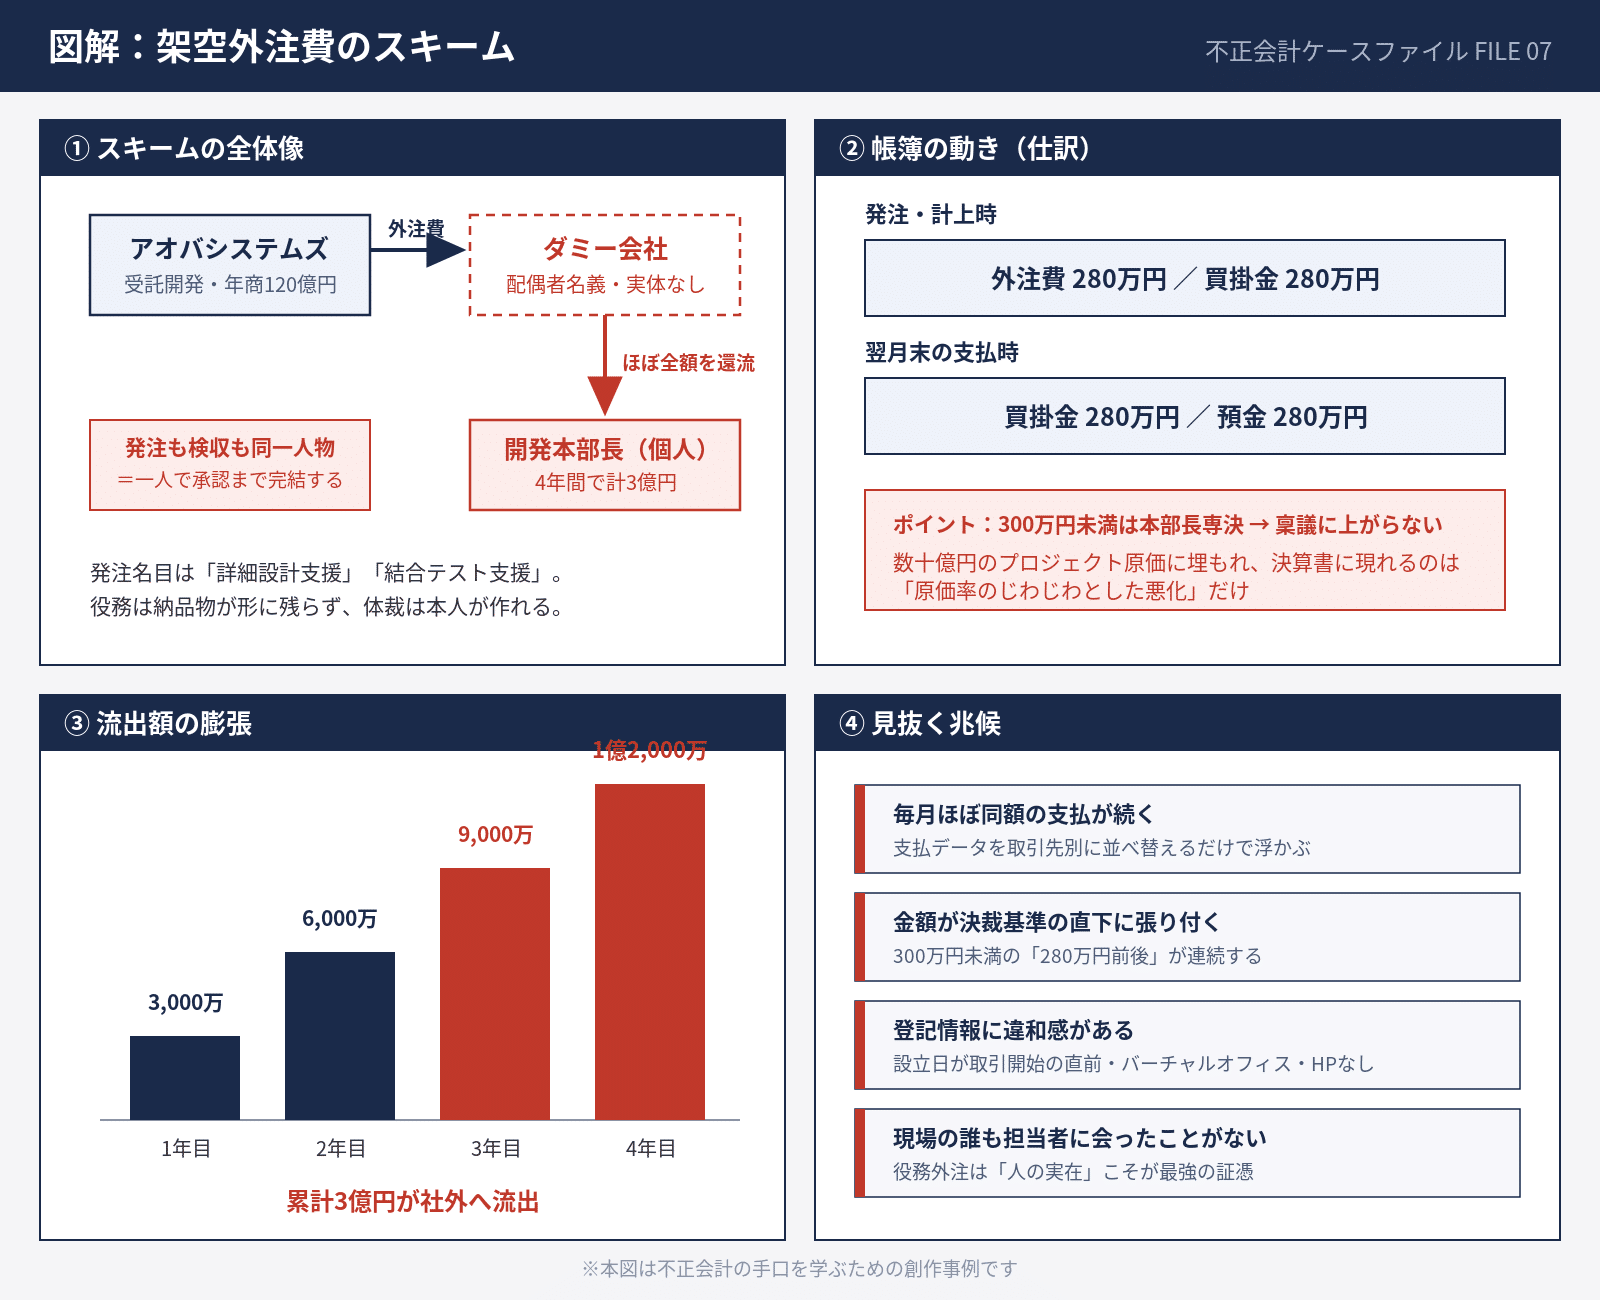
調査の入り口は、採算管理だった。赤字プロジェクトが増えた原因を探るため、経理部が外注費の支払データを取引先別に並べ替えたのである。すると一社だけ、奇妙な取引先が浮かび上がった。支払が四年間ほぼ毎月同額で、金額はいつも決裁基準ぎりぎりの300万円弱。発注部署はすべて開発本部直轄だった。
「この会社、登記を取ってみたんですが……設立日が、うちとの取引開始の一か月前なんです」
経理課長が調べた登記情報は、さらに雄弁だった。本店所在地はバーチャルオフィス。従業員を雇っている形跡はなく、ホームページもない。そして代表者の姓に、監査役の一人が見覚えがあった。あとは内部通報窓口に寄せられた一件の匿名情報が、すべてをつなげた。
内部統制の穴は三つあった。発注と検収の職務が分離されておらず、本部長一人で「発注し、受け取ったことにできた」こと。新規取引先の登録時に、登記や実在性を確かめる手続きがなかったこと。そして決裁基準の直下に張り付いた分割発注を、誰も異常として検知しなかったことである。
この事件が経営者と管理部門に残す視点は三つある。
第一に、発注・検収・支払の担当を分けること。とくに成果物が形に残らない役務外注は、発注者以外の検収を必須にする。
第二に、取引先マスタの登録時に実在性を確かめること。登記情報、所在地、設立時期、そして役職員やその親族との関係。登録時に少し調査するだけで、ダミー会社の多くは発見できる。
第三に、支払データを定期的に分析すること。毎月同額、決裁基準ぎりぎり、特定部署への集中。並べ替え一つで浮かぶ異常は、驚くほど多い。
架空外注費は、損益計算書の上では「少し儲からない会社」の顔をしている。売上は本物、利益も黒字。だからこそ発見が遅れ、気づいたときには数億円が消えている。あなたの会社の外注先リストに、誰も会ったことのない会社は紛れていないだろうか。
初出: note「不正会計ケース7 一度も会ったことのない外注先」(2026.07.17)