
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第38回、「セグメント情報の操作」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「あの新規事業は、来期から主力事業のセグメントに含めておこう。同じ顧客層だからな」
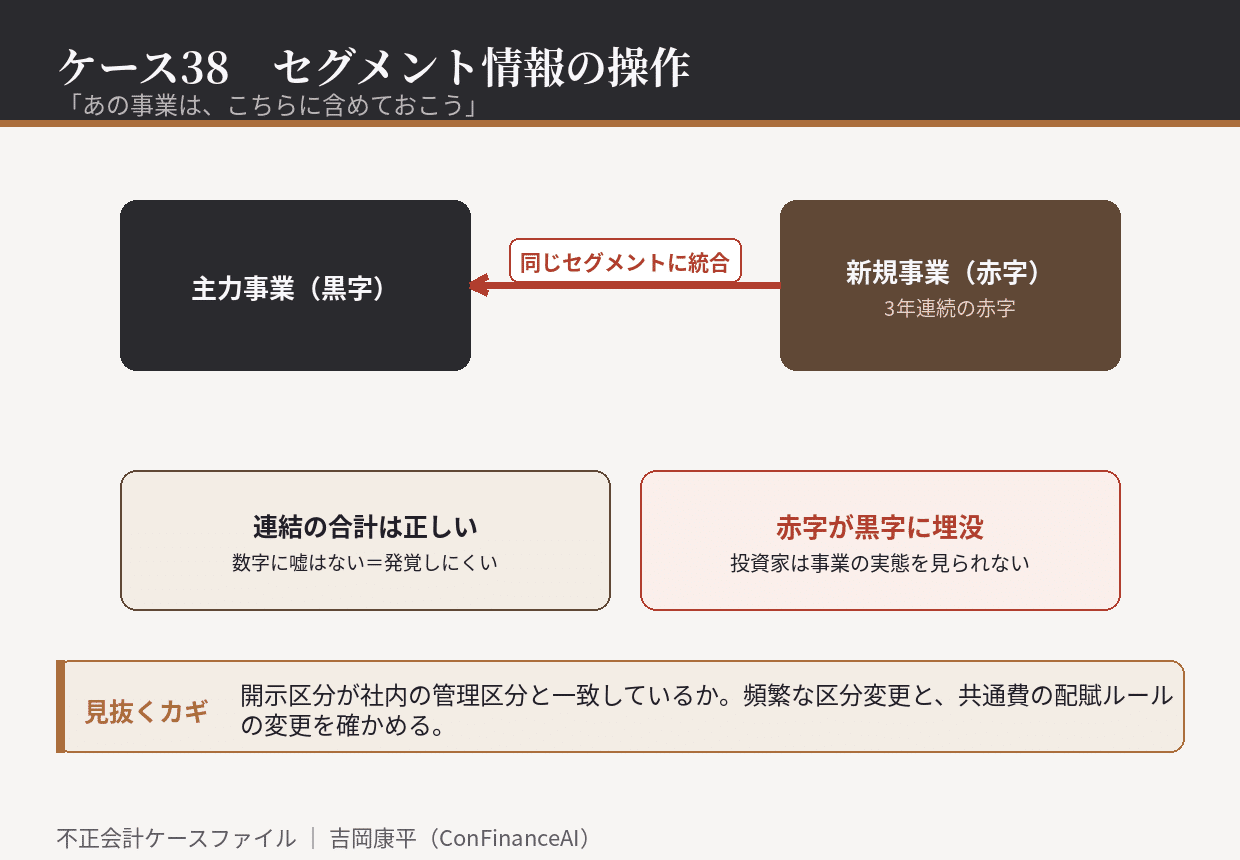
決算開示の方針を決める会議で、経営企画部長は事もなげに言った。その新規事業は、三年続けて大きな赤字を出していた。単独で開示すれば、撤退圧力が避けられない。だが好調な主力事業に混ぜてしまえば、赤字は黒字に吸い込まれて見えなくなる。数字を作るのではなく、数字の「見せ方」を変える相談だった。
株式会社シンセイ産業は、複数の事業を抱える年商五百億円の会社である。連結全体の利益は毎期きちんと黒字だった。数字そのものに嘘はない。今回のテーマは、その正しい数字を、どう区切って見せるか――セグメント情報の操作である。
セグメント情報とは、会社を事業や地域ごとに区切って、それぞれの売上や利益を開示するものだ。投資家にとっては、どの事業が稼ぎ、どの事業が足を引っ張っているかを知るための、ほとんど唯一の窓になる。全体の利益が同じでも、その中身が「本業が堅調」なのか「一本足打法で他は全滅」なのかでは、リスクの評価がまるで変わる。
シンセイ産業がやったのは、この窓を曇らせることだった。赤字を垂れ流す新規事業を、好調な主力セグメントに統合する。区分の基準を、事業の実態ではなく都合で毎期変える。共通費の配賦ルールをいじって、見せたいセグメントの利益を厚くする。そして、比較の手がかりを奪うために、前期の数字の組み替え開示も最小限にとどめた。
「連結の数字は一円も変えていない。区分を見直しただけです」
経営企画部長のこの理屈が、厄介なところだった。確かに合計は変わらない。だから「粉飾ではない」と本人たちは考えていた。しかし、社内の管理会計では、その新規事業は明確に別事業として管理され、独立した予算と責任者を持っていた。社内では分けて見ているものを、外向けにだけ混ぜていた。
崩壊は、その新規事業からの撤退を発表したときに訪れた。撤退に伴う損失の規模が、それまで開示されていたセグメントの姿からは説明がつかないほど大きかったのである。投資家は当然、「この赤字はどこに隠れていたのか」と問うた。監査法人と当局が、セグメント区分の変更経緯と、社内の管理資料を突き合わせていった。
調査で明らかになったのは、社内の管理区分と、開示上の区分の食い違いだった。経営者が意思決定に使っていた社内資料では、新規事業は独立した単位として損益が管理されていた。開示のセグメントは、その実態から切り離され、都合よく束ねられていた。数字ではなく、区切り方に嘘があった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、開示するセグメントの区分が、経営者が実際に意思決定に使っている社内の管理区分と一致しているかを確かめること。社内で分けているものを、外向けに束ねてはならない。
第二に、セグメントの区分変更が頻繁に起きていないかを見ること。区分が変わるたびに過去との比較ができなくなるなら、それ自体が目的かもしれない。
第三に、共通費の配賦ルールが期ごとに変わっていないかを確かめること。配賦の匙加減で、セグメント利益は容易に動く。
セグメント情報の操作は、合計額に一円の嘘もない。それでも、投資家が事業の実態を見る窓を曇らせる点で、立派な不正だ。全体が黒字であることと、健全であることは、同じではない。あなたの会社が外に見せている事業の区切りは、社内で見ている姿と、同じだろうか。
初出: note「不正会計ケース38 「あの事業は、こちらに含めておこう」」(2026.08.17)