
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第25回、「有価証券の評価損隠し」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この銘柄は、まだ戻る見込みがあります。ここで損を出すのは早計です」
投資有価証券の一覧を前に、財務担当役員は落ち着いた声で言った。手元の時価は、簿価の半分を割っている。会議室の誰もが、その株がもう戻らないことを薄々わかっていた。それでも「見込みがある」と言い張れるうちは、損失を計上せずに済む。希望は、いつしか損失隠しの道具になっていた。
株式会社ヤマギシ商事は、取引先との持ち合いや、投資目的で多くの株式を抱える年商四百億円の商社である。バブル期から引き継いだ含み損のある銘柄も、少なくなかった。本業は堅実だったが、この投資有価証券が、静かな時限爆弾になっていた。
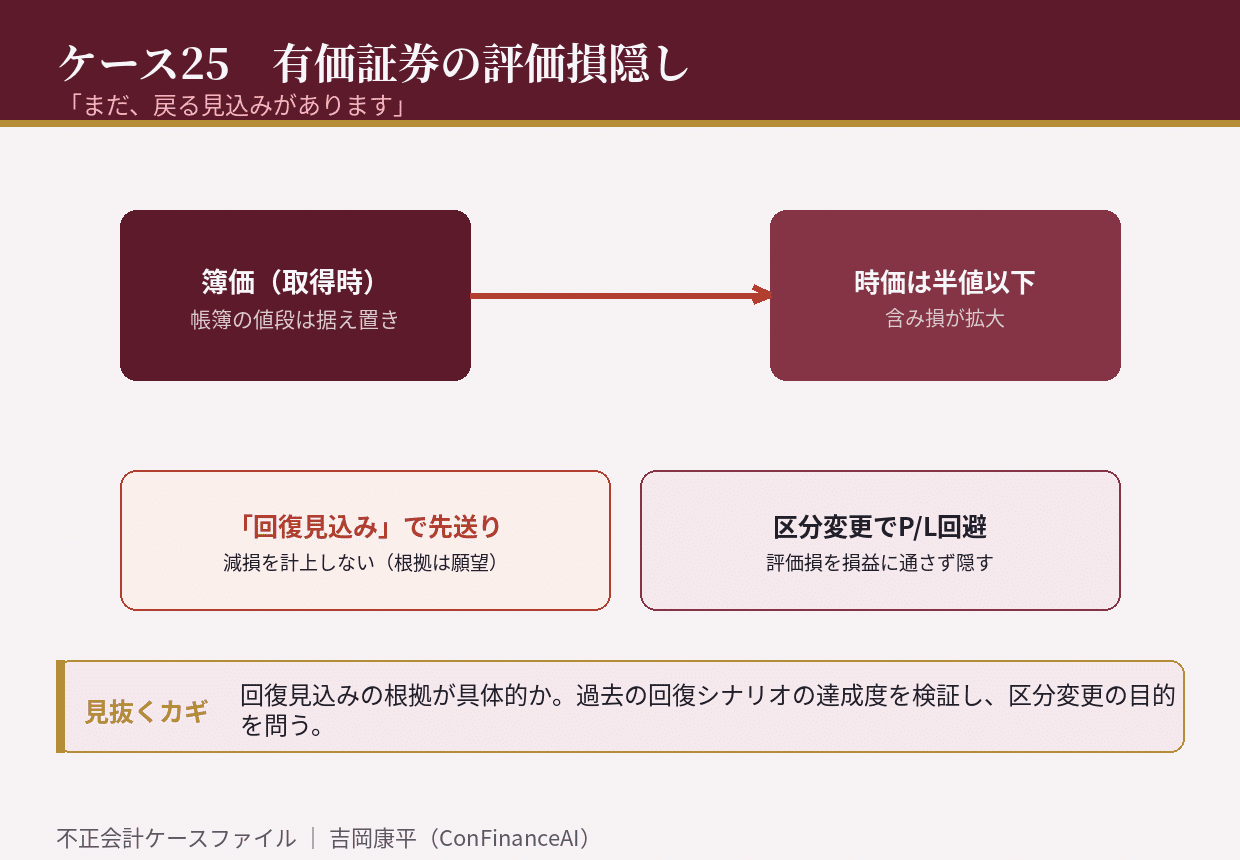
会計のルールでは、保有する株式の時価が著しく下落し、回復する見込みがないときは、「減損」として評価損を計上しなければならない。目安として、時価が簿価の五割以上下がれば「著しい下落」とされ、原則として損失の計上が求められる。判断の分かれ目は、「回復する見込みがあるかどうか」。そして、この見込みの判断に、経営者の主観が入り込む。
ヤマギシ商事は、この主観を悪用した。時価が半値以下に沈んだ銘柄についても、「業績はいずれ回復する」「一時的な市況の悪化にすぎない」と主張し、減損を先送りし続けた。回復を裏づける具体的な材料は乏しかったが、「見込みがある」と言い続ける限り、評価損は損益計算書に現れない。含み損は、貸借対照表の奥で膨らみ続けた。
「区分を変えれば、評価損は利益を通さずに済む」
さらに巧妙だったのは、保有目的の区分をめぐる操作だった。株式は保有の目的によって会計処理が変わる。ヤマギシ商事は、損失が損益計算書に響かないように、都合よく区分の解釈をねじ曲げ、評価差額を純資産の片隅に押し込もうとした。損は消えていない。ただ、いちばん見られたくない損益計算書の外へ、そっと追いやられていた。
崩壊は、市況の一段の悪化で訪れた。「一時的」と言い張ってきた下落が、何年も続き、もはや回復シナリオを口にできなくなったのである。監査法人は、過去数年にわたる各銘柄の時価推移と、会社が主張してきた「回復の根拠」を並べた。根拠のほとんどが、具体性を欠く願望にすぎないと判断され、先送りされてきた評価損が、一度にまとめて計上された。
調査で分かったのは、「回復の見込み」の中身の空虚さだった。減損を回避するために作られた回復シナリオは、毎年、達成されないまま翌年へ繰り越されていた。株価はずっと低迷しているのに、社内の判定だけが「近く回復」を繰り返す。含み損の大きい銘柄ほど、その判定は甘くなっていた。損を認めたくないという気持ちが、判断の物差しそのものを歪めていた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、時価が簿価を大きく下回る銘柄について、「回復の見込み」の根拠が具体的かを問うこと。願望と予測は違う。
第二に、過去に掲げた回復シナリオが、実際に達成されてきたかを検証すること。外れ続けた見込みに、損失を先送りする力はない。
第三に、有価証券の保有区分の変更が、評価損を損益計算書から外す目的で行われていないかを確かめること。区分は、損を隠すための道具ではない。
有価証券の評価損隠しは、損失そのものではなく「損を認めるかどうか」の判断を先送りする手口だ。含み損は、認めなければ消えるわけではない。ただ、貸借対照表の奥で、静かに大きくなっていく。あなたの会社が抱える株式の帳簿価額は、いまの時価と、どれだけ離れているだろうか。
初出: note「不正会計ケース25 「まだ、戻る見込みがあります」」(2026.08.04)