
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第10回、「期ずれ(売上の前倒し計上)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「この『出荷済み』の山、いつトラックに載るんですか」
四月最初の月曜、倉庫主任が指さしたのは、出荷済みのラベルが貼られたまま三日間動かないパレットの列だった。伝票の上では、これらはすべて3月31日に客先へ出荷されたことになっている。だが現物は、今も自社倉庫の一角に積まれたままだ。
株式会社ヒイラギ精機は、産業用の計測機器を製造する東証上場メーカーである。年商三百億円。アナリスト説明会で「四半期目標を必ず達成する会社」と評され、いつしかその評判自体が経営の看板になっていた。締め日が近づくたび、営業部門には「あと何億」という数字が降りてくる。それを背負い続けてきたのが、営業部長だった。月末が近づくと、営業フロアのホワイトボードには残り日数と不足額だけが大きく書かれ、毎朝その写真が各課に配られた。
会計のルールでは、売上を計上できるのは商品を出荷した日、あるいは客先が検収した日と決まっている。この計上日を操作し、翌期に立つはずの売上を当期に前倒しするのが「期ずれ」と呼ばれる手口だ。注文も製品も本物で、客先も実在する。動かすのは日付だけだ。だからこそ、手を染める側の罪悪感が薄い。
「どうせ来週出るものを、三日早く計上するだけじゃないか」
3月31日の夜、営業部長の指示を受けた営業事務が、翌週出荷予定の案件の売上計上日を書き換えた。仕訳はこうである。
売掛金 二億円 / 売上高 二億円(3月31日付。実際の出荷は4月3日)
まだ出荷できない製品には「出荷済み」のラベルを貼り、倉庫の隅に移動させた。帳簿の上では客先に届いているはずの製品が、社内に山と積まれていく。
期ずれには、出口がない。四月は二億円のビハインドから始まる。取り返すには、六月末にもっと大きく前倒しするしかない。二億円は五億円になり、翌年度には九億円に膨らんだ。四半期売上七十五億円の一割以上が、翌期から借りてきた数字になっていた。
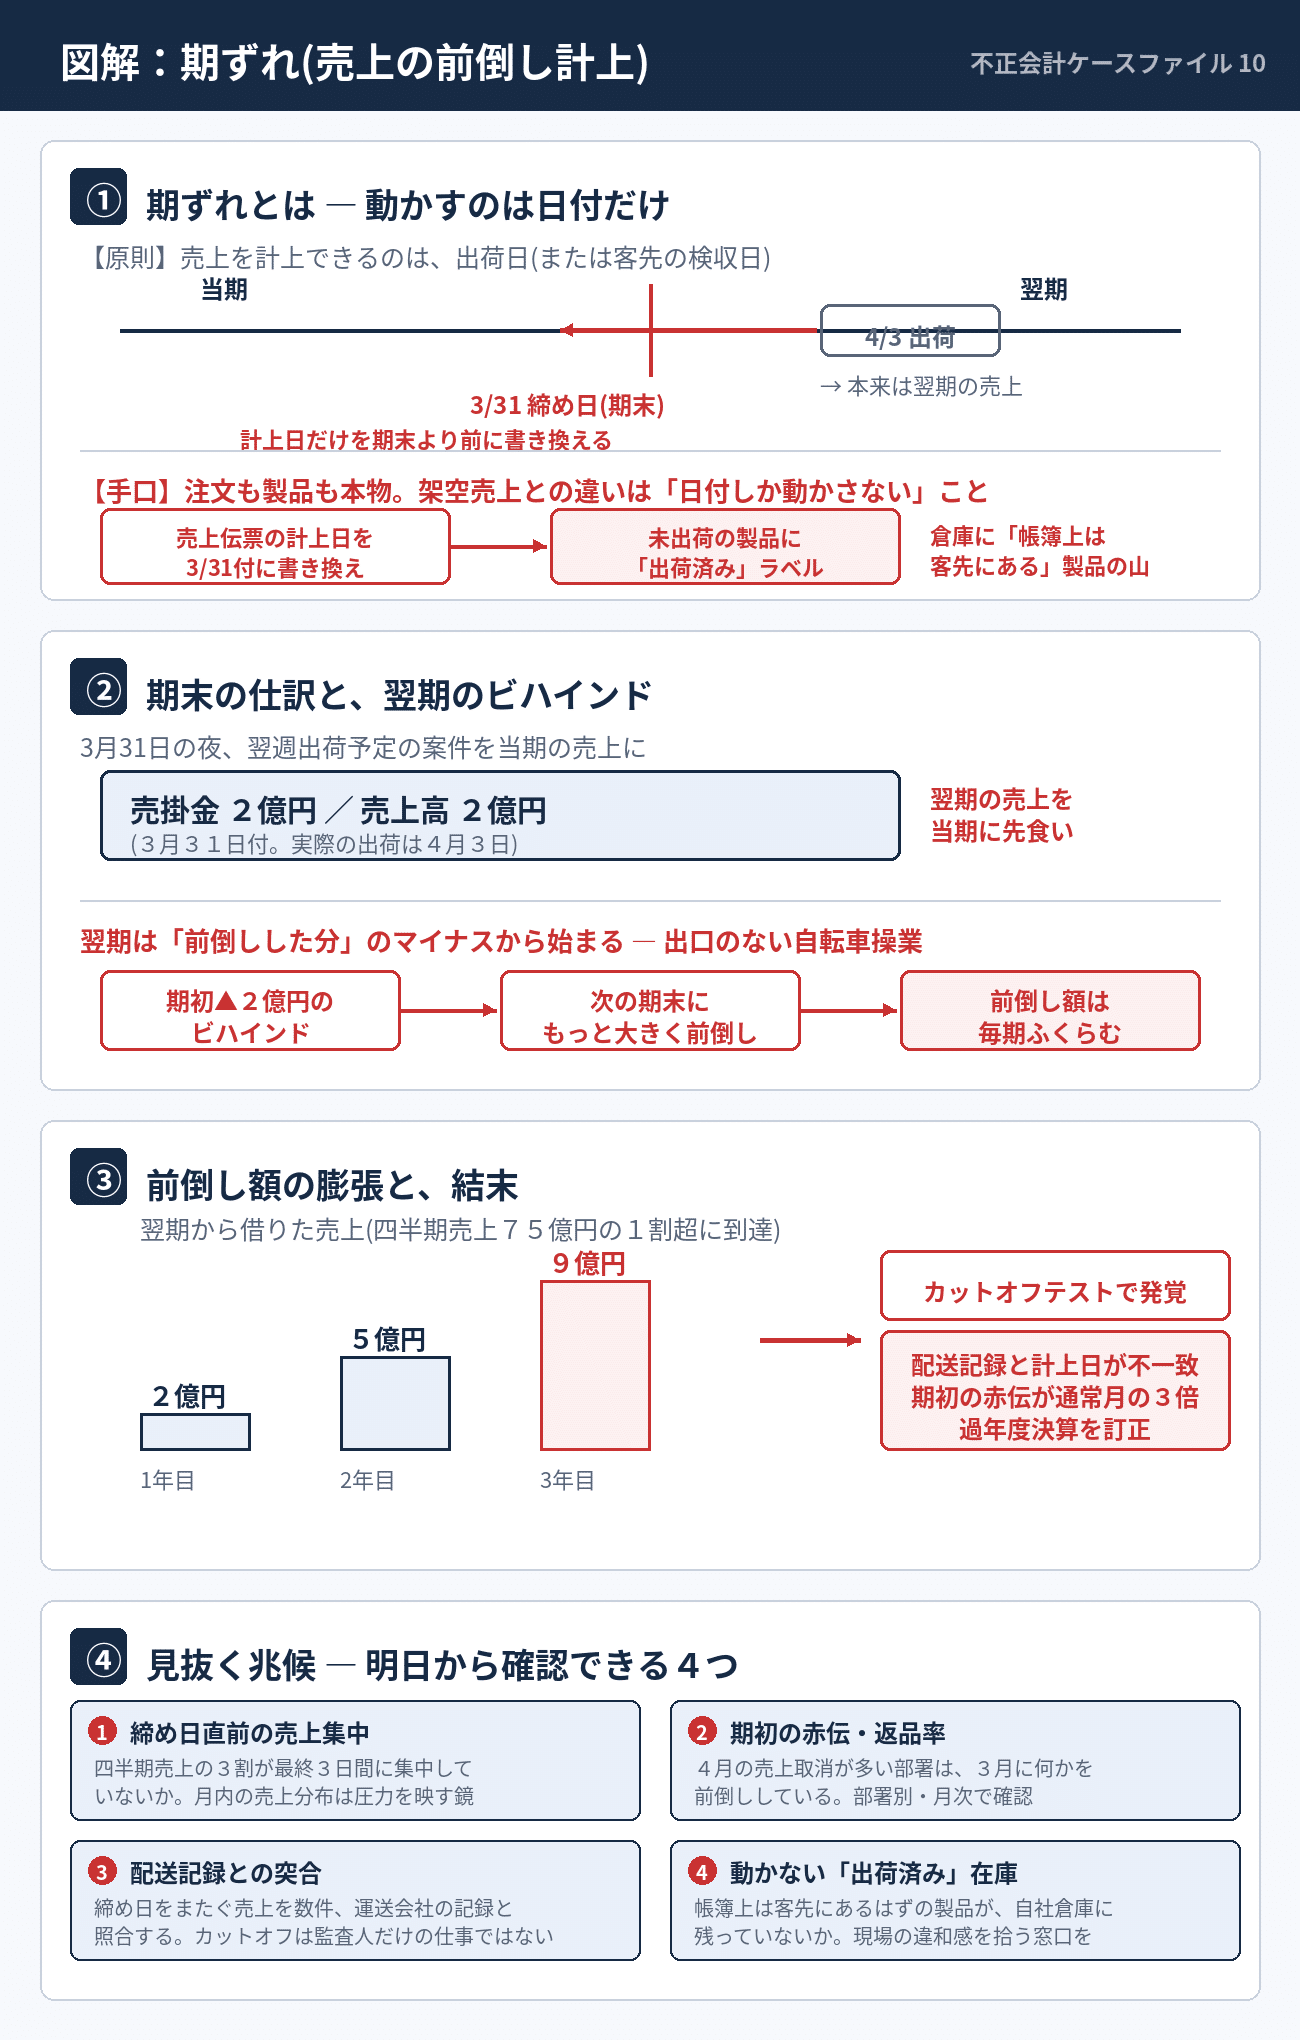
発覚のきっかけは、監査法人のカットオフテストだった。期末前後の取引の計上日が正しいかを、出荷記録と突き合わせて確かめる手続である。運送会社の配送記録を取り寄せると、3月31日付の売上のうち、実際にトラックが動いたのは四月に入ってからという案件が続出した。
社内の数字も、同じ方向を指していた。経理課長が気づいたのは、四月の赤伝、つまり売上取消の伝票が通常月の三倍に達していたことだ。月内の売上分布を並べ直すと、四半期売上の三割が締め日前の三日間に集中していた。そして倉庫には、あの動かないパレットの列があった。実は倉庫主任は四月の初めに総務経由で報告を上げていたのだが、それは「置き場の問題」として処理されかけていた。現場の違和感が経理の数字とつながるまでに、三か月を要したことになる。
過年度の決算は訂正され、「必ず達成する会社」の成長は、翌期の売上を手前に積み替えただけの積み木だったことが公表された。内部統制の穴は明確である。出荷データと会計システムの連携が手入力で、営業事務に計上日の修正権限があった。期末の特急出荷は営業部長の専決で通り、赤伝を月次で分析する仕組みはどこにもなかった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、期末前後の売上を配送記録と突き合わせること。カットオフの確認は監査人の専売特許ではない。締め日をまたぐ数件のサンプルでいい。
第二に、期初の赤伝・返品率を部署別に見ること。四月の取消が多い部署は、三月に何かを前倒ししている。
第三に、締め日直前に売上が集中する「ホッケースティック」を放置しないこと。月内の売上分布は、現場にかかっている圧力を映す鏡である。
期ずれは、不正会計の入り口として最も敷居が低い。動かすのが日付だけだからだ。だが三日の前倒しは、いずれ三か月分の前倒しになる。あなたの会社の締め日前夜、伝票の日付は誰が最終確認しているだろうか。
初出: note「不正会計ケース10 日付だけが、先に出荷された」(2026.07.20)