
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第26回、「セール・アンド・リースバック」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「本社の土地と建物を売って、そのまま借りて使えばいい。売却益で今期は黒字だ」
役員会で、社長は名案のように切り出した。誰かが「実態は何も変わりませんが」と小声で言った。社長は「帳簿は変わる。それでいい」と応じた。売った翌日も、社員は同じビルの同じ席で働く。変わったのは、決算書の一行だけだった。
株式会社ホクエイ流通は、全国に店舗を構える年商五百億円の小売チェーンである。長年かけて取得した土地や建物を多く抱え、その簿価は今の時価よりずっと低かった。本業の利益が伸び悩むなか、この含み益に目がつけられた。使われたのが「セール・アンド・リースバック」だ。
これ自体は、正当な資金調達・資産活用の手法である。保有する不動産をいったん売却して資金を得て、同時に賃借(リース)して使い続ける。所有から利用へ切り替えるだけで、事業は止まらない。問題は、その相手と、価格と、そして「本当に売ったと言えるのか」にあった。
ホクエイ流通は、簿価二十億円の本社不動産を、実質的に支配下にある関係先へ、時価を大きく上回る四十億円で売却した。差額の二十億円が、そっくり売却益として計上され、その期の利益を押し上げた。だが、売却先はまともな第三者ではなく、資金の出どころをたどればホクエイ流通自身に行き着く。リースバックの条件も、買い戻す実質的な約束を含んでいた。所有のリスクも便益も、実質的には手放していない。
「売ったことにして、使い続ける。損も得も、結局はうちの中で回っている」
経理部長は調査でそう認めた。会計のルールでは、リスクと経済的実態が売り手に残ったままなら、それは「売却」とは認められず、売却益も計上できない。実態は不動産を担保にした資金調達に近く、本来なら負債として処理すべきものだった。左のポケットから右のポケットへ資産を移し替えただけで、二十億円の利益が生まれるはずがない。
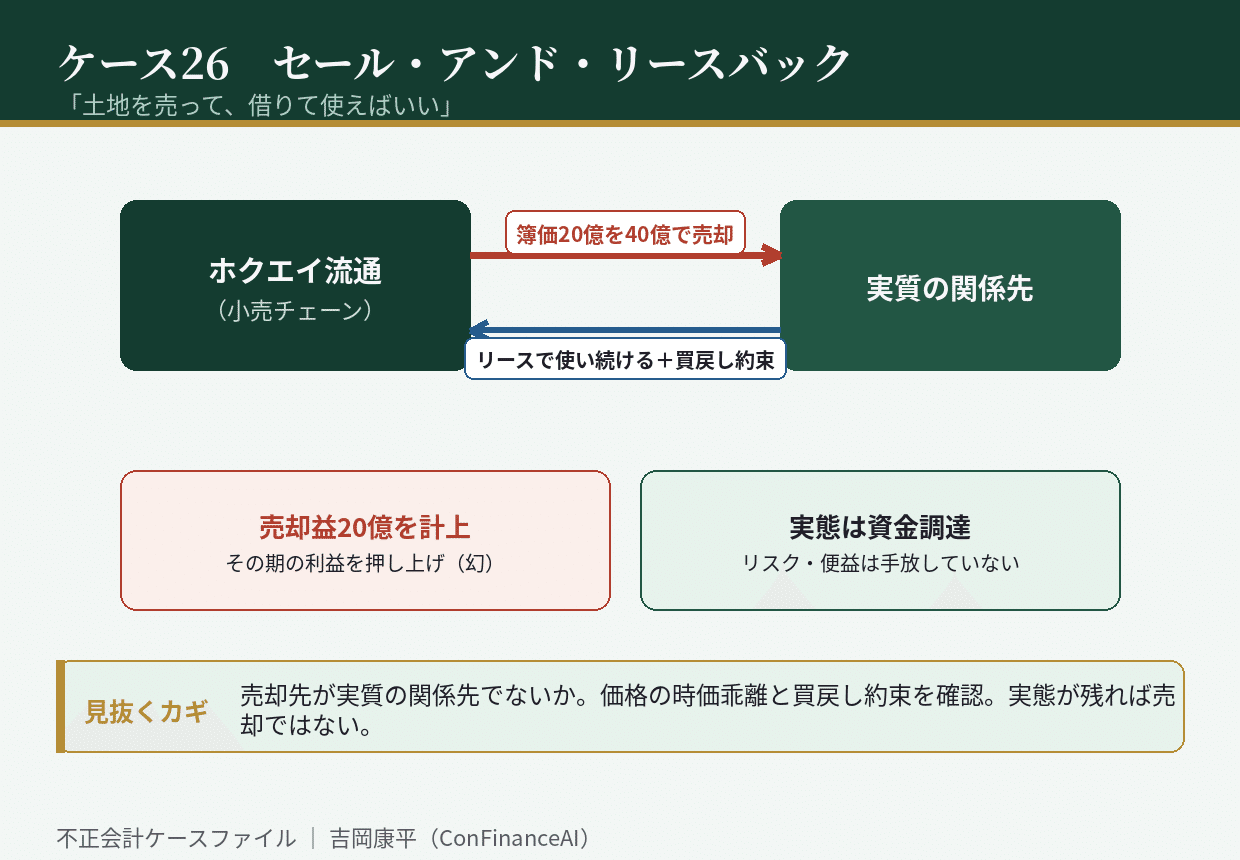
崩壊は、その売却益の不自然さから始まった。本業が伸び悩むなかで、突如二十億円もの特別利益が計上された。監査法人は、売却先の実態と、売買価格の妥当性、そしてリースバック契約の中身に踏み込んだ。売却先が実質的な関係先であること、価格が時価から大きく乖離していること、買い戻しの取り決めが隠れていることが、次々と明らかになった。
調査で確定したのは、「売却の実態がない」という一点だった。リスクも便益もホクエイ流通に残ったままで、これは売却ではなく資金調達である。計上された二十億円の売却益は取り消され、取引は借入に近い形で処理し直された。華々しい黒字転換は、帳簿の上だけの出来事だったと明らかになった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、セール・アンド・リースバックの売却先が、実質的な関係先でないかを確かめること。身内への売却で生まれた利益は、利益ではない。
第二に、売買価格が時価から乖離していないか、そして買い戻しの約束が隠れていないかを問うこと。リスクが残るなら、それは売却ではない。
第三に、本業と無関係な多額の特別利益が出たときは、その中身と実態を必ず検証すること。実態の伴わない利益は、いつか取り消される。
セール・アンド・リースバックの悪用は、資産を右から左へ動かすだけで利益を生んだように見せる手口だ。だが、実態が変わらないなら、利益もまた幻である。あなたの会社が計上したその売却益は、本当に外部へ資産を手放して得たものだろうか。
初出: note「不正会計ケース26 「土地を売って、借りて使えばいい」」(2026.08.05)