
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第37回、「リバースファクタリング(サプライヤーファイナンス)の隠蔽」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「これは借入ではありません。あくまで仕入債務です」
アナリスト説明会で、財務担当役員はきっぱりと答えた。質問は、買掛金の異常な膨らみについてだった。売上はほぼ横ばいなのに、仕入債務だけが二年で倍近くに増えている。役員の説明は明快だったが、その明快さこそが、後に問題の核心になった。
株式会社カントウ物流は、日用品を扱う年商四百五十億円の卸売業である。数年前から、金融機関を挟んだ支払いの仕組みを導入していた。いわゆるリバースファクタリング、サプライヤーファイナンスと呼ばれる手法だ。まず、これ自体はまっとうな仕組みである。仕入先は早く代金を受け取れ、買い手は支払いを先延ばしできる。双方に利点がある。
仕組みはこうだ。カントウ物流が仕入先から商品を買う。仕入先は、代金の支払期日を待たずに、提携する金融機関から先に代金を受け取る。カントウ物流は後日、仕入先ではなく金融機関へ支払う。ここで生まれる論点が、「金融機関に対するその債務は、仕入債務なのか、借入なのか」である。
支払先が仕入先から金融機関に変わり、支払期日が大幅に延び、金利に相当する費用が乗るなら、その性格はもはや仕入債務ではなく、金融取引に近い。カントウ物流の場合、支払サイトは通常の商慣行の倍以上に延びていた。それでも会社は、この債務をすべて「買掛金」として計上し続けた。有利子負債には一円も含めなかった。
「同じお金でも、買掛金なら誰も文句を言わない。借入金だと、格付けが動く」
役員は調査でそう認めた。買掛金は、事業の正常な運転資金として見られやすい。一方、有利子負債が増えれば財務の健全性を測る指標が悪化し、格付けや銀行との交渉に響く。同じ支払義務を、どちらの箱に入れるか。その一点で、会社の見え方はまるで変わった。
さらに問題だったのは、開示だ。この仕組みの利用残高がどれだけあるのか、注記でほとんど説明していなかった。投資家は、買掛金の中に実質的な金融債務が混じっていることを知る術がなかった。
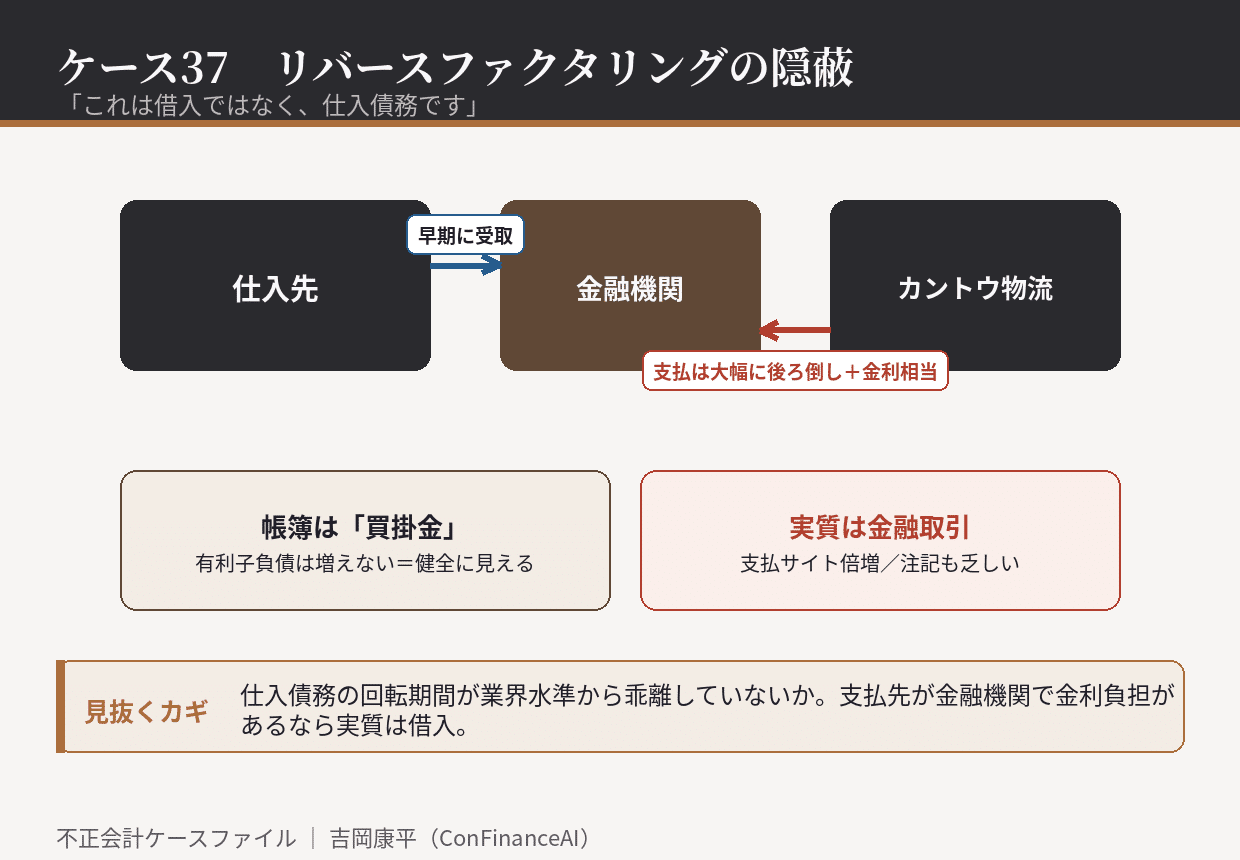
崩壊のきっかけは、支払サイトの異常な長期化だった。仕入債務の回転期間が業界平均を大きく上回り、しかも年々延びている。売上が伸びていないのに買掛金だけが膨らむのは、通常の商売では説明がつかない。監査法人が契約内容に踏み込むと、金融機関が介在し、金利相当の費用が発生している実態が明らかになった。
調査で確定したのは、その債務の実質が金融取引であるということだった。支払先も、期日も、コストの性格も、通常の仕入債務とは異なっていた。残高の相当部分が有利子負債として組み替えられ、財務指標は一変した。同時に、この仕組みの利用実態が注記で開示されることになった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、仕入債務の回転期間が業界水準から乖離していないかを確かめること。売上が伸びないのに買掛金だけが膨らむ会社には、必ず理由がある。
第二に、支払先が金融機関に置き換わり、金利相当の負担が生じているなら、その債務の性格を実質で判定すること。名前が買掛金でも、中身は借入かもしれない。
第三に、サプライヤーファイナンスの利用残高と条件を注記で開示すること。開示がなければ、投資家は負債の実態を見誤る。
リバースファクタリングの隠蔽は、負債を消すのではなく、負債の「置き場所」を変える手口だ。買掛金という日常的な箱に紛れ込ませれば、有利子負債の数字は綺麗なままでいられる。だが、支払う義務も、金利の負担も、何ひとつ消えてはいない。あなたの会社の買掛金のなかに、実質的な借入は混じっていないだろうか。
初出: note「不正会計ケース37 「これは借入ではなく、仕入債務です」」(2026.08.16)