
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第17回、「収益の総額表示(グロスアップ)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「これ、全部うちの売上です。取扱高、ではありません」
IR面談の席で、若い社長は胸を張った。スクリーンには、三年で五倍に伸びた売上高の棒グラフ。投資家は身を乗り出した。だが、その隣に座っていたアナリストだけは、手元の資料の一点を見つめて動かなかった。売上総利益率、二%。急成長企業のグラフの下で、粗利だけが不自然に痩せている。
株式会社リンクスマートは、企業向けにクラウドサービスやITツールを取り次ぐ、いわゆる仲介の会社である。メーカーのソフトを顧客につなぎ、手数料で稼ぐ。地味だが手堅いビジネスだ。ところが公表される売上高は、実態からすると異様に大きかった。その膨らみを作っていたのが、総額表示だった。
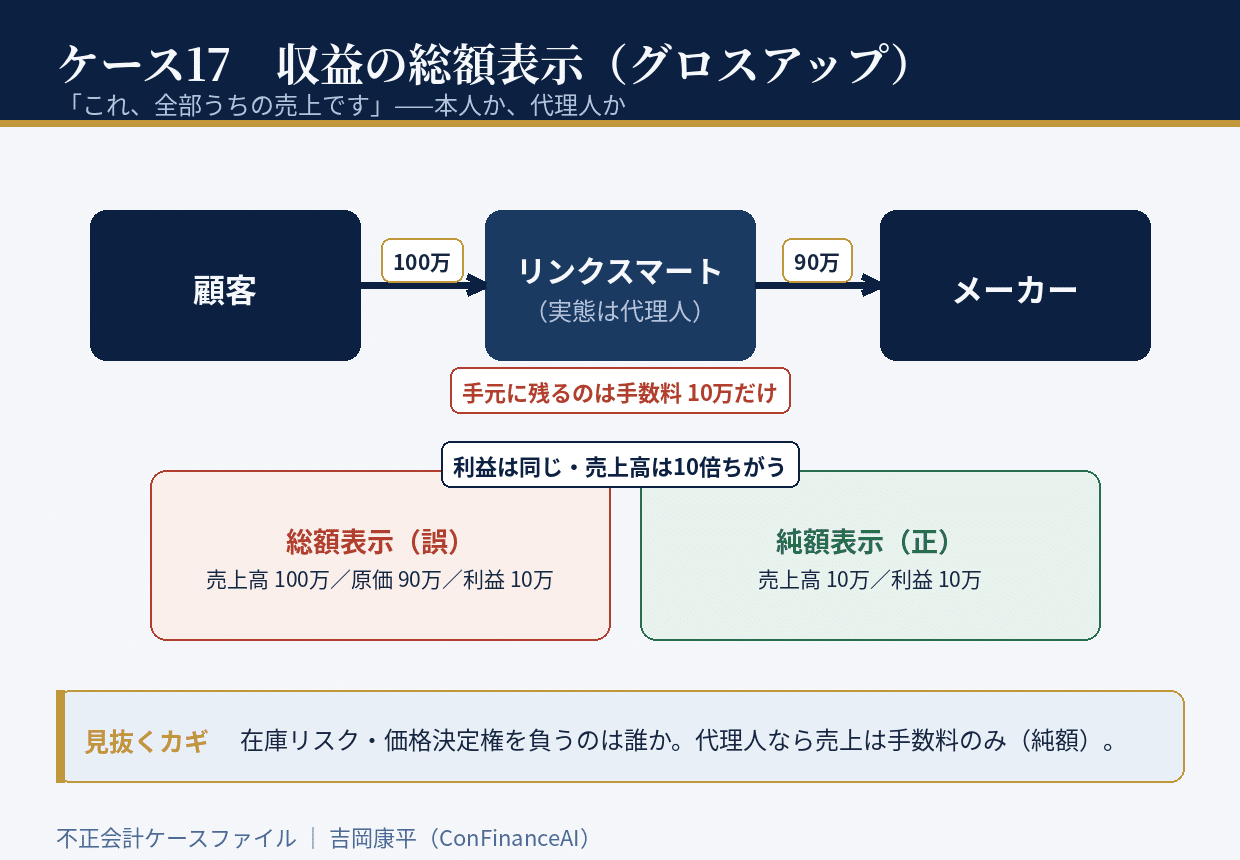
収益をいくらで計上するかには、二つの流儀がある。総額表示と、純額表示だ。たとえば百万円のソフトを取り次ぎ、メーカーに九十万円を払い、手数料十万円を得たとする。あなたがこの取引の「本人」――自分の責任で仕入れ、在庫リスクも価格決定権も負っているなら、売上高は百万円、原価九十万円、利益十万円と書ける。これが総額表示だ。一方、あなたが「代理人」――両者をつないで手数料をもらうだけなら、売上に立てられるのは十万円だけ。これが純額表示。どちらでも最終利益は十万円で変わらない。変わるのは、売上高の見かけの大きさ、実に十倍である。
リンクスマートは、どう見ても代理人だった。仕入れているわけでも、在庫を抱えるわけでも、価格を決めているわけでもない。それでも、取引の全額を自社の売上高として、総額で計上していた。手数料しか手にしていないのに、通り抜けていくお金の総額が、売上高として帳簿に刻まれる。売上高は、実態の何倍にも水ぶくれしていった。
「トップラインが伸びていれば、市場はついてくる。中身の話は、誰もしない」
経営会議で、社長はそう言い切ったという。高額な商材の取次を増やせば、実入りはほとんど変わらなくても、総額の売上高だけが跳ね上がる。数字の上では「急成長企業」が出来上がる。薄い手数料を右から左へ流しているだけなのに。
崩壊は、その痩せた粗利率をアナリストが指摘したレポート一本から始まった。売上高が同業の五倍あるのに、そこから生まれる利益は同業を下回る。分子ではなく、分母が異常に膨らんでいる――そう読み解かれた瞬間、市場の見る目が変わった。監査法人も収益認識の再検討に入り、取引の実態が一件ずつ分解されていった。
契約書をたどると、在庫の滞留や不良の責任を負っていたのはメーカー側で、リンクスマートではなかった。価格の決定権もない。顧客からの入金はいったん同社を通るが、大半はそのままメーカーへ抜けていく。手元に残るのは、契約で定められた手数料だけ。どこをどう読んでも「代理人」の取引だった。本人を装った、代理人。その一点に、水増しの核心があった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、在庫リスクと価格決定権を、実際に誰が負っているかを確かめること。それを負わない会社の売上は、手数料(純額)でしか立てられない。
第二に、売上総利益率が異様に低いときは、分母を疑うこと。粗利率は、売上高が水ぶくれしているかどうかの体温計である。
第三に、「取扱高」と「売上高」を混同していないかを問うこと。通り抜けるお金と、自分が稼ぐお金は、別物だ。
総額表示の粉飾は、最終利益を一円も動かさない。だからこそ「実害はない」と本人たちも思い込む。だが、投資家は会社の規模も成長性も、まるで違うものとして評価させられている。膨らんだ風船の中身は、たいてい空気だ。売上高だけが立派な会社に出会ったら、その中身を、そっと指で押してみるといい。あなたが見ている「年商」は、本当にその会社が稼いだ金額だろうか。
初出: note「不正会計ケース17 「これ、全部うちの売上です」」(2026.07.27)