
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第20回、「関連当事者取引」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「あの会社は、うちとは無関係です。株主名簿を見てください」
社外監査役が、特定の取引先の名前を挙げたときだった。オーナー社長は、ほとんど反射のようにそう答えた。確かに、その会社の株主名簿にオーナーの名前はない。代表者も、一見すると赤の他人だった。だが監査役は、手元のメモに残された数字を消せずにいた。なぜ、あの一社にだけ、これほど条件のいい取引が集まるのか。
株式会社大和グローバルは、オーナーが一代で築いた年商百五十億円の商社である。社長は切れ者で、行動力もあった。ただ一つ、致命的な癖があった。会社の財布と、自分や身内の財布の境界が、ひどく曖昧だったのだ。
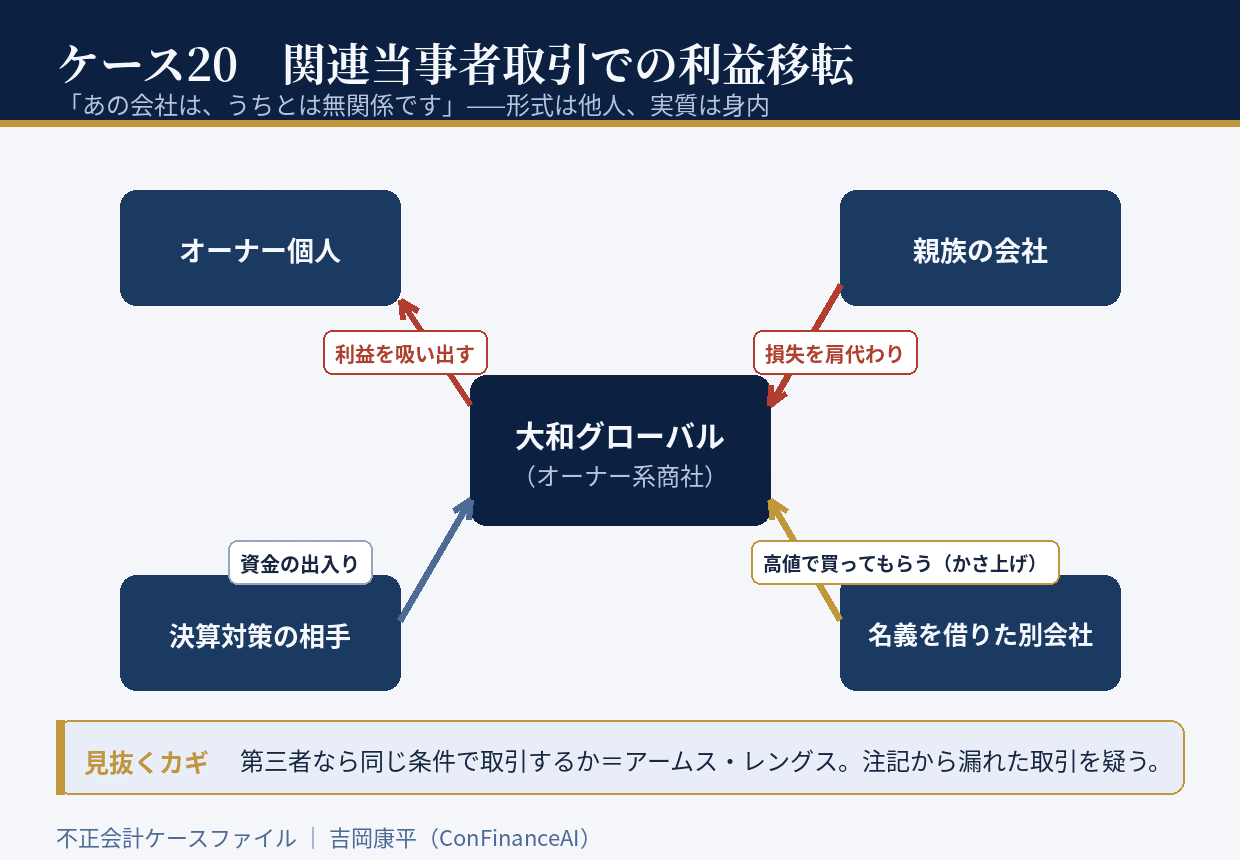
関連当事者とは、ざっくり言えば「会社と特別な関係にある相手」のことだ。オーナー本人、その親族、彼らが支配する別会社――こうした身内との取引は、価格も条件も、いくらでも都合よく操作できてしまう。会社が本当は百円で売れる商品を身内へ一円で売れば、会社は損をし、身内が儲かる。逆に、身内が抱えた不良在庫を会社が高値で買い取れば、身内の損失を会社が肩代わりする。決算が苦しい期には、身内に相場より高く「買ってもらい」、利益をかさ上げする。相手が身内だからこそ、利益はいかようにも行き来する。
大和グローバルでは、この行き来が日常だった。会社の利益をオーナー側へ抜く「吸い出し」、身内の損失を会社へ移す「肩代わり」、そして決算対策の「かさ上げ」。三つが、その時々の都合で使い分けられていた。会社は、オーナー一族の財布を調整する、便利な蛇口になっていた。
「独立した第三者が相手なら、この値段で取引しますか」
この問いに一つでも「いいえ」がつく取引を、会計の世界ではアームス・レングス(対等な他人同士の距離)を欠くと言う。大和グローバルの取引は、市場価格からかけ離れた値付け、返済のあてのない身内への貸付、担保も金利も曖昧な資金の流れ――ことごとくが、赤の他人なら成立しないものだった。
崩壊は、あの社外監査役が「無関係」という言葉を鵜呑みにしなかったことから始まった。株主名簿に名前がなくても、実質的に誰が握っているかは別の話だ。登記を辿り、資金の流れを追い、人の縁を一つずつ結んでいくと、その「無関係」なはずの会社を実質的に支配していたのは、オーナー自身だった。運転資金の源流も、実務を回す人間も、たどれば大和グローバルに行き着いた。形式上の他人、実質上の身内。その仮面が、剥がれた。
さらに問題だったのは、開示である。重要な関連当事者取引は、決算書の注記で開示しなければならない。だが大和グローバルは、都合の悪い取引を、関連当事者であること自体を隠すことで、注記から意図的に落としていた。だから私は、注記に「書かれていること」より「書かれていないこと」を探した。不自然に条件のいい取引先の先には、決まって注記に載らない身内の影があった。
この事件が経営者と管理部門に残す視点は三つある。
第一に、取引条件を「独立した第三者なら同じ条件で取引するか」で検証すること。一社にだけ甘い条件が集まるなら、その背後を疑う。
第二に、株主名簿の形式だけで「無関係」と判断しないこと。実質的な支配は、資金と人の流れに表れる。
第三に、関連当事者取引の注記を、「何が載っているか」だけでなく「何が載っていないか」で読むこと。いちばん見せたくない取引ほど、開示から漏れている。
会計不正とは、突きつめれば「どこまでを自分と見なすか」の線を、都合よく引き直す行為だ。損失を身内へ飛ばすのも、利益を関連会社から付け替えるのも、負債を連結の外へ追い出すのも、根はすべて同じである。会社と、会社でないものとの間に引かれるべき一本の線を、こっそりずらす。あなたの会社の取引のなかに、「うちとは無関係」で片づけられている相手は、いないだろうか。
初出: note「不正会計ケース20 「あの会社は、うちとは無関係です」」(2026.07.30)