
国内外の不正会計調査に携わる実務家として、「知っていれば防げた」不正のケースを物語形式でお届けしています。今回はその第31回、「バーター取引(交換取引)」です。
※本作は不正会計の手口を学ぶための創作です。登場する企業・人物は全て架空のものです。
「お互いに、同じ額を発注しませんか。それぞれの売上が立ちますよ」
商談の帰り道、同業の役員がそう持ちかけてきた。営業本部長は最初、意味がつかめなかった。相手の説明はこうだった。うちが御社に三億円のシステム開発を発注する。御社はうちに三億円の広告枠を発注する。金額を揃えれば、支払いは相殺でいい。現金は動かないのに、双方の帳簿に三億円の売上が立つ――そういう話だった。
株式会社ミナト・デジタルは、ネット広告と受託開発を手がける年商九十億円の会社である。上場を目指す過程で、成長率という一点に強い圧力がかかっていた。売上を伸ばしたい。だが実需は限られている。そこに差し出されたのが、この「お互いに発注し合う」という提案だった。会計の世界でいうバーター取引、交換取引である。
念のため断っておくと、物やサービスを交換する取引そのものは違法ではない。問題になるのは、実質的な経済的価値の移動がないのに、売上と費用を総額で計上して見かけの規模を膨らませるときだ。ミナト・デジタルの取引は、まさにこれだった。三億円で受注した開発は、実際にはほとんど使われないシステムだった。三億円で発注した広告枠も、必要のない在庫枠だった。互いに要らないものを、要らない金額で買い合っていた。
現金は動かない。相殺で終わる。それでも損益計算書には、双方に三億円の売上と三億円の原価が並ぶ。利益はほぼ出ない。だが「売上高」という看板の数字だけが、大きく膨らむ。
「利益は出ないが、トップラインが伸びる。それだけで評価は変わるんだ」
営業本部長は、後の調査でそう認めた。取引の目的は、経済的な必要ではなく、決算書の見た目だった。しかも金額の決め方も逆立ちしていた。サービスの価値から金額を決めるのではなく、「今期あと三億円ほしい」という数字から、発注額を逆算していた。
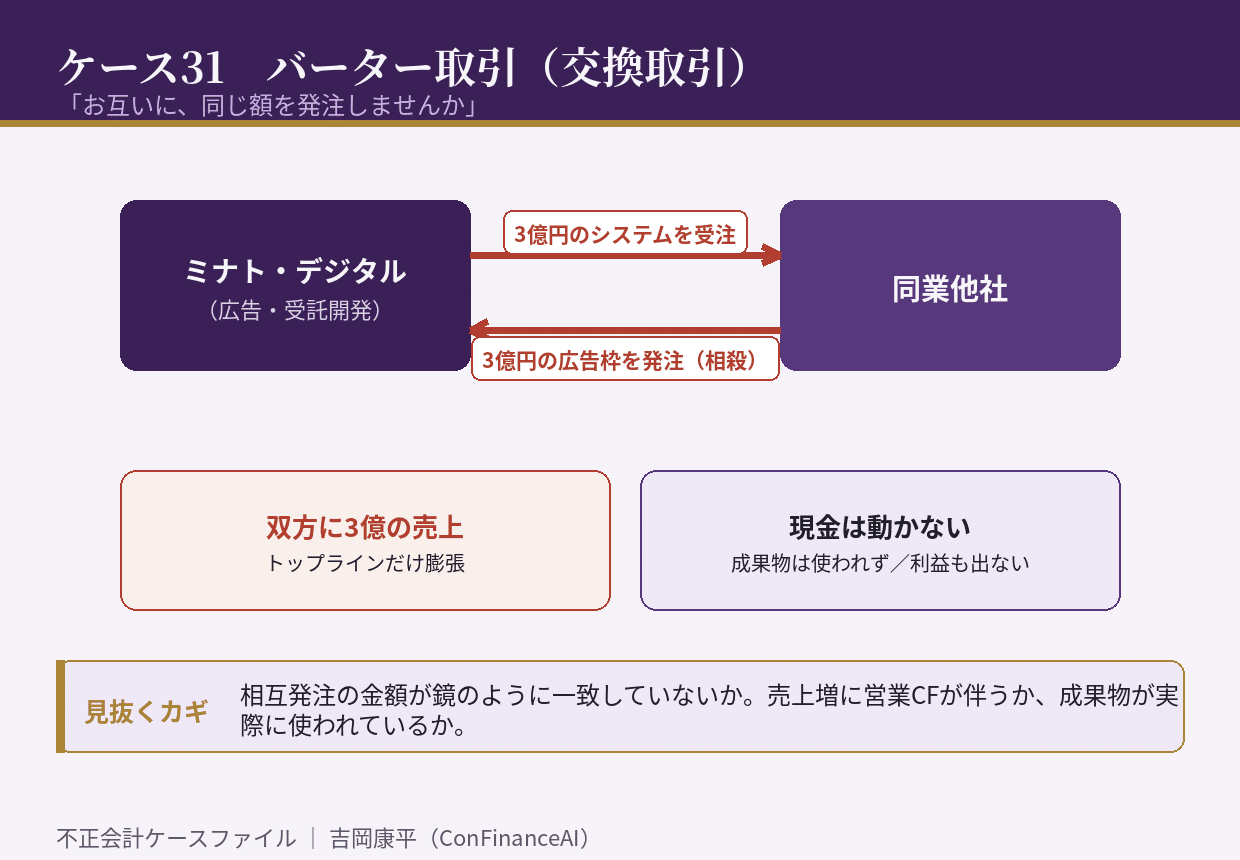
崩壊は、キャッシュフロー計算書との矛盾から始まった。売上が倍増しているのに、営業キャッシュフローがほとんど増えていない。担当の会計士が売上の内訳をたどると、金額がぴったり一致する相互発注の組み合わせが、いくつも見つかった。取引先も、発注日も、金額も、鏡のように対応していた。偶然でこんなに揃うことはない。
調査で明らかになったのは、交換された成果物の実態のなさだった。納品されたシステムは業務に使われず、買った広告枠も消化されていなかった。互いに必要としないものを、決算のために売り買いしていた。実質的な経済価値が動いていないなら、それは収益ではない。売上と原価は両建てで取り消され、水増しされた売上高は、跡形もなく消えた。
この事件が経営者と管理部門に残す視点は三つある。
第一に、取引先と相互に発注し合う取引で、金額が不自然に一致していないかを確かめること。鏡のように揃う金額は、実需ではなく数字合わせのサインである。
第二に、売上の増加に営業キャッシュフローが伴っているかを見ること。現金が動かない売上の増加は、それ自体が警報になる。
第三に、購入した側の成果物が実際に使われているかを確かめること。使われないものを買っているなら、その取引の目的は決算書の見栄えにある。
バーター取引の水増しは、相手も納得のうえで成立する。だから内部から声が上がりにくい。互いに得をしているように見えて、実は互いに投資家を欺いている。売上は膨らんでも、会社に一円も入ってこない。あなたの会社の売上高のなかに、現金の動かない取引は、どれだけ混じっているだろうか。
初出: note「不正会計ケース31 「お互いに、同じ額を発注しませんか」」(2026.08.10)